2026.10.20 申菱转债申购;奥士转债上市


多角度看市:
1、从长期来看,AI仍然是全球最重要的变革,但最近的表现如费城半导体指数8连调,中日韩含AI率高的市场大幅调整,而非AI市场如欧洲则表现较好,都表明投资者的预期发生了变化,因为高油价、通胀、各国长债市益率飙升,以及大厂业绩增速似有放缓势头,让投资者怀疑,目前以及未来一段时间内的盈利状况是否能覆盖之前巨大的资本投入。
这些问题短期内没有能有效解决,就给AI资产进行重新定价。当然这些问题迟早会解决,而增速放缓,不是没有了增长,AI仍然是未来驱动全球经济增长的重要因素,这一点目前来看是不会变,注意这是从长期角度来看。
2、国内处于弱复苏的经济周期,今天公布的宏观数据,仍然印证了这一点,虽然结构分化得很厉害,与普通人体感严重背离,但数据上是实实在在的增长,并没有巨大的风险,市场完全转熊的风险较小。
3、老A走成这样是内外部因素结合,内部因素也很大,这个之前也有讨论过,基本上算是个筹码结构的问题,但目前经过极速杀跌,虽然谈不上便宜,但至少并不离谱了,已经到了恐慌的尾声。
具体到今天的盘面上,科技股相对来说,稳了许多,不过今天涨得好的科技股很多也是最近被砸得狠的,但相对稳住,今晚米股科技股也是出现反弹,对于老A的市场情绪来说是好事,另外红利股仍然表现不错,银行、煤炭、水电、家电,这个一方面是大权重托底,另外的红利股还是资金避险选择。
今日量能仅剩14488亿,缩到最近的极致,人气虽然还没恢复,但至少今天体感是转暖了不少,盘后的会议更是出了很多消息,从种种因素来看,短期内企稳的概率是越来越大了。
2026年10月20日
No66:申菱转债(123290)申购
一、注意
未有深研,仅对技术数据进行分析,难免出错,不作为投资建议,据此操作,风险自担!!!
二、转债条款
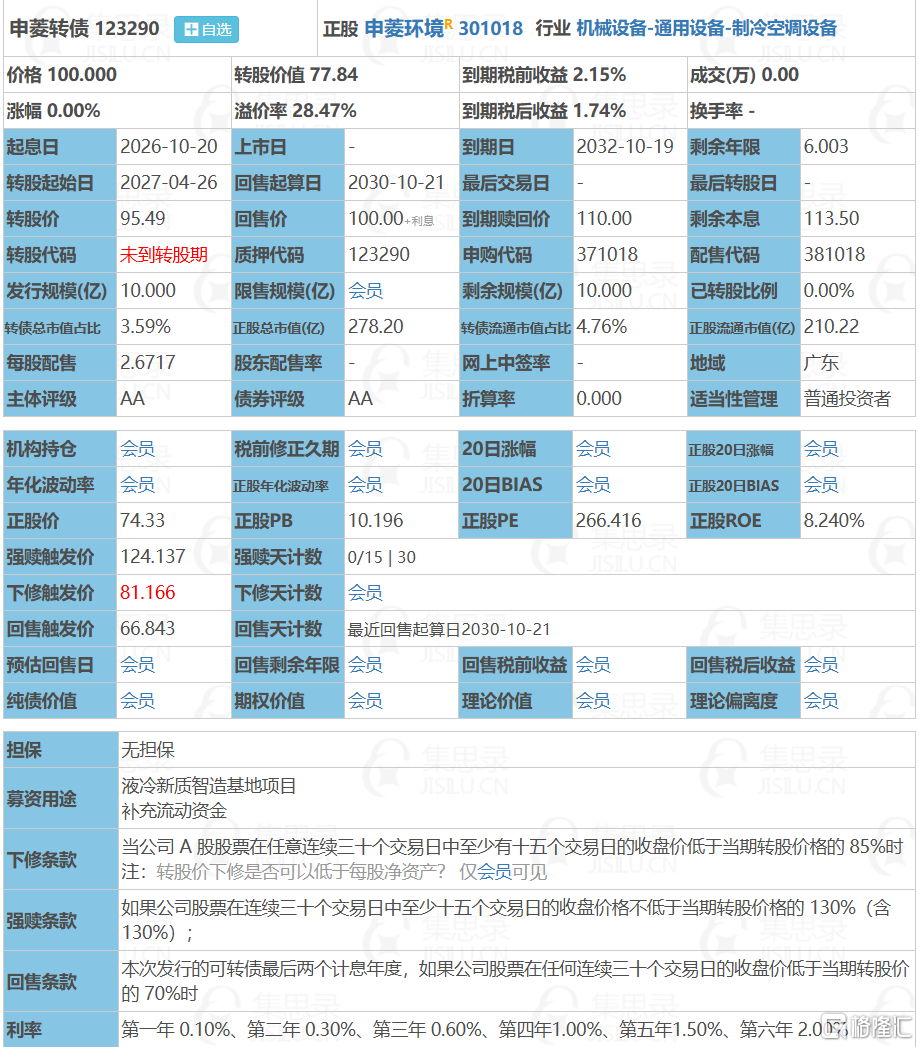
1、评级:AA
2、规模:10.00亿(规模大)
3、无担保
4、利率:第一年0.1%;第二年0.3%;第三年0.6%;第四年1.0%;第五年1.5%;第六年10.0%(含最后一年2.0%),6年票息13.5%(票息尚可)
5、下修条款:15/30~85%(一般)
6、强制赎回:15/30~130%(一般)
7、有条件回售:2~30~70%(一般)
8、申购代码:371018
9、配售代码:381018 每股配售2.6717元面值转债
10、当前转股价值:77.84
11、估值对标:银轮转债
12、所属板块:创业板
13、债券期限:2026.10.20~2032.10.19
14、转股期限:2027.04.26开始
15、初始转股价:95.49
三、公司简介
对应正股申菱环境,公司主要从事专业特种空调和温控设备的研发、生产与销售,产品涵盖液冷、风冷、相变及主机等系列,应用于数据中心、算力设备、通信基建、工业工艺、电力能源及公共建筑等场景,并提供数字化能源及人工环境整体解决方案。公司深耕数据中心液冷散热领域多年,是国内液冷温控市场主要供应商之一,客户覆盖三大运营商及头部互联网企业。
主要风险点:
1、原材料价格波动风险。
四、申购?
6年票息尚可,其他条款一般,转股价值偏低,正股属于液冷温控赛道,是我在大A关注的三只主要液冷个股之一,质地较好,规模大,我会申购。
个人观点,仅供参考,不作为投资建议,不推荐包括个股在内的任何投资产品!!!
------------------------------
2026年10月20日
奥士转债(127117)上市
一、注意
未有深研,仅对技术数据进行分析,难免出错,不作为投资建议,据此操作,风险自担!!!
二、主要条款
评级:AA
规模:10.00亿
无担保
利率:6年票息13.5%
下修条款:15/30~85%(一般)
强制赎回:15/30~130%(一般)
有条件回售:2~30~70%(一般)
行业对标:澳弘转债
股东配售率:86.970%
单账户顶格申购中0.0127签
三、正股质地(主营及题材)
对应正股奥士康,公司专业从事高精密印制电路板(PCB)的研发、生产与销售,产品包括单面板、双面板和多层板等,产品种类丰富,能满足不同客户群体的多样化需求。公司产品应用领域广泛,以通信及数据中心、汽车电子、消费电子作为核心应用领域,并积极拓展能源电力、工控医疗等领域的市场,不断扩大产品的市场覆盖范围。
四、总结
票息尚可。其他条款一般,质地一般,规模大,转股价值相比申购时有小幅度下降。
五、上市首日开盘价预估:
目前转股价值98.86(申购时转股价值104.95)
开盘价预估130,收盘150左右。
个人观点,仅供参考,不作为投资建议,不推荐包括个股在内的任何投资产品!!!
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。