汇丰:覆铜板供不应求将持续至2029年

汇丰此次报告基于2026年10月20-22日举办的TPCA展会调研,核心结论是:在AI需求强劲推动下,中国台湾CCL及PCB产业链正经历严峻的供给瓶颈,且这种供不应求局面预计将持续至2029年,远长于此前预期。
报告列举了多个环节的制约因素:玻璃布供给紧张(至少至2027下半年)、高端铜箔新瓶颈(2027年显现)、CCL处理设备交期极长(订单积压至2029年),以及中低端CCL因一线厂商退出而出现结构性短缺。这些制约导致全产业链形成成本转嫁共识,涨价从上游向下游传导,但汇丰特别提示,消费类产品对涨价的承受力有限,相关PCB厂商的涨价可持续性存在不确定性。与此同时,技术升级并未停歇:CCL材料从M8迈向M10/M11,采用碳氢化合物和PTFE方案;铜箔从HVLP4向HVLP5演进;HDI与mSAP工艺在光互连领域需求激增,光模块PCB成为新战场。
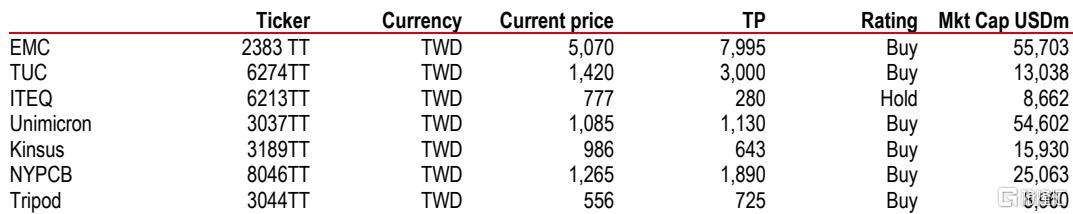
报告最后给出了覆盖股票的具体评级(见下表),其中台光电子、台燿科技、欣兴电子、景硕科技、南电、健鼎科技均获“买入”评级,联茂电子为“持有”。
主要观点
CCL(覆铜板)供不应求将持续至2029年
汇丰在2026 TPCA展会调研后指出,所有受访CCL企业均表示需求增速超过供给,且无一家预期市场在2029年前实现平衡。AI相关需求是主要驱动力,但供给端受制于关键材料(尤其是玻璃布)短缺以及高端铜箔和处理线/压合设备的长交期,导致新产能释放缓慢。这种结构性紧缺使得客户继续接受涨价,汇丰认为定价权仍掌握在已锁定原材料供应的现有厂商手中。
成本转嫁成为价值链共识,但可持续性需关注
从上游玻璃布、基板芯、CCL到下游PCB,各环节厂商均计划继续提价以传导原材料成本上升。即使是消费类产品占比较高的厂商也加入涨价行列,但汇丰提醒,消费类产品对成本高度敏感,下游PCB制造商(尤其消费占比高的企业)的涨价可持续性需要密切跟踪。
材料与设计升级持续
展会展示了多项支持AI、低轨卫星和光通信应用的材料与设计创新,包括:HVLP5铜箔预计2028年放量;M10/M11级CCL向碳氢化合物和PTFE基材料转变(可带或不带玻璃布);800G/1.6T光模块采用12-14层任意层mSAP PCB;低轨卫星用CCL材料升级。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。