美联储议息夜来袭!10月不加息几无悬念,三大信号定调12月

美联储今夜决议!10月暂停加息几无悬念
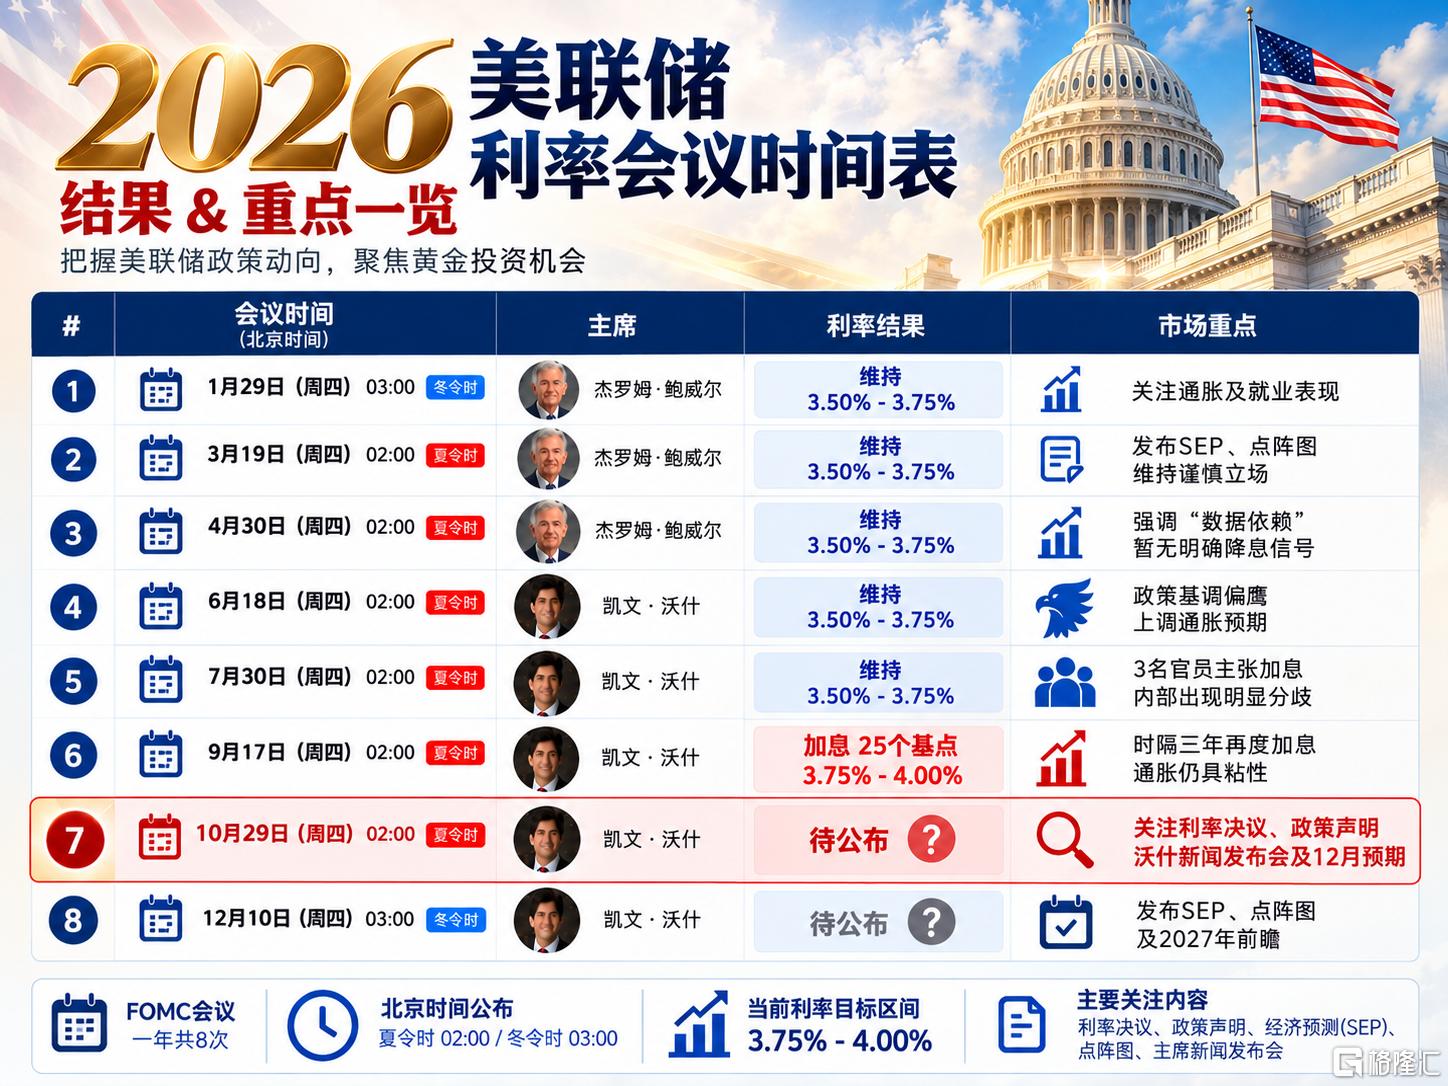
北京时间10月29日凌晨02:00,美联储将公布10月利率决议。9月美联储加息25个基点,将联邦基金利率目标区间上调至3.75%—4.00%。当前市场普遍预计10月将暂停加息,但就业降温、通胀反弹与油价高企的矛盾仍在加剧。美联储后续政策走向,尤其是12月是否继续加息,成为市场关注焦点。
根据芝商所(CME)FedWatch截至北京时间10月28日,市场对10月维持利率不变的预期约为 90%,加息25个基点的概率约为 10%;对于12月会议,维持利率不变的概率约为 19.1%,加息25个基点的概率约为 72.8%,加息50个基点的概率约为 8.1%。
在沃什强调逐次会议评估的政策框架下,10月暂停并不意味着紧缩周期结束。就业、通胀及能源价格的变化,以及美联储释放的政策信号,将影响市场对12月加息的判断。
就业降温、通胀反弹,油价再添变数
就业方面,美国劳动力市场明显降温。 9月非农就业人数仅增加2.9万人,低于市场预期;失业率由8月的4.1%升至4.2%,7月和8月就业数据合计下修6万人。就业增长放缓,为美联储暂缓收紧提供了依据。
通胀方面,价格压力再度升温。 美国9月CPI同比上涨3.7%,环比上涨0.6%;核心CPI同比上涨2.6%,环比上涨0.3%。能源价格上涨是推升整体通胀的重要因素,核心价格压力也尚未完全缓解。
与此同时,中东局势持续扰动原油供应,国际油价近期大幅走高。布伦特原油一度升至每桶115美元附近,美国WTI原油也突破每桶100美元。油价高企不仅可能直接推升能源通胀,还可能通过运输、生产等环节增加企业成本,进而影响更广泛的商品与服务价格。如果能源价格持续处于高位,通胀回落进程可能进一步受阻,美联储也将更难释放宽松信号。
就业走弱与通胀风险上升同时出现,使美联储陷入两难:过度收紧可能加大经济下行压力,过早放松则可能令通胀再次升温。
本次会议重点关注三大信号
第一,沃什如何评价通胀与能源风险。 如果强调油价上涨及核心通胀的黏性,市场可能进一步强化12月加息预期;若认为能源价格的影响仍可控,政策立场则可能相对温和。
第二,如何看待就业走弱。 若沃什更加关注就业市场降温,可能意味着美联储愿意给予此前加息更多观察时间;若认为就业仍有韧性,则进一步收紧政策的空间可能依然存在。
第三,关注委员会内部的投票分歧。 是否出现支持继续加息的异议票,将反映部分委员对通胀风险的判断,但仍需结合政策声明及新闻发布会综合解读。
本次会议不发布新的经济预测和点阵图,因此政策声明及沃什的新闻发布会将成为判断后续利率方向的重要窗口。
黄金、美元与美债面临重新定价
如果美联储暂停加息,但沃什释放更强硬的通胀信号,市场可能进一步押注12月加息,推动美元及美债收益率走强,黄金则可能承压。油价持续高企带来的通胀风险,也可能强化市场对高利率维持更久的预期。
反之,如果美联储更加重视就业降温,并弱化近期继续加息的必要性,美元和美债收益率可能面临下行压力,黄金有望获得阶段性支撑。不过,若油价持续上涨引发通胀担忧,黄金走势仍可能受到利率预期与避险需求之间的拉扯。
总体来看,10月会议的关键不在于是否暂停,而在于暂停之后是否仍将继续收紧。 就业与通胀的分化,以及高油价能否进一步推升通胀,将共同影响12月加息预期,并成为美元、美债和黄金下一阶段走势的重要变量。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。