DeLLphi-305抬高DLL3门槛,Zoci三项全球研究推进


2018年,PD-(L)1 抑制剂终结了广泛期小细胞肺癌数十年的治疗僵局;8年后的2026年,这片沉寂的战场再次掀起惊涛骇浪。
本届ESMO,SCLC赛道硝烟四起。安进tarlatamab凭借全球Ⅲ期DeLLphi-305研究,将DLL3从复发后的后线治疗一路推至一线维持;另一边,再鼎医药则带着DLL3 ADC Zoci亮剑一线,直接抛出“去化疗”的重磅杀招。
全球Ib期临床数据显示,Zoci联合阿替利珠单抗在无含铂化疗介入的前提下,实现了81.8%的经确认客观缓解率(ORR)及81.9%的6个月无进展生存率,并伴随惊艳亮眼的安全性与持久的缓解获益。
这组硬核数据,引发了行业对SCLC格局重塑的深度思考:当DLL3已经攻入一线维持,一款来自中国的ADC能否再往前一步,直接撬动延续数十年的化疗骨架?Zoci这款DLL3 ADC能否成长为SCLC下一代“基石药物”?而在Zoci背后,再鼎又能否借这一产品,走出一条独树一帜的全球化之路?
一场重新定义SCLC游戏规则的巅峰对决,开始了。
01
从多年沉寂到密集创新,SCLC成热门战场
2026年ESMO大会上,小细胞肺癌(SCLC)迎来关键一夜。
安进公布了塔拉妥单抗(tarlatamab)联合阿斯利康度伐利尤单抗用于广泛期小细胞肺癌(ES-SCLC)一线维持治疗的全球Ⅲ期DeLLphi-305研究结果。563例在接受度伐利尤单抗联合铂类、依托泊苷一线诱导治疗后未发生疾病进展的患者,被随机分为塔拉妥单抗联合度伐利尤单抗组和度伐利尤单抗单药组。结果显示:两组中位总生存期(OS)分别达到21.1个月和12.7个月,意味着加入塔拉妥单抗后,患者死亡风险降低58%;中位无进展生存期(PFS)则从1.9个月延长至7.4个月,疾病进展或死亡风险下降66%。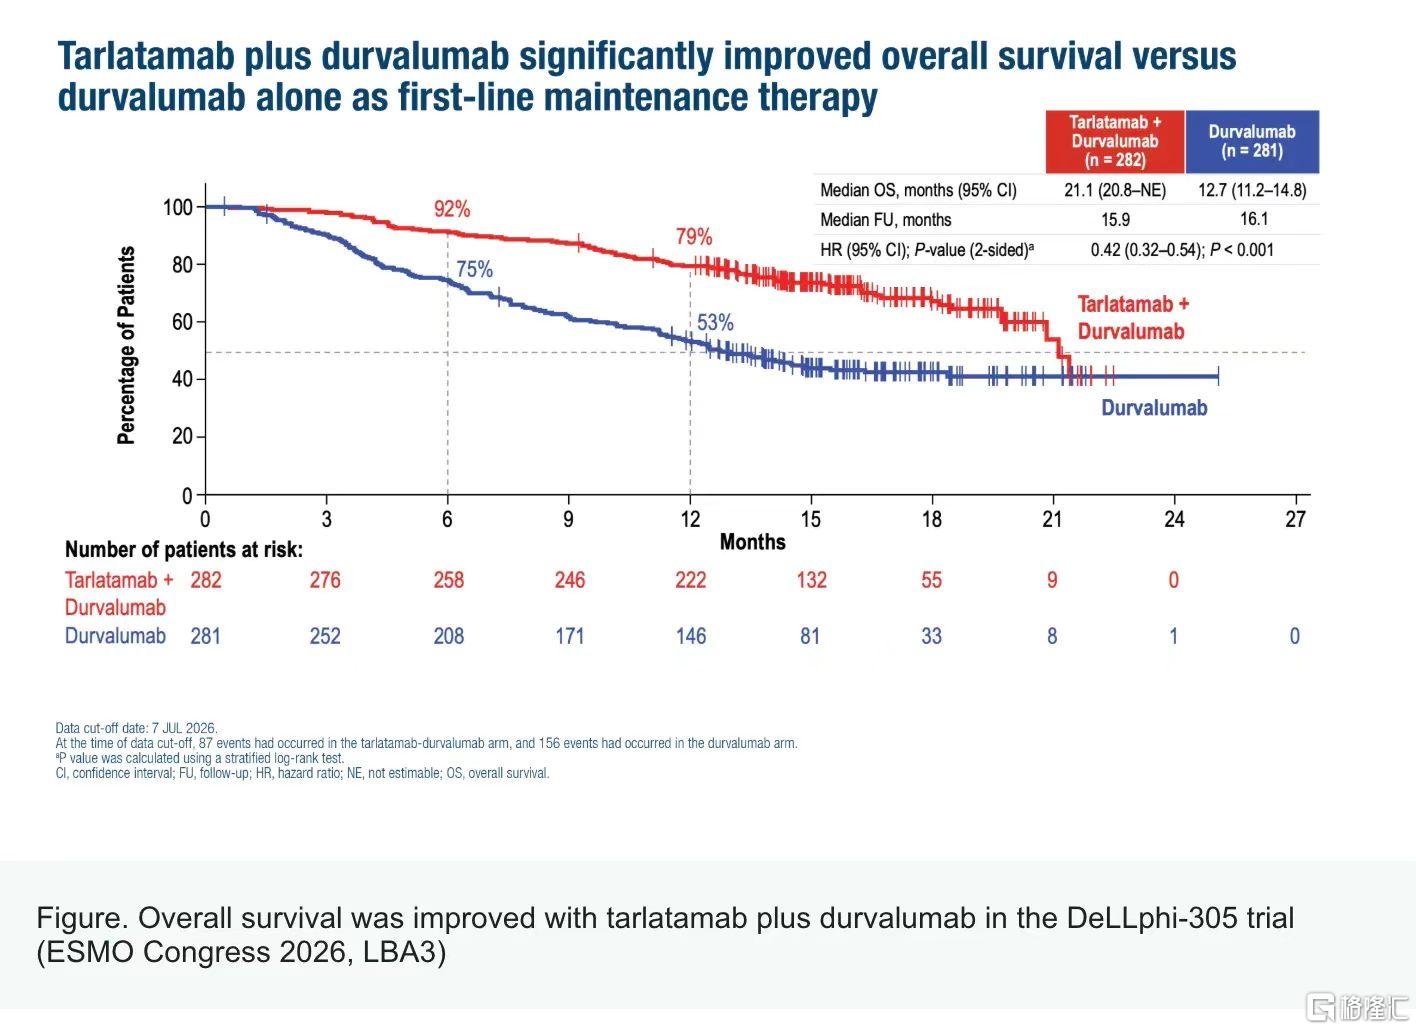
图源:ESMO官网;DeLLphi-305研究,ESMO Congress 2026(LBA3)
换句话说,对于初治后病情稳定或应答的患者,塔拉妥单抗显著延长了无进展生存期,并成功转化为长期的总体生存获益。其更深远的意义在于,这是全球首个通过随机Ⅲ期研究证实:靶向DLL3的T细胞衔接器(TCE)可从后线“救火”角色,迈向一线维持治疗。
这对于SCLC的治疗无疑至关重要。
长期以来,SCLC因恶性程度高、进展快且缺乏成熟靶向路径,一直是肺癌治疗中最难突破的领域之一。美国国家癌症研究所最新数据显示,2016-2022年SCLC整体5年相对生存率仅为9.6%,一旦发生远处转移,患者的5年相对生存率不足5%。尽管化疗(铂类联合依托泊苷)能在短时间内使肿瘤明显缩小,但化疗高毒性导致的治疗周期有限,缓解难以维持,绝大多数患者会在6个月内复发,陷入“化疗能见效,却难持久”的治疗困境。
2018年,免疫治疗的加入一度改写SCLC一线标准,“铂类+依托泊苷+PD-L1抑制剂”取代单纯化疗,并逐步向维持治疗延伸。但整体而言,铂类化疗仍是治疗骨架,复发进展依然高企。
巨大未满足的临床需求面前,曾经沉寂的SCLC赛道迅速升温。
尤其是到了2026年,战局骤然加码,一批新靶点和新技术开始接连下场。DLL3率先出招:安进塔拉妥单抗一头结合肿瘤细胞表面的DLL3,一头牵住T细胞表面的CD3,把免疫细胞直接拉到肿瘤面前完成杀伤,并一路从后线打进一线维持。另一边,ADC也迅速加入战局,DLL3之外,B7-H3、SEZ6等靶点相继冒头。2026年,罗氏/宜联生物的B7-H3 ADC tambotatug pelitecan(Tam-Peli)已在Ⅲ期TAISHAN-302研究中正面击败传统二线药物拓扑替康;默沙东/第一三共的ifinatamab deruxtecan(I-DXd)、艾伯维的ABBV-706等选手也在持续推进。昔日围绕几种细胞毒药物反复排兵布阵的SCLC,如今已经变成TCE、ADC、免疫治疗多路交锋的新战场。
而就在各路选手加速抢位之际,安进DeLLphi-305又把擂台门槛猛地抬高了一截。
在塔拉妥单抗已经通过Ⅲ期研究把DLL3推进一线维持,并做出明确OS获益之后,后来者仅仅局限于改善客观缓解率(ORR)已经不够,能否实现更持久的缓解与OS获益、推进治疗前移,以及降低化疗依赖,已成为衡量新方案临床价值的关键指标。
也正是在这一节点,再鼎医药的zocilurtatug pelitecan(Zoci)挺进一线治疗,而非维持治疗。作为一款DLL3靶向ADC,Zoci此次联合阿替利珠单抗,直接尝试探索“去铂类化疗”的一线新策略。
在本次ESMO大会上,再鼎公布的全球Ib期研究进一步证实了其治疗潜能:Zoci联合阿替利珠单抗在完全去除铂类和依托泊苷的情况下,仍展现出高缓解率、持久获益及优秀耐受性的早期信号。
这样就意味着,群雄逐鹿之下,再鼎携Zoci抛出了一个更具颠覆性的命题:既然DLL3已经攻克了一线维持,能否更进一步,将治疗战场直接推向一线起点,开启一个“无化疗”的SCLC崭新时代?
02
Zoci瞄准“去化疗”背后的三张牌
Zoci敢把“去化疗”这张牌打上牌桌,首要的杀手锏必然是硬核疗效数据。
过去几年,无论是罗氏的IMpower133还是阿斯利康的CASPIAN,ES-SCLC一线治疗虽然从单纯化疗走向免疫联合治疗,但铂类+依托泊苷始终没有离开牌桌。患者通常需要先接受4个周期的化疗联合免疫治疗,其中疾病没有进展或有应答的患者进入维持阶段使用免疫疗法继续治疗。这套模式已经把一线ORR推高到约60%-68%,中位无进展生存期(mPFS)达到5.1-5.2个月,但代价同样清晰,化疗依旧是整套方案的必选项,而且约20%-30%的患者甚至会在诱导期就发生进展,等不到维持治疗。
于是,Zoci选择了另一种出招方式:从一线起点直接以DLL3 ADC联合免疫治疗开局。
此次ESMO公布的数据,也给出了一个颇具分量的早期答案。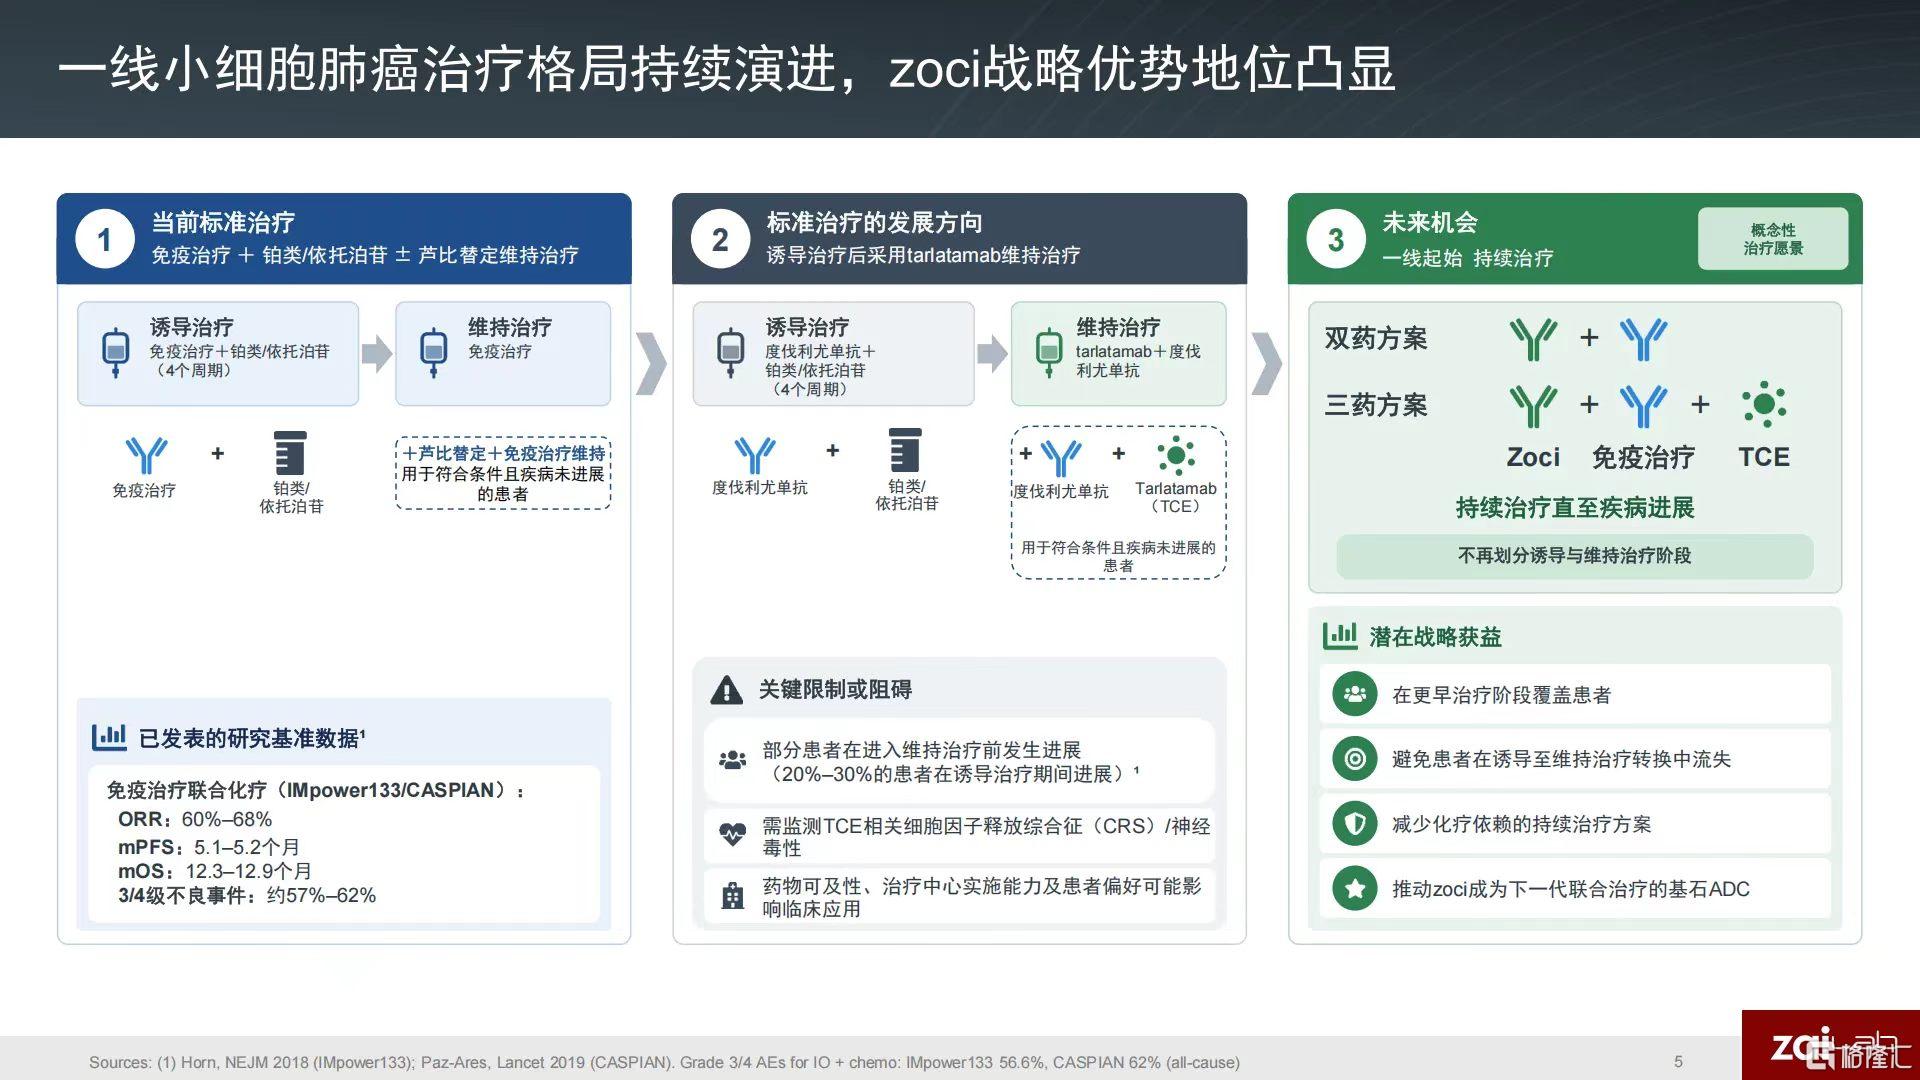
- 在推荐Ⅲ期剂量1.6 mg/kg下,Zoci联合阿替利珠单抗、完全去除铂类和依托泊苷后,33例患者的经确认客观缓解率(ORR)仍达到81.8%,其中27例实现客观缓解;6个月无进展生存率达到81.9%。
- 更值得关注的是,在随访至少6个月的15例患者中,截至中位随访10个月,中位无进展生存期(mPFS)和中位缓解持续时间(mDOR)均尚未达到,仍有10例患者未发生疾病进展或死亡。
也就是说,在“去化疗”之后,Zoci不仅没有出现明显的疗效“失速”,反而初步展现出兼顾高缓解与持久疾病控制的可能。
而除了卓越的疗效,可靠的安全性则是其另一大核心优势。
对于广泛期小细胞肺癌的一线患者而言,安全性从来不是锦上添花。经典“含铂化疗+免疫”一线方案虽然有效,但骨髓抑制等毒性负担沉重,其≥3级治疗相关不良事件(TRAE)发生率高达46%-51.8%。行业内在研的SCLC创新疗法,例如B7H3 ADC和SEZ6 ADC单药治疗在后线小细胞肺癌研究中,≥3级TRAE多在30%-70%。
而Zoci此次的数据恰恰出现了一个颇有意味的反差。研究同时设置了Zoci+阿替利珠单抗双药,以及加入卡铂的三药方案,相当于在同一研究框架下观察“有无化疗”带来的差异。结果显示,1.6 mg/kg双药组中,Zoci相关≥3级不良事件(TRAE)仅为9.1%,无患者因治疗相关不良事件停药;双药方案≥3级治疗期间不良事件(TEAE)发生率为21.2%,而加入卡铂后的三药方案升至76.9%。
尽管尚需更大样本验证,但信号已足够清晰:剔除化疗不仅能大幅减轻毒性负担,更为患者赢得了更大的长期给药与联合治疗空间。
第三张牌,则是全球化从Zoci的临床开发起点就已扎根,并贯穿整条研发路线。公开信息显示,在此次一线数据公布之前,Zoci已经率先在二线及以上SCLC中推进全球开发,并进入全球Ⅲ期DLLEVATE研究。
ORR 81.8%作为ESMO的高光数字,但只是冰山一角。去化疗的早期疗效信号、更宽的安全性窗口,以及全球领先的开发进度,才是Zoci真正握在手里的三张牌。
03
再鼎的下一张牌,不止Zoci
如果只把Zoci看作一款DLL3 ADC,可能低估了它对再鼎的意义。
判断一款创新药最终能走多远,往往不能只是看一次数据有多亮眼,还要看背后有没有完整的临床开发、适应症拓展和全球注册能力支撑。沿着这条线看,Zoci 已然显露出重磅“大单品”(Blockbuster)的雏形:二线及以上小细胞肺癌(SCLC)全球Ⅲ期DLLEVATE研究正在推进;一线Zoci+PD-L1全球Ⅲ期研究计划启动;肺外神经内分泌癌(epNEC)注册性研究同步展开。按照目前规划,仅到2026年底,Zoci就将有二线SCLC、一线SCLC和二线及以上NEC三项关键性研究同步推进。
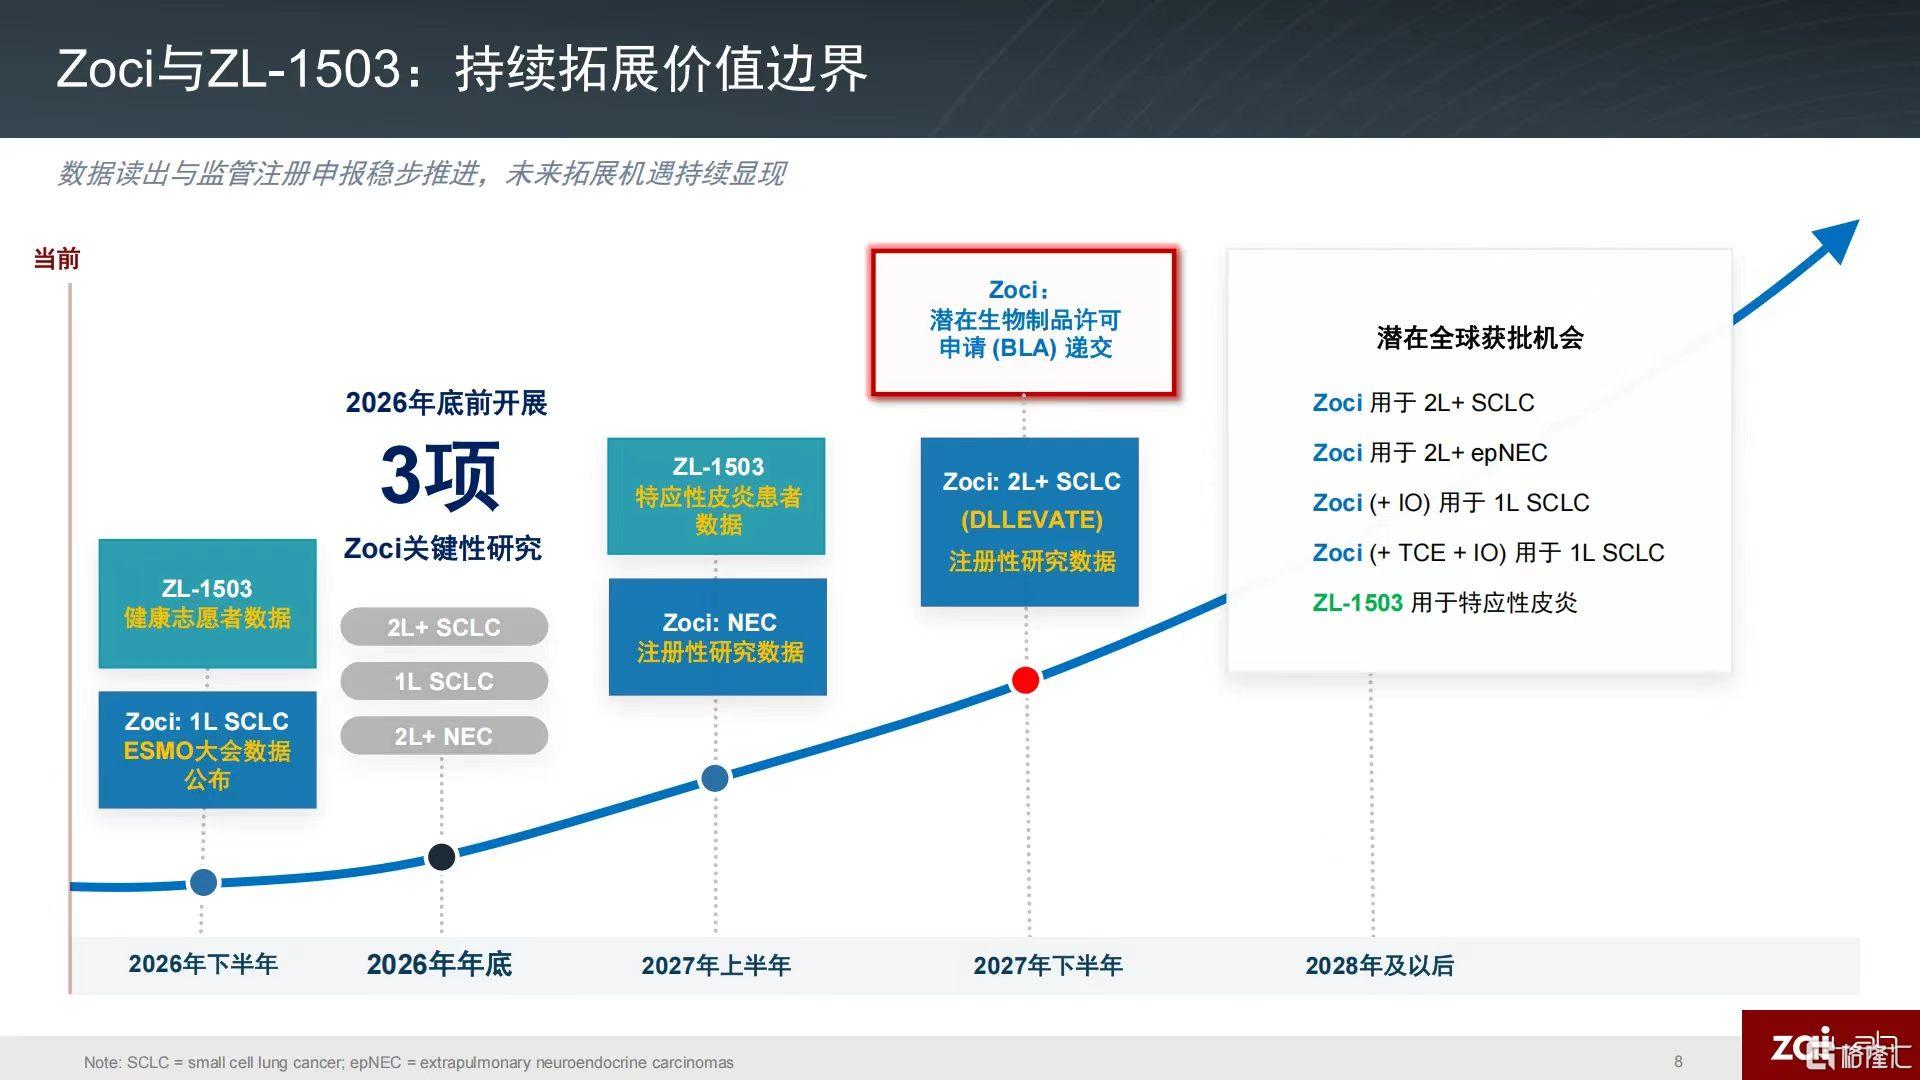 纵向来看,Zoci正在从后线单药不断向治疗一线推进;横向来看,它的边界也已经从单一SCLC扩展到神经内分泌癌、脑转移以及多机制联合。此外,再鼎还分别与安进、勃林格殷格翰合作,探索Zoci联合tarlatamab、obrixtamig两款DLL3/CD3 TCE,并进一步叠加PD-L1抑制剂,尝试“ADC+TCE+免疫治疗”的三联方案。
不止联用,还能序贯。从机制上来说,DLL3 TCE 用完还能上zoci。所以从商业价值看,评估它的潜力,需要同时考虑一线、后线、联合与序贯中的应用机会。若这些布局陆续兑现,Zoci争夺的将不仅是单一线次的市场份额,而是有望确立其作为贯穿SCLC 全病程、承接多疗法联合的“基石 ADC”地位。
而再鼎真正值得关注的地方,也不止Zoci。
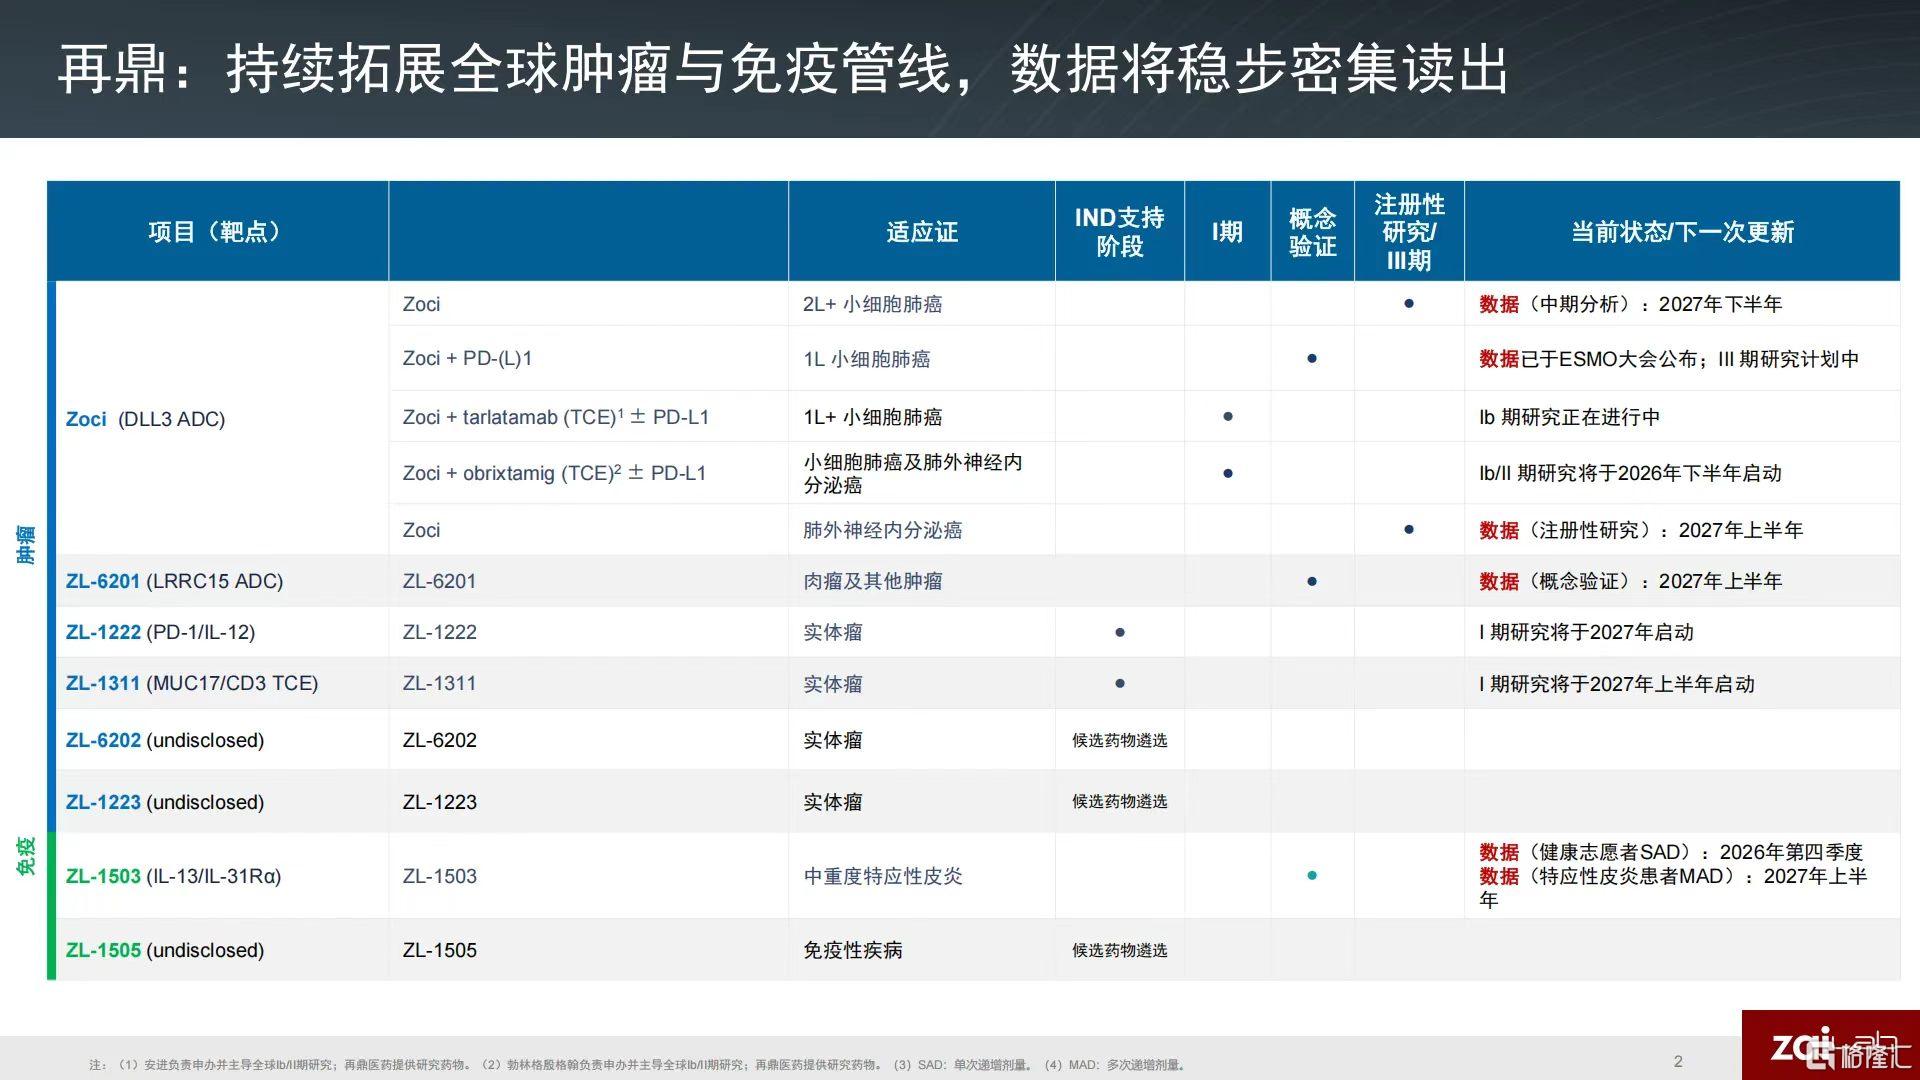 从现有全球研发管线看,一支更加清晰、多点开花的梯队已经开始形成。ADC仍是重要抓手:靶向LRRC15的ZL-6201已进入临床开发,概念验证数据预计于2027年上半年读出;与此同时,技术路线开始向更多方向延伸,PD-1靶向IL-12免疫细胞因子ZL-1222计划于2027年启动Ⅰ期研究,MUC17/CD3 TCE ZL-1311计划于2027年上半年进入Ⅰ期。
换句话说,再鼎并没有把筹码只压在ADC上,而是在TCE、免疫细胞因子等不同技术平台同时落子。
这张研发版图还在向自身免疫领域持续延伸。靶向IL-13/IL-31Rα的ZL-1503预计于2026年第四季度披露健康志愿者单次递增剂量(SAD)数据,并在2027年上半年迎来特应性皮炎患者多次递增剂量(MAD)数据。 从2026年底到2027年,再鼎将迎来一轮相对密集的临床启动与数据读出窗口。回过头来看,Zoci此次ESMO数据更像是一道窗口。
透过它看到的,是再鼎已然蜕变的核心研发范式:以高度差异化的全球创新资产为核心,自I期起即按全球标准推进,并通过“多适应症+多线次+多机制联合”不断放大单一产品的未来价值。
接下来12-18个月,行业将重点检验的,是Zoci能否把一期信号逐步兑现为注册数据:3项全球III期研究并进,2027年冲刺提交首个美国BLA上市申请,联用布局同步展开。
对再鼎而言,把Zoci做深、做透,就是眼下最重要的答卷。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。