分化加剧,赛道冷暖分明:传感器与红外产业链2026三季报深度解读

2026年三季报披露收官,20家传感器、红外光电、MEMS 传感及感知芯片上市公司经营数据集中亮相。从整体成绩单来看,行业不再是普涨格局,赛道红利、下游应用差异带来业绩强分化;红外光电、机器视觉、汽车半导体赛道部分企业营收利润高增;传统工业传感、消费电子感知、部分 MEMS 企业承压明显,部分公司出现利润下滑、亏损扩大的情况。
一、整体盘面:营收与盈利两极分化,单季度波动放大
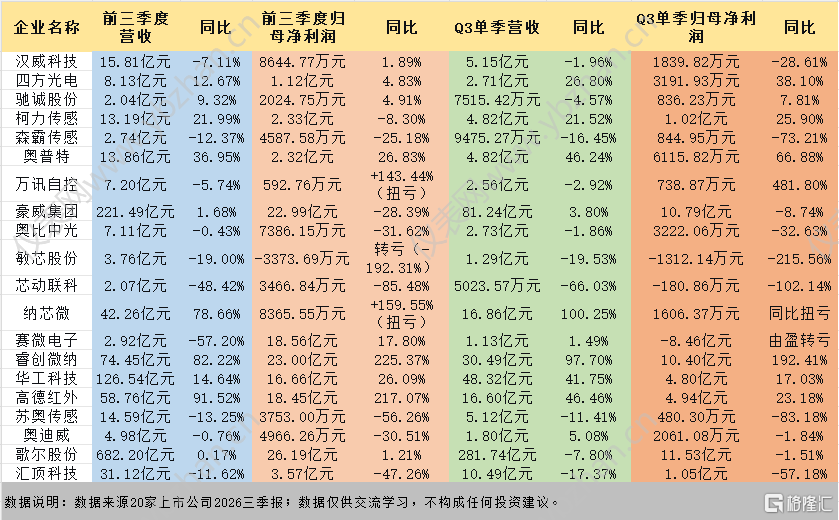
本次统计的20家企业覆盖红外热成像、工业传感器、MEMS 芯片、光学感知、声学传感、触控芯片等多个细分赛道。20家企业业绩呈现明显分化特征,可以划分为高景气增长阵营、稳健经营阵营、承压调整三大梯队。
高景气增长阵营:睿创微纳、高德红外、纳芯微、奥普特表现最为亮眼。
睿创微纳前三季度营收74.45亿元,同比大增82.22%,归母净利润23亿元,同比增幅高达225.37%;Q3 单季营收30.49亿元,同比增长97.70%,单季净利润10.40亿元,同比增幅192.41%,是本次20家企业中业绩弹性最大的企业,红外产业链景气度持续兑现。高德红外紧随其后,前三季度营收58.76亿元,同比+91.52%,归母净利润18.45亿元,同比+217.07%,Q3 单季营收、净利润保持双位数增长,红外设备订单持续释放。纳芯微前三季度营收42.26亿元,同比增长78.66%,归母净利润8365.55万元,同比+159.55%,Q3 实现扭亏,信号链芯片需求回暖。奥普特前三季度营收13.86亿元,同比+36.95%,归母净利润2.32亿元,同比+26.83%,机器视觉赛道持续受益智能制造需求。
稳健经营阵营:四方光电、驰诚股份、柯力传感、华工科技、歌尔股份。
四方光电前三季度营收8.13亿元,同比+12.67%,归母净利润1.12亿元,同比+4.83%,Q3 单季营收同比增长26.80%,单季净利润同比增长38.10%,气体传感器业务保持韧性。柯力传感前三季度营收13.19亿元,同比+21.99%,Q3 单季营收同比+21.52%,单季归母净利润1.02亿元,同比+25.90%,称重传感器业务稳健,机器人传感新业务逐步落地。华工科技前三季度营收126.54亿元,同比+14.64%,归母净利润16.66亿元,同比+26.09%,光模块与传感业务双轮驱动。歌尔股份作为消费电子声学龙头,前三季度营收682.20亿元,小幅增长0.17%,归母净利润26.19亿元,同比微增1.21%,体量庞大,增长趋于平稳。
承压调整阵营:多家企业营收下滑、利润收缩,甚至出现亏损。
森霸传感、苏奥传感、芯动联科、汇顶科技、敏芯股份等企业压力突出。芯动联科前三季度营收2.07亿元,同比大幅下滑48.42%,归母净利润3466.84万元,同比下滑85.48%,Q3 单季营收腰斩,净利润转负。敏芯股份前三季度营收同比下滑19%,归母净利润亏损3373.69万元,亏损幅度进一步扩大。汇顶科技前三季度营收31.12亿元,同比下降11.62%,归母净利润3.57亿元,同比下滑47.26%,消费触控芯片市场竞争持续承压。赛微电子前三季度营收2.92亿元,同比下滑57.20%,前三季度归母净利润18.56亿元(存在特殊收益),但 Q3 单季大额亏损,由盈转亏。
从单季度数据看,Q3 单季业绩波动显著大于前三季度累计数据。部分企业前三季度累计尚可,但 Q3 单季利润大幅下滑,例如汉威科技前三季度归母净利润小幅增长1.89%,但 Q3 单季归母净利润同比下滑28.61%;森霸传感前三季度归母净利润同比下滑25.18%,Q3 单季净利润同比暴跌73.21%,短期下游需求疲软压力凸显。与此同时也有黑马,万讯自控 Q3 单季归母净利润同比暴涨481.80%,实现业绩扭亏,弹性突出。
二、细分赛道拆解:红外光电爆发,消费感知承压,工业传感分化
1. 红外热成像:多场景需求拉动,行业进入高景气周期
睿创微纳、高德红外两家红外龙头业绩爆发,是本季度行业最大亮点。红外设备更新、单兵探测设备放量是核心驱动力,同时红外技术向车载、安防、工业测温等民用场景持续渗透,打开第二增长曲线。两家企业营收、利润同步大幅增长,订单饱满,规模效应持续释放,毛利率改善。但赛道内部分化同样存在,民用红外为主的森霸传感业绩承压,侧面说明**红外行业增长核心来自特种装备端,民用市场复苏节奏偏慢。
2. 工业传感器:稳中有进,结构性机会为主
柯力传感、四方光电、驰诚股份代表工业传感赛道,整体经营稳健。柯力传感称重传感器、四方光电气体传感器,受益于智能制造、环保监测、工业自动化的存量改造需求。但赛道并非全面向好:汉威科技作为气体传感龙头,Q3 单季利润回落;森霸传感传统光敏传感器需求疲软。工业传感赛道特点是存量市场为主,增量依赖下游制造业资本开支,不同品类景气度差异明显。
3. MEMS 与感知芯片:冰火两重天
纳芯微信号链芯片业绩高增,受益汽车电子、工业控制需求;但敏芯股份、芯动联科、赛微电子承压。MEMS 赛道高度依赖下游应用,汽车、工业芯片需求旺盛,而消费类 MEMS 传感器竞争激烈、价格战持续挤压利润。MEMS 芯片属于技术密集型赛道,研发投入高,下游一旦需求波动,盈利会快速受到冲击。
4. 消费电子感知:复苏不及预期,盈利承压
歌尔股份营收体量巨大,但增长近乎停滞;汇顶科技触控芯片利润大幅下滑;奥比中光 3D 视觉前三季度营收小幅下滑,归母净利润同比下降31.62%。消费电子终端需求复苏节奏不及预期,终端品牌去库存,上游感知芯片、光学模组厂商订单偏弱,行业竞争激烈,产品价格持续承压。
三、行业底层逻辑:需求结构重塑,两大核心矛盾显现
矛盾一:下游应用决定企业天花板,特种装备、汽车优于消费
本轮业绩分化本质不是企业技术能力差距,而是下游应用赛道景气度差异。特种装备订单确定性强、毛利水平高,带动红外企业业绩爆发;汽车电子、工业自动化需求稳定支撑工业传感、信号链芯片企业;而消费电子终端需求疲软,所有面向消费端的感知企业普遍承压。未来传感器行业投资逻辑,将从单纯看技术,转向优先判断下游应用市场空间。
矛盾二:国产替代进入深水区,成本与盈利平衡难度加大
国内传感器产业链持续推进国产替代,但不同环节结果不同。红外芯片已经实现大规模国产化,龙头企业能够凭借产能、良率提升实现利润爆发;MEMS、光学传感器部分品类虽然实现技术突破,但消费市场价格竞争激烈,企业增收不增利甚至亏损。国产替代不再只是“有无”问题,而是良率、成本、规模化交付能力的综合竞争。
四、未来展望:结构性机会为主,警惕单季度业绩波动
展望后续,传感器与感知产业链难以迎来全面普涨行情,结构性机会将持续成为主线。
1. 红外光电赛道:特种装备更新的中长期逻辑不变,叠加车载红外等民用市场拓展,头部红外企业有望维持较高景气度,但需要关注订单交付节奏带来的季度业绩波动。
2. 工业与汽车传感器:智能制造、新能源汽车持续带来增量,气体、压力、称重、信号链芯片具备稳定增长空间,优选客户结构优质、产品矩阵丰富的龙头。
3. 消费感知赛道:行业底部震荡,需要等待终端消费电子需求回暖,短期盈利修复难度较大。
同时需要重点风险提示:制造业资本开支不及预期、下游订单波动、行业价格竞争加剧、原材料价格上涨,都可能影响企业盈利水平。传感器行业技术迭代快,新赛道落地进度不及预期也会带来不确定性。
数据说明:数据来源20家上市公司2026三季报;数据仅供交流学习,不构成任何投资建议。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。