估值锚切换,迈瑞医疗迈向“全球流水型医疗平台”


面对不确定性,如何把握确定性、穿越周期?不同行业与公司,给出的答案并不相同。
作为全球医疗器械TOP30中唯一一家中国企业,迈瑞医疗在医改深水区里的答卷,是“有备而来”。
今年10月下旬,大盘情绪低迷之际,迈瑞医疗逆势走强,创下9连阳记录。股价韧性背后,是公司提前落子的三条主线:流水化、全球化、数智化。
流水化重塑收入结构,全球化分散区域风险,数智化抬高竞争壁垒。三者叠加,构成迈瑞穿越周期的底层逻辑。当行业从“设备普及红利”转向“全生命周期成本竞争”,这套“有备而来”恰好踩在范式切换的节拍上。
这份2026年三季报,正是观察这场切换的样本。
01
经营质量:拐点已现,结构在变
先看公司财务状况,公司盘面回暖,拐点信号明确。
2026年前三季度,迈瑞医疗营收270.97亿元,同比增长4.89%;净利润75.64亿元,同比下降3.19%;扣非净利润76.29亿元,同比下降0.81%。单看表观利润,似乎“增收不增利”。但利润端的压力主要来自汇率和原材料。
剥开这层“外衣”后,真实情况截然不同:剔除汇兑损益影响,前三季度净利润同比增长6.29%,扣非净利润同比增长8.83%;汇率中性口径下,前三季度营收同比增长7.38%。经营活动现金流净额82.97亿元,同比增长14.08%,盈利质量扎实。
分季度看,公司逐季修复的态势愈发清晰。
2026年第三季度,营收93.50亿元,同比增长2.85%,环比接近持平;净利润25.17亿元,同比下降2.47%,但扣非净利润26亿元,同比增长0.60%。剔除汇兑损益影响,三季度净利润同比增长1.79%,扣非净利润同比增长4.71%;汇率中性口径下,三季度营收同比增长5.95%,经营边际向好。
分业务看,业务结构正在发生质变。
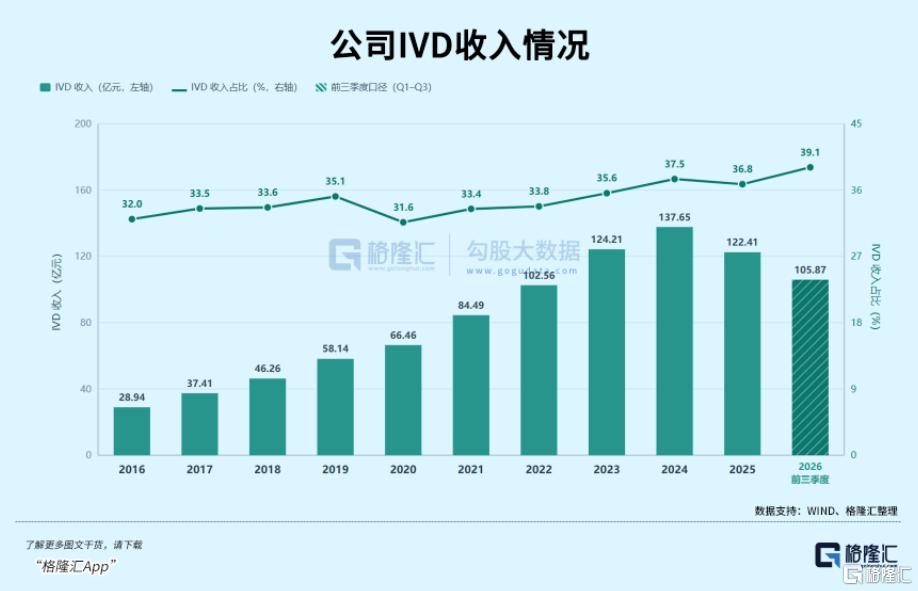
体外诊断前三季度收入105.87亿元,同比增长7.79%,占总营收比重逐年提升至39%,继续保持第一大板块。免疫和凝血均实现双位数增长,其中国际IVD增长20%,国际免疫增长超30%。生命信息与支持前三季度收入73.25亿元,国际收入占该产线比重升至76%;医学影像收入43.00亿元,国际收入占比升至68%,超高端超声A系列上市正在打开海外高端突破的空间。
除了三大传统业务之外,新兴业务的看点更为集中。
前三季度,公司新兴业务收入47.35亿元,同比增长20.52%,占公司整体收入比重达到17%,规模已稳居第三大业务板块;其中国内新兴业务收入占国内整体收入的23%,微创外科和微创介入收入增速均超过20%,正在成为未来发展的重要引擎。
值得关注的是,国内市场正在弱复苏中结构改善。这一判断,也能从行业数据中得到印证。
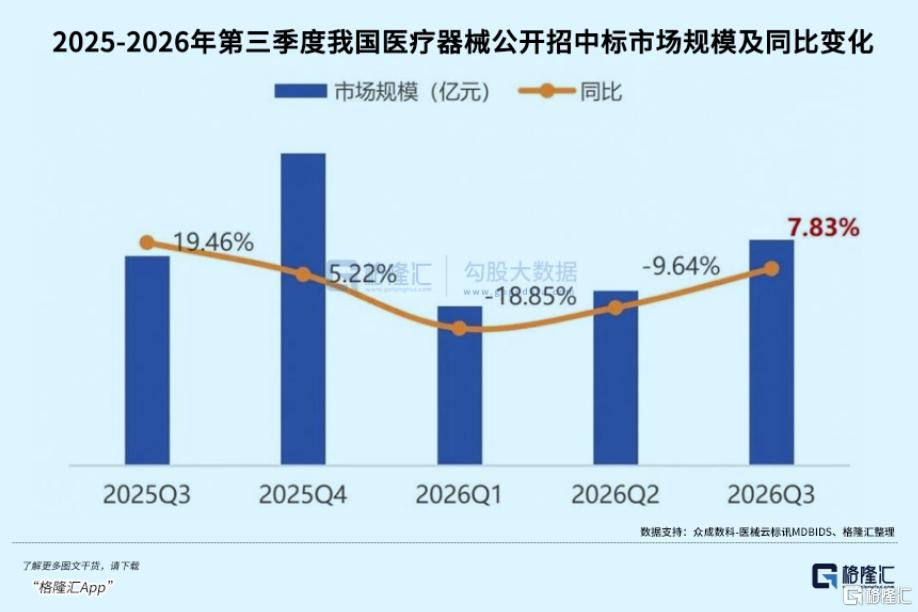
据众成数科-医械云标识MDBIDS统计,2026年第三季度我国医疗器械招投标整体市场规模同比增长7.83%,结束上半年负增长;Q1同比下降,Q2降幅收窄,Q3增速转正。国金证券指出,需求正在逐步释放,板块业绩进入修复通道。
作为行业龙头,2026年前三季度公司国内业务实现收入127.33亿元,第三季度环比第二季度已实现1.95%的正增长。公司预计2026年全年国内业务有望实现正增长,2027年及之后将迈入稳健高质量的持续快速增长通道。
02
流水化:从卖设备,到经营客户
面对不确定性,穿越周期的答案,往往藏在商业模式的变化里。迈瑞医疗的应对很明确:从一次性设备销售,转向“设备+试剂+运维”全生命周期服务,用流水化重塑收入结构。
逻辑并不复杂。一台流水线装机后,医院要把免疫、生化、凝血等核心套餐逐步迁移到这条线上,随后形成“装机—上量—试剂放量”的持续复购链条。设备是一次性收入,流水线是长期入口。流水型收入可累积、可预测,持续增厚经营性现金流,平滑设备招标周期波动。
这也是迈瑞医疗收入结构变化的核心。公司产品矩阵中,以IVD试剂、微创外科耗材、微创介入耗材等为代表的流水型业务收入,2025年约占公司整体收入的40%。这类业务是医疗器械中增速最快的细分领域之一,公司未来有望持续提升其占比。
但流水线装进去只是第一步。装机能不能转化为试剂复购,取决于装机的客户质量,这正是国内双大客户和海外中大样本客户突破的意义所在。
国内看客户质量。
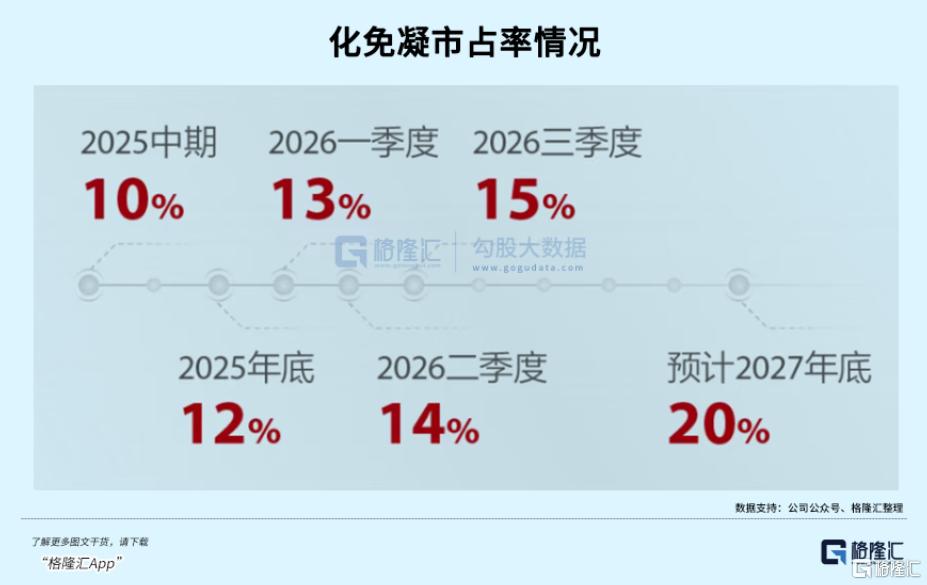
前三季度,MT8000流水线国内新增订单近400套、新增装机近300套,装机量已超去年全年。装机是试剂的“前置指标”,这批流水线将在未来几个季度持续贡献试剂收入。装机的质量,直接体现在市占率上:免疫、生化、凝血三大核心业务在国内市场的平均市占率,从2025年中期的10%逐季攀升至2026Q3的15%。
海外看中大样本客户。
公司持续突破高端私立医疗集团、连锁第三方实验室等中大样本客户,前三季度TLA流水线赢单35套、装机20套,装机量同比接近翻倍。
例如,在印度某中型私立连锁实验室,公司凭借血球产品多年积累的性能口碑,今年完成了血球+免疫+生化+凝血四合一TLA流水线装机,替换原有欧美品牌产品,预计年化试剂产出将超过40万美元(数据来源:公司业绩发布会预估)。
这些中大样本客户的突破,正在逐步体现为收入增长:国际IVD前三季度增长20%,其中国际免疫增长超过30%。海外IVD的突破,已经从单机销售,走向以流水线为入口、试剂为复购的中大样本客户经营模式。
而集采常态化,则让这套逻辑的价值进一步显性化。
集采将耗材与维保纳入全生命周期成本评审,主机低价、耗材盈利的旧模式空间收窄,流水型收入结构的价值随之显性化。从行业视角看,集采和价格调整不是简单的“降价”,而是把竞争维度从“单台设备报价”转向“全生命周期成本”。谁能提供设备、试剂、耗材、运维、质控、AI审核的一体化方案,谁就能在总成本评审中占据优势,这恰恰是流水化战略的底层逻辑。
03
数智化与全球化:护城河与天花板
流水化回答的是“复购从哪来”,数智化回答的是“粘性有多强”,全球化回答的是“天花板有多高”。三者指向同一个结论:迈瑞医疗的估值锚,正在从“国产替代+设备周期”切换为“全球化龙头+平台化生态+流水型复购”。
数智化提升的是客户粘性。
迈瑞医疗已完成“设备+IT+AI”数智医疗生态搭建,以瑞智、瑞检、瑞影三大专科信息系统为载体,叠加启元AI垂域大模型。前三季度,瑞检生态覆盖近1580家医院,瑞智重症决策辅助系统&启元重症医学大模型累计装机医院50家、瑞智围术期决策辅助系统&启元围术期医学大模型累计装机医院12家,瑞影累计装机超32900套;启元检验大模型报告审核准确率超90%,重症、围术期、妇产等垂域模型陆续落地。这套生态的价值不在单点产品,而在绑定深度:设备数据、检验流程、质控规则、科研数据一旦嵌入医院日常运转,替换成本极高。粘性即护城河,迈瑞医疗由此从一次性产品交付,转向长期价值共创。
全球化则把市场空间和区域韧性同时打开。
前三季度国际收入143.64亿元,美元口径同比增长16.02%,国际收入占比达到53%。分区域看,欧洲增长近20%,拉美增长近18%,亚太增长14%;印度、巴西同比增长超25%,墨西哥、土耳其超40%。迈瑞医疗的全球化不是靠单一区域扛盘子,而是发达市场与新兴市场同步抬升,这正是穿越周期所需要的区域韧性。
目前,迈瑞医疗业务已遍及190多个国家和地区,产品进入全球Top100医院中的87家;2026年10月全球医疗器械百强榜上,迈瑞医疗以46.31亿美元营收排名第28位,是中国仅有的两家上榜企业之一。
但估值并没有跟随叙事切换。
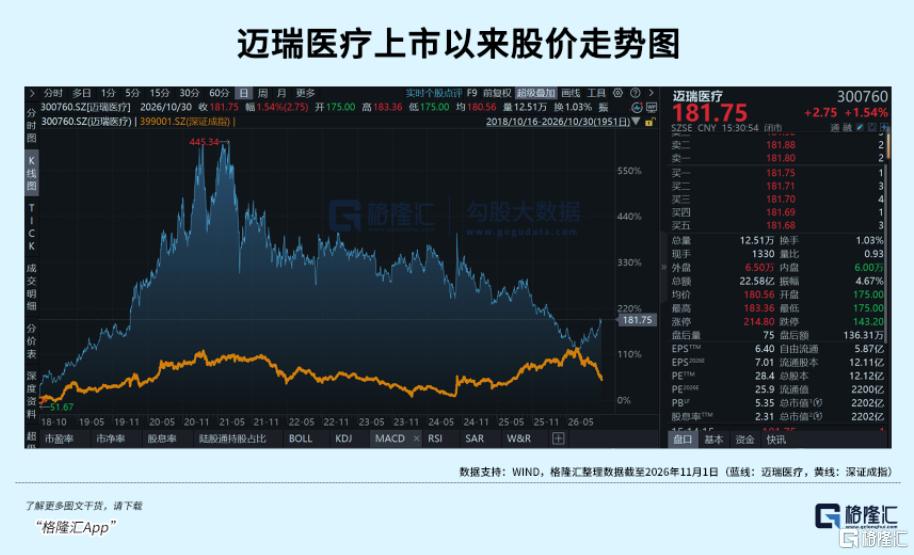
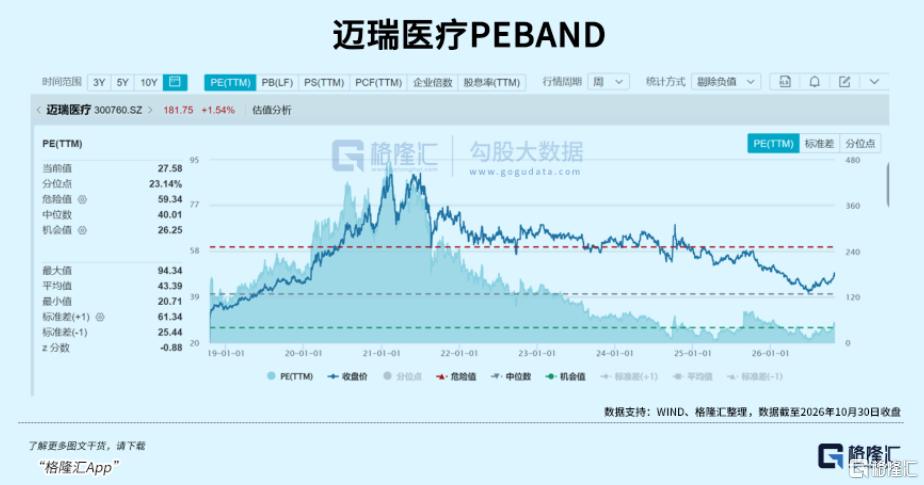
截至2026年10月30日收盘,迈瑞医疗PE(TTM)为27.58倍,处于历史23.14%分位(数据来源:WIND)。在海外收入占比已经过半,数智化生态持续落地的当下,公司估值却并未完全适配。
核心矛盾在于两套定价框架的错位:旧框架看的是国内招标节奏和设备出货量,新叙事看的是海外收入占比、流水型复购质量和数智化粘性。市场仍部分用旧框架给迈瑞医疗定价,而公司已经用三条逻辑完成了估值锚的切换。两套坐标之间的差距,就是当前估值与基本面之间的错配。
04
小结
回到最初的问题:面对不确定性,迈瑞的“有备而来”到底备了什么?
答案不在单季增速,而在三条主线同时向前。
第一,流水化改变收入构成。设备从一次性交付变成长期服务入口,试剂、耗材、运维形成持续复购。集采把竞争拉向全生命周期成本,谁能把“卖设备”变成“经营客户”,谁就能够跨过分水岭。迈瑞备的,是收入结构的韧性。
第二,数智化加深客户绑定。“设备+IT+AI”把数据、流程、质控、科研沉淀进医院日常运转,替换成本被抬高,迈瑞从产品供应商变成长期合作伙伴。迈瑞备的,是客户关系的深度。
第三,全球化分散区域风险。海外收入占比过半,欧洲、拉美、亚太同步增长,发达与新兴市场形成互补。单一区域波动,其他区域能补位。迈瑞备的,是区域布局的回旋空间。
三条主线合在一起,迈瑞医疗的估值锚已经从“国产替代+设备周期”切换为“全球化龙头+平台化生态+流水型复购”。
从深圳蛇口到全球TOP30,迈瑞走完了西方巨头半个世纪的路。穿越周期从来不是等风来,而是风来之前把船造好。流水化、数智化、全球化,就是迈瑞提前造好的三条船。
所谓“有备而来”,备的不是一招一式,而是在周期底部就完成了增长逻辑的换轨:从设备出货到流水复购,从单点产品到数智生态,从中国龙头到全球平台。风再起时,迈瑞的坐标已经不同。(全文完)
SZ 迈瑞医疗
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。