伯恩斯坦最新警告:AI新云商业模式暗藏重大风险!多家企业未来1-3年或破产,15年数据中心租约与短期客户合同严重错配
投资者内参丨马振阳
10月30日,国际知名券商伯恩斯坦(Bernstein)发布最新研报《解读数据中心合同:与法律专家对话的核心要点及访谈实录》,对当前AI数据中心行业的合同结构、融资担保及潜在风险进行了分析。
报告中,拥有30多年数据中心行业经验的法律专家Jeffrey Moerdler发出警告:未来1—3年,部分新兴AI算力云企业(Neocloud)可能走向破产,主要原因在于其商业模式存在严重的合同期限错配。
这些企业往往需要签订长达15年的数据中心租赁合同,但面向下游客户提供算力服务的合同可能只有几天、几周或几个月,较长的通常也只有1—3年。
Jeffrey Moerdler将这一商业模式直接比作“WeWork 2.0”,认为其存在与昔日共享办公巨头WeWork类似的风险。
与此同时,AI数据中心交易中的担保条件正在发生调整,部分项目的担保范围已从覆盖全部租赁义务,收缩至仅覆盖约80%的建设贷款。
▌15年长期租约与短期客户合同严重错配,商业模式被指“WeWork 2.0”
Neocloud是近年来AI算力需求爆发催生的一类新兴云计算企业,主要通过租赁数据中心、部署GPU等计算设备,再向下游客户提供算力服务。伯恩斯坦研报中,Jeffrey Moerdler对这类企业的商业模式提出了质疑。
部分Neocloud企业需要承担长达15年的数据中心租赁义务,但其与最终客户签订的算力服务合同,期限可能只有一天、一周、一个月,即使是期限较长的合同,通常也只有1—3年。市场上偶尔存在5年期合同,但专家表示,自己没有听说过更长的合同。
“Neocloud让我担忧,因为它们就是WeWork 2.0。”Jeffrey Moerdler在访谈中直言。
WeWork曾通过签订长期办公楼租约,再以相对短期、灵活的方式向客户出租办公空间,在快速扩张后陷入严重财务危机,并于2023年申请破产保护。
Jeffrey Moerdler预计,未来1—3年,一些规模较小的AI初创企业和Neocloud企业可能无法维持经营,最终走向破产。不过,最先出现问题的可能并非规模最大的上市Neocloud企业,而是部分规模较小、专注特定市场的企业。
▌担保条件正在收紧,从全额覆盖降至约80%的建设贷款
除了商业模式本身的风险,AI数据中心融资担保结构也正在发生变化。
此前,部分大型科技企业会为数据中心租赁合同提供全额担保,覆盖整个合同期限内的租金支付义务。如今,一些交易已经转向有限担保,担保方可能只承诺覆盖建设贷款的80%,而不再保证整个租赁合同下的全部租金义务。
在这一结构下,数据中心开发商不仅需要自行投入建设贷款之外的股权资本,还要承担部分建设贷款无法获得担保的风险。
更值得关注的是,这些担保金额往往还会随着合同期限推移而逐年减少。以一项10年期数据中心租赁合同为例,如果担保金额按照直线法逐年递减,那么到了第7年左右,原有担保的实际保护价值可能已经非常有限。
这一变化不仅发生在传统云计算巨头参与的交易中,也出现在AI企业和芯片制造商提供担保的合同中。
与此同时,担保方正在要求获得更多接管权。一旦Neocloud企业发生违约,提供担保的大型科技企业或芯片公司,希望能够直接接管相关数据中心的空间及电力资源,以减少自身潜在损失。
▌AI数据中心需求仍在增长,部分企业破产后资产或被重新出租
尽管对Neocloud企业的商业模式发出警告,但伯恩斯坦研报并未认为AI数据中心行业已经出现需求放缓。
Jeffrey Moerdler表示,目前数据中心交易活动仍然十分活跃,市场需求持续增长。不过,开发商和投资者在签订合同时变得更加谨慎,对投机性项目和交易对手信用状况的关注明显提高。
对于未来可能出现的Neocloud企业破产,数据中心开发商也并非一定遭受重大损失。
以每兆瓦数据中心建设成本1000万美元为例,如果开发商事先获得相当于建设成本30%的信用支持,包括现金保证金、预付资本或信用担保,并在客户破产后顺利收回设施,那么其有效成本可能降至每兆瓦700万美元。
由于数据中心已经建成并具备电力供应,相比建设成本超过1000万美元的新项目,这类设施在重新出租时可能具有价格优势。
Jeffrey Moerdler预计,未来3—5年,随着AI计算需求从大型数据中心的集中式模型训练逐步向本地推理应用扩展,城市及郊区的小型数据中心需求将明显增长。
▌伯恩斯坦维持CoreWeave“跑输大盘”评级
在具体投资标的方面,伯恩斯坦对不同类型的数据中心及云计算企业采取了不同的评级立场。
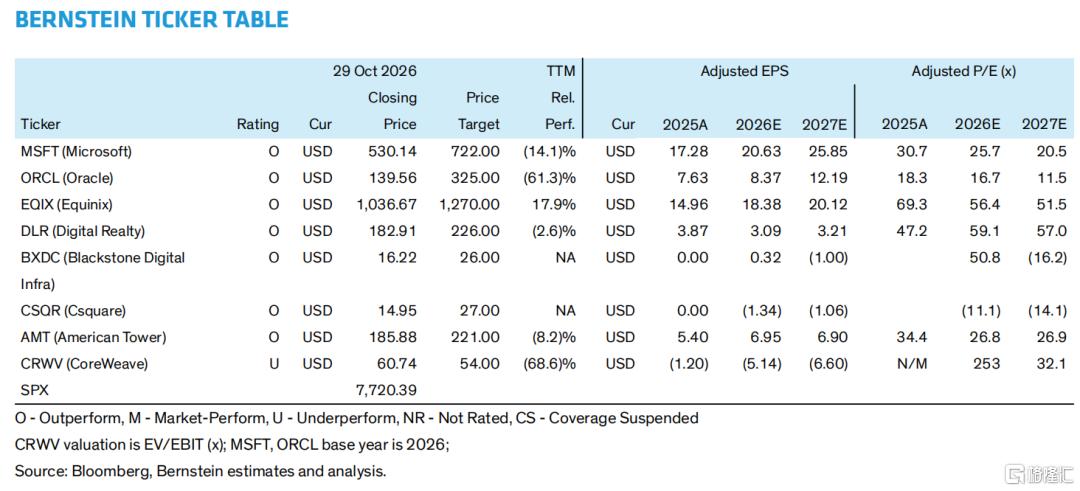
伯恩斯坦维持微软、甲骨文的“跑赢大盘”评级,同时看好Equinix、Digital Realty等数据中心基础设施企业。
但对于AI算力云企业CoreWeave,伯恩斯坦则维持“跑输大盘”评级,目标价54美元,低于其10月29日60.74美元的收盘价。
风险提示:本文为内容资讯,不构成投资建议。市场有风险,投资需谨慎。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。