以退为进:出口退税的再定价


今年以来财政收支紧平衡延续,市场对增量政策工具的预期博弈持续发酵。作为体量庞大却易被市场低估的政策变量,出口退税的底层逻辑正在发生深刻切换。
传统框架下,出口退税更多是一笔“贸易账”,在宏观下行期充当稳外需的“减震器”;如今,它已成为宏观资源统筹与产业升级双重核算下的再定价杠杆:为谁退,决定贸易立场;退多少,决定财政空间;怎么退,决定产业未来。
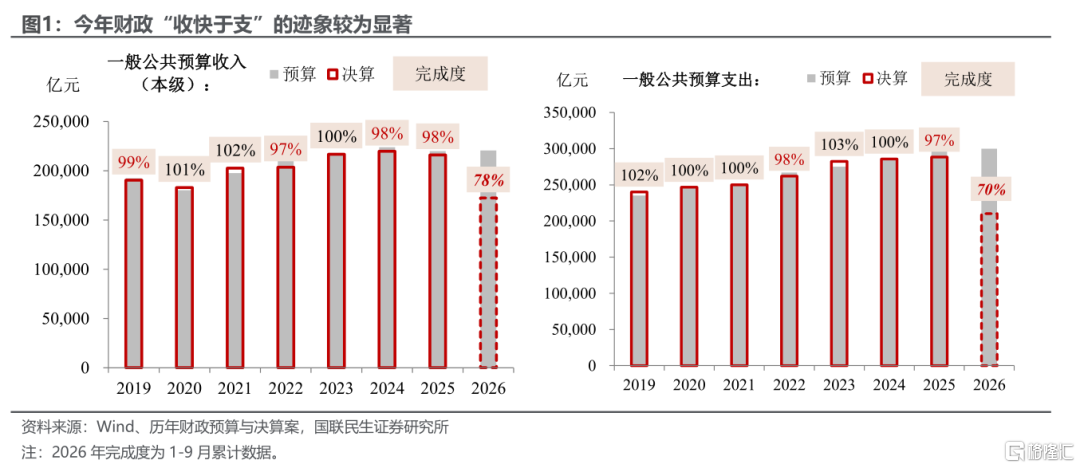
因此,本轮出口退税的结构性退坡,标志着政策目标函数已由单一稳外贸,转向财政收支与产业升级的双重目标。这并非简单的外贸激励调整,本质是对结构性过剩产能的一次出口端再定价。由此衍生出三个关键问题:
一是政策为何选择在当前时点出手,财政账与产业账如何权衡?
二是在外部贸易博弈升温的约束下,退坡的节奏与幅度如何把握,对出口竞争力的实质影响几何?
三是再定价沿产业链传导,又将如何重塑行业盈利与出口格局?
出口退税再定价的宏观抉择
出口退税正在财政大盘中扮演被市场低估的角色。2025年其规模达2.13万亿元,同比增长10.7%,远超同期税收收入0.8%的增速,占税收收入比重升至约12%且上行通道较为明确;横向对标已远超地方税种,与消费税、个人所得税同处一个量级,堪称预算大盘中的“隐形第五税种”。
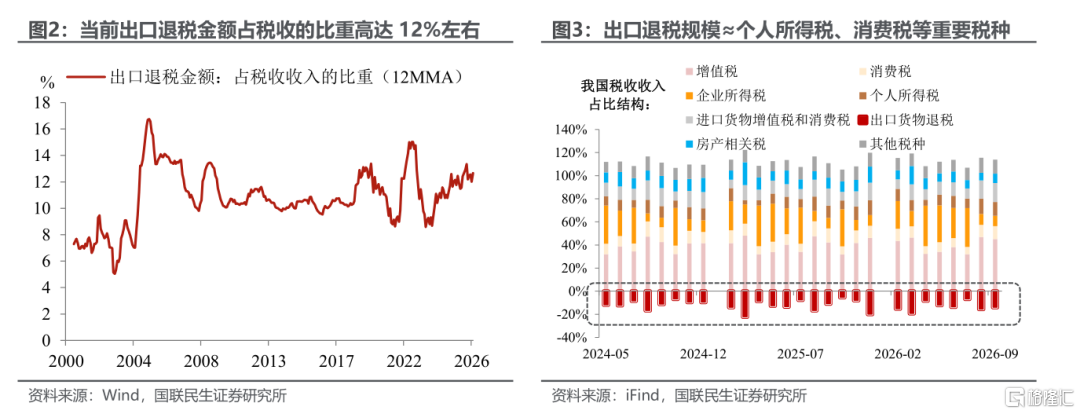
更值得关注的是属性之变:自2015年改由中央财政全额负担后,出口退税已成为传导迅速的纯中央调控工具,而2024年以来对光伏、电池等品类的梯次下调,标志其功能正从普惠“稳外贸”转向结构性“以退促调”。基准情形下,总量扩张与结构收缩将并行,退税占比有望向13%靠拢,新能源链条的退税收缩将倒逼价格修复与产能出清——退税政策调整应纳入出口链盈利预测的常规假设项。
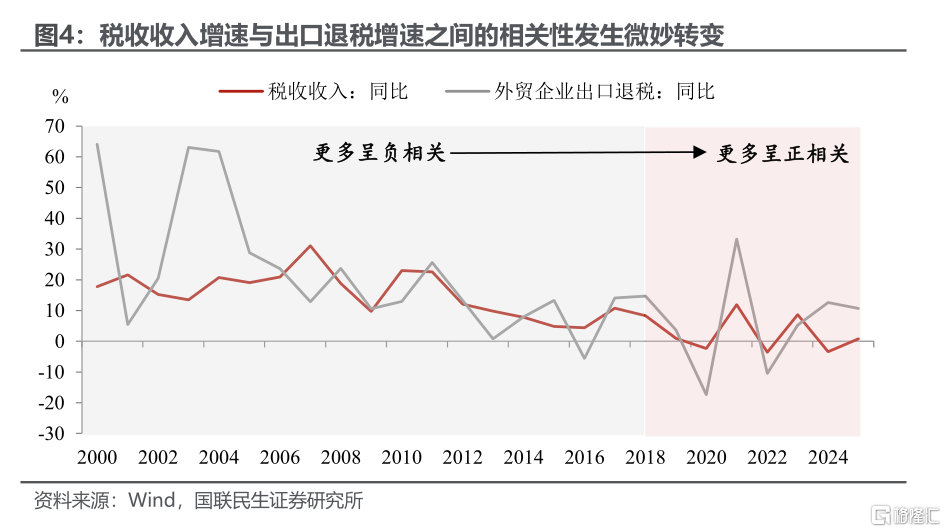
从前,税收收入增速与出口退税增速更多呈负相关,在经济承压、总体税收增速放缓的年份,财政往往通过主动上调出口退税率或清理欠退税来“稳外贸”,使退税规模逆势上升。但当前,出口退税与税收更多呈同向波动,随着政策步入档位稳定期并回归中性税收安排,出口退税与税收开始共同受宏观及贸易景气度驱动。
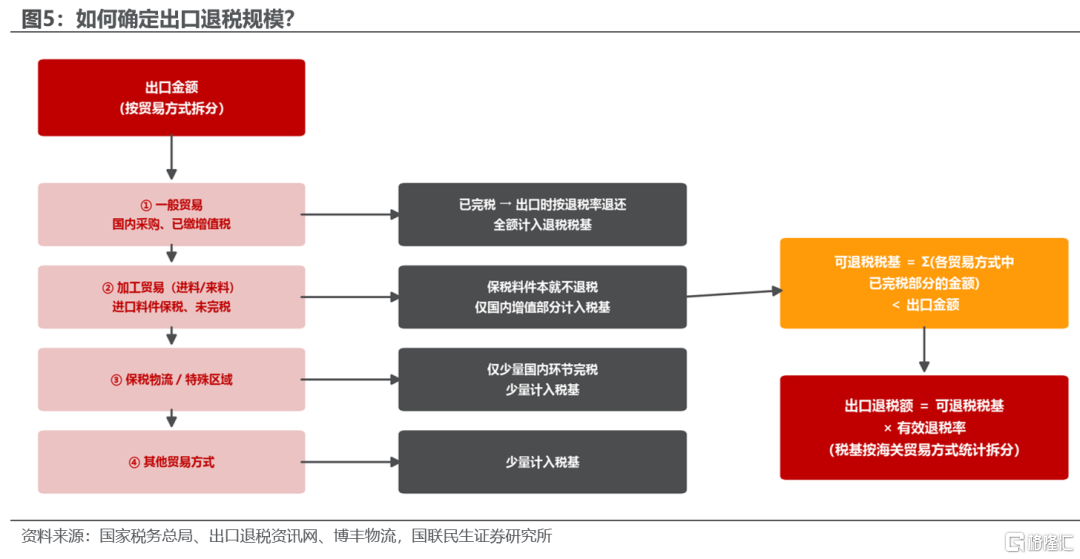
另外,出口退税金额并非单纯由“出口金额×退税率”的简单乘法所决定。出口退税的底层核心在于对“在国内已完税货值”的退还。各行业的贸易结构存在显著差异,例如电子等加工贸易占比高的行业,进口料件本身保税且未完税,这部分便不能计入退税基数;而纺织服装等以一般贸易为主的行业,国内采购环节已足额缴纳增值税,其可退税基数占比就相对较高。因此,企业实际的可退税基数必然小于账面上的出口总额。
贸易博弈下的出口退税节奏:对出口竞争力的实质影响
退税退坡的政策收益,不仅在于优化财政资源,更在于以主动调整换取贸易摩擦的缓冲空间。在国际关系维度,主动削减对核心优势产品的出口退税,实质上对冲了部分针对“国家补贴”的外部指控,有助于缓解地缘政治博弈下的新一轮贸易壁垒压力;但节奏与幅度仍需兼顾出口竞争力,避免政策调整与外需回落形成共振。
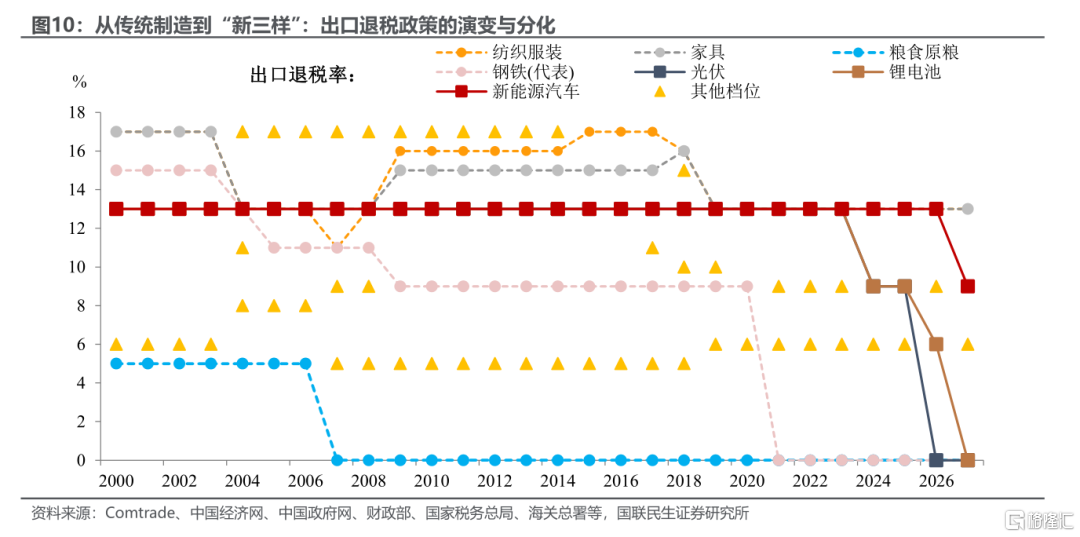
2000年以来的政策演进清晰表明,出口退税已从应对总量冲击的“稳定器”转向适配产业升级的“调节阀”。政策不仅时常充当总量调节器,更是行业新旧动能切换的精准映射;复盘其阶段切换,有助于判断本轮退坡的方向、边界与产业含义。
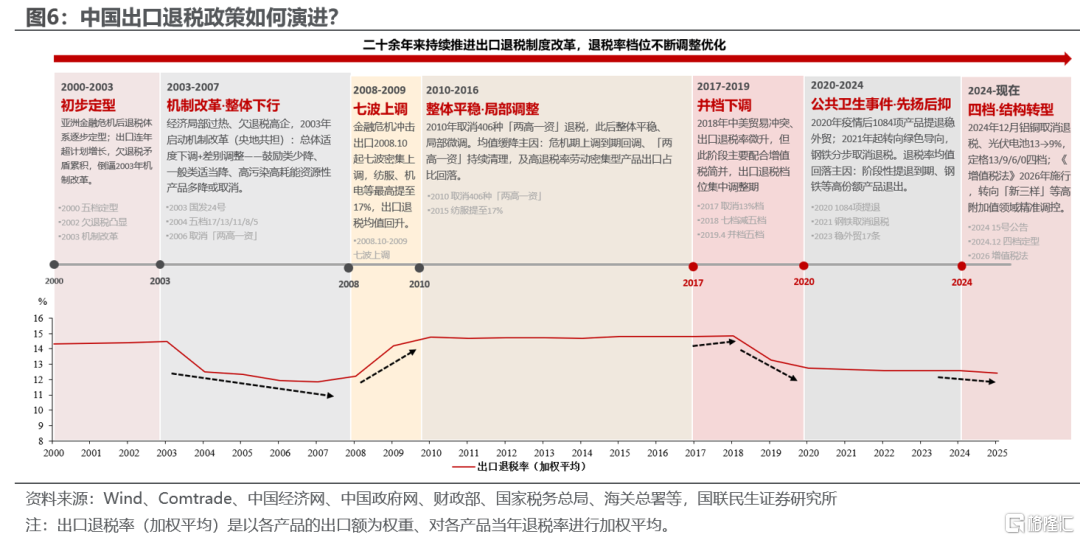
四个阶段的政策切换,勾勒出出口退税工具从总量托底到结构出清的演进路径,也为判断后续退坡方向提供了历史坐标。具体来看,出口退税政策的调整主要可划分为四大阶段:
2000-2007年,出口退税以“防过热、控低端”为主线,首次展现财政减压与结构优化的双重属性。加入WTO后出口连年超计划增长,国内经济面临局部过热,财政层面也积累了较高的欠退税矛盾;政策顺势在2003—2007年启动央地共担的机制改革,整体适度下调出口退税率,并率先对高污染、高耗能、资源性的“两高一资”产品下调或取消退税,以缓解财政压力并抑制低端产能无序扩张。
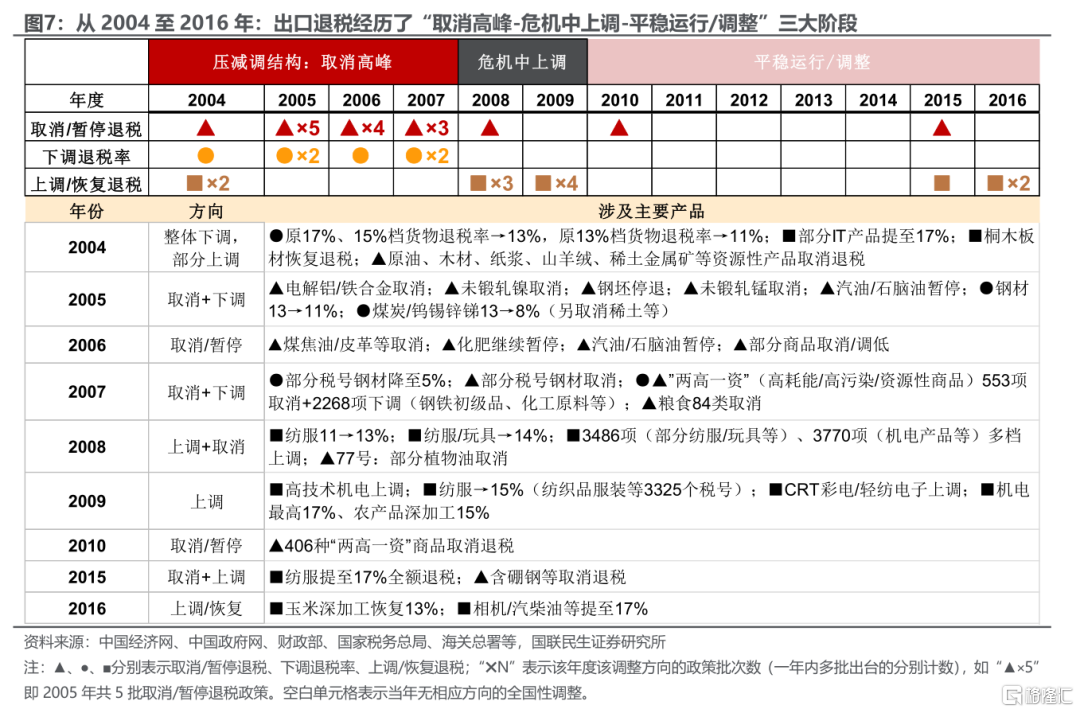
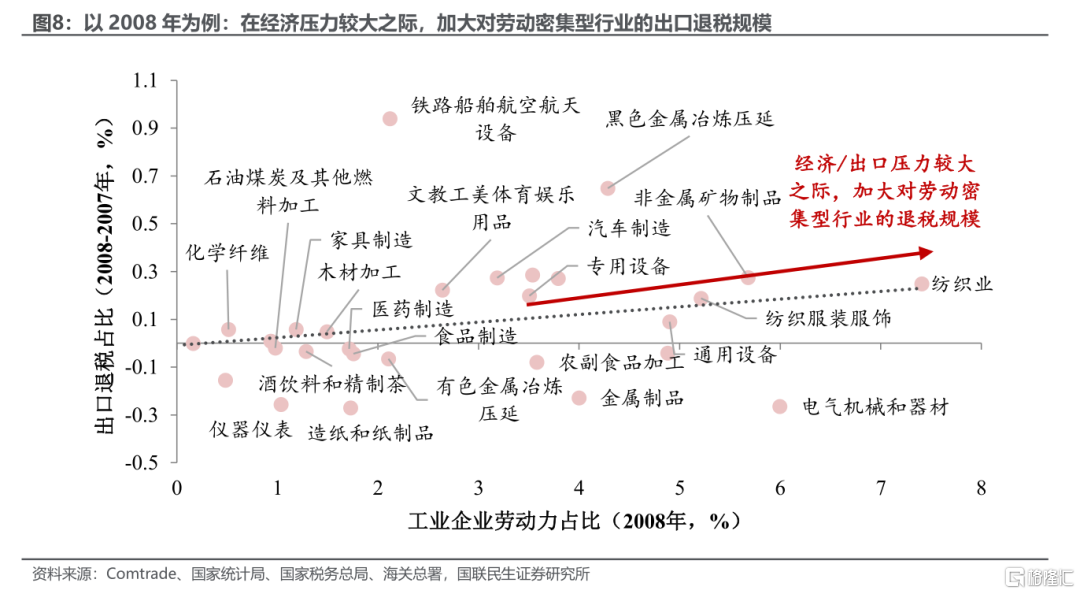
2008-2016年,出口退税是最直接的逆周期“稳外贸”工具,其政策价值主要体现在保市场主体与稳出口份额。全球金融危机导致外需压力上升后,政策密集启动七波上调,重点向纺织服装、机电等劳动密集型和就业承载力较强的行业倾斜,迅速拉升出口退税均值,在关键时刻发挥了托底作用。
2017-2023年,政策由短期托底逐步转向结构优化,结构出清开始取代总量维稳成为中期主线。这一阶段出口退税政策主要配合增值税简并进行并档下调;不过2020年面对公共卫生事件冲击,再现短期总量托底特征;2021年起则加强服务于绿色转型和产业升级,钢铁等高份额传统产品逐步取消出口退税,带动加权出口退税均值再度回落。
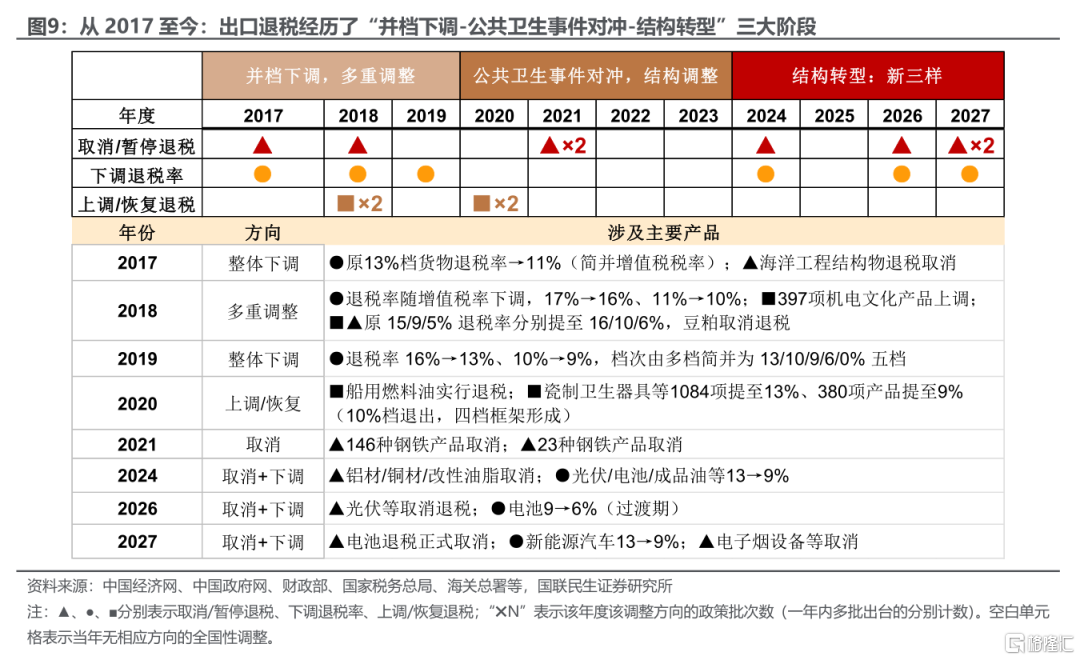
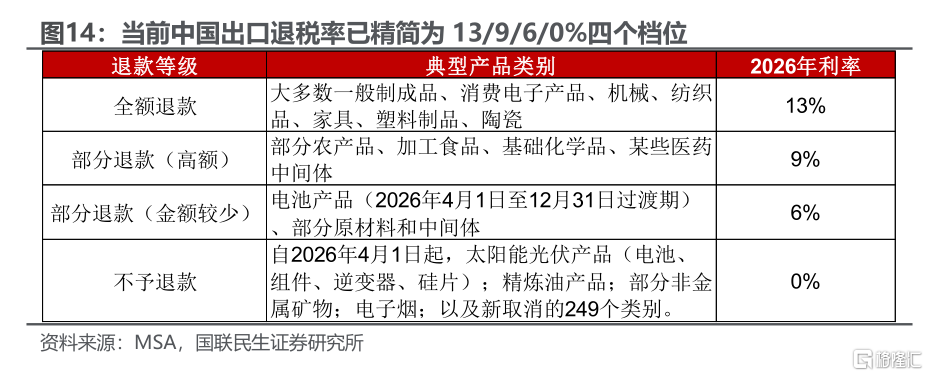
2024年至今,退坡对象进一步延伸至“新三样”等优势制造领域,标志政策正式进入以结构转型倒逼高质量出海的新阶段。在外贸结构转型与部分高景气行业“内卷”的背景下,出口退税政策步入13%、9%、6%、0%四档结构转型期;通过取消铝铜退税、下调光伏及锂电池退税率,政策意图不再是单纯保出口规模,而是在缓解国际贸易摩擦的同时,倒逼优势产能优胜劣汰与提质增效。
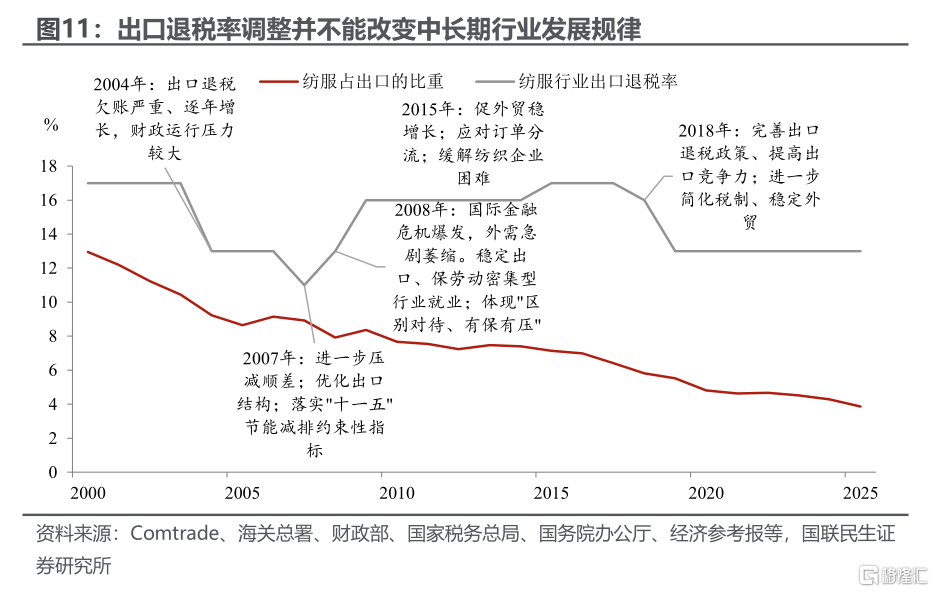
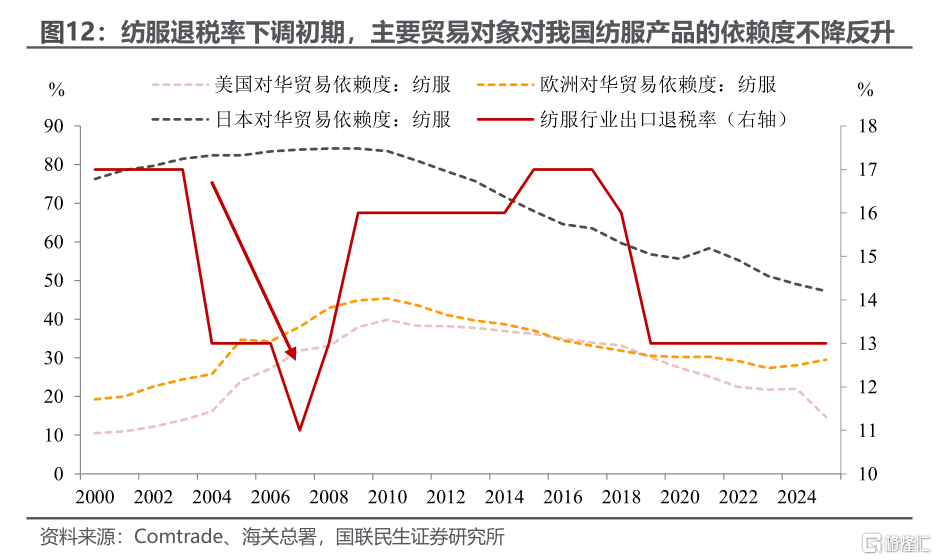
历史经验显示,出口退税退坡并不必然导致出口份额即时下滑,供应链韧性与客户粘性才是短期竞争力的决定变量。以纺织服装为例,其占我国总出口的比重长期下滑,底层逻辑在于国内产业动能转换与劳动密集型产能外迁,出口退税率调整并未扭转这一趋势;但在2004—2007年退坡初期,凭借国内供应链的系统性优势与客户粘性,主要贸易对象对我国纺服产品的绝对依赖度不降反升。由此看,本轮调整更可能影响利润分配与竞争格局,而非立即改写优势行业的全球份额。
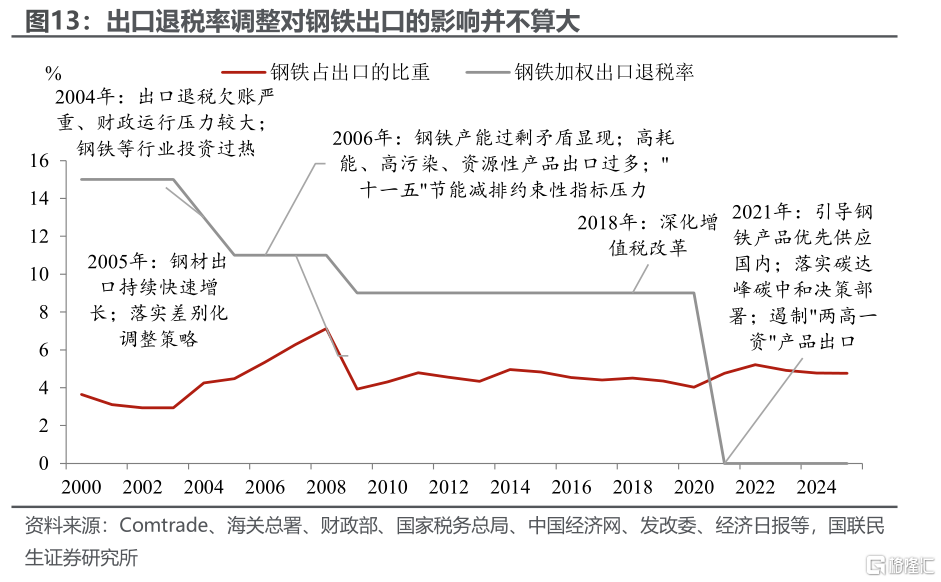
钢铁案例进一步说明,单独下调出口退税难以改变出口趋势,只有与环保和去产能约束形成合力,结构调整才会真正显现。2004—2006年下调初期,受海外需求拉动,钢铁占总出口的比重不降反升;直到2021年前后在“双碳”战略约束下全面取消出口退税,环保刚性约束与去产能目标形成合力,钢铁出口比重才略有下降。
四档出口退税率框架的成型,为后续“小步、定向、可预期”的结构调整提供了制度基础,也意味着政策更可能精准施策而非全面退坡。经历多轮改革,当前我国出口退税率已基本精简为13%、9%、6%、0%四个清晰档位,既提升了税收征管效率,也为后续结构性调控留出了制度空间。
再定价沿产业链传导:重塑行业盈利与出海格局
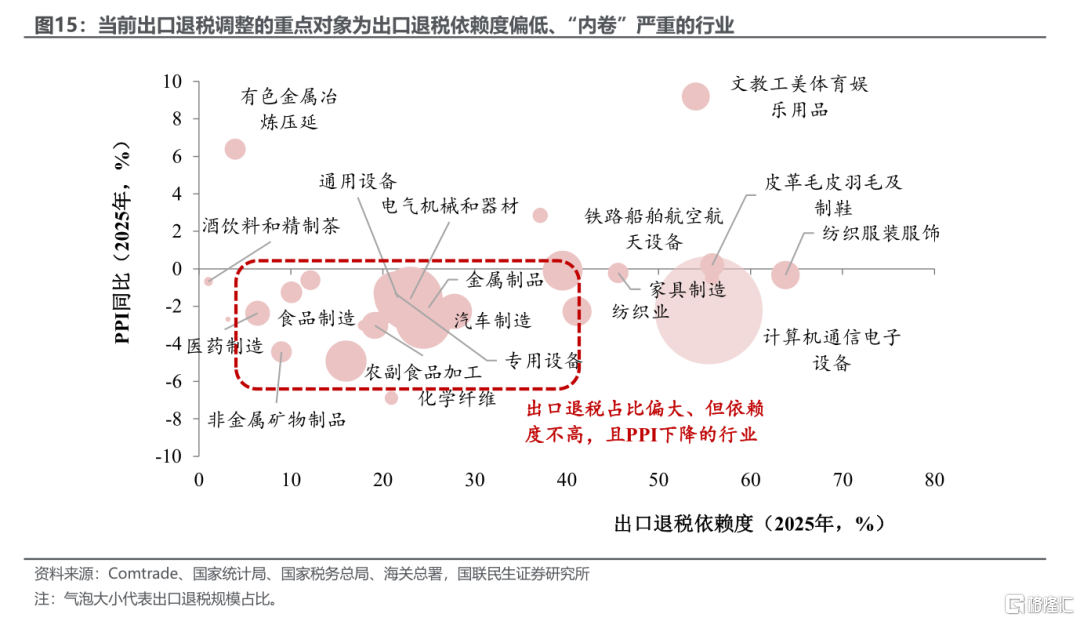
本轮政策瞄准“低退税依赖、高内卷程度”的行业,意在以较低的出口代价打破低价竞争,并推动利润向技术与品牌环节回归。新能源汽车、电气机械、光伏及锂电等领域正处于由规模扩张向技术盈利过渡的关键时期,适时调整出口退税政策,有助于打破低效的“以价换量”循环;对市场而言,后续应重点跟踪价格修复、产能出清与头部企业份额提升,而非仅观察出口数量变化。
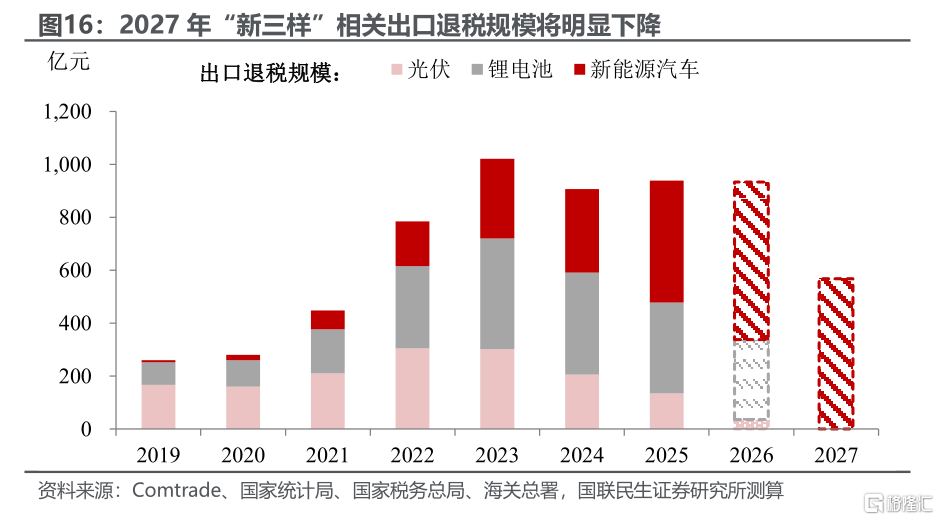
基准情形下,2027年约1052亿元的财政增收更多体现资源使用效率改善,而非对财政大盘的决定性增量。我们测算,此次对于“新三样”出口退税的调整预计促使2027年财政增收约1052亿元,仅占出口退税总规模的约4.9%(按2025年计算);这一温和的增量虽不具备决定性影响,却有助于截断对部分产业的“无效让利”,并为更具针对性的结构性政策释放空间。
退坡的中长期价值在于同时换取外部缓冲与内部出清,头部企业相对受益、尾部产能承压将是产业再定价的主要方向。在国际关系维度,主动削减对核心优势产品的出口退税,实质上对冲了部分针对“国家补贴”的外部指控,有助于缓解新一轮贸易壁垒压力;在产业发展维度,短期内低价竞争空间将受到压缩,中长期则有望倒逼尾部产能出清,推动头部企业从单纯的“产品出海”向高附加值的“产能出海”与“品牌出海”跃迁。
风险提示
1)外部地缘博弈超预期发酵:若欧美等核心经济体对我国“新三样”及高技术产品的关税壁垒或反补贴调查进一步升级,可能实质性削弱此次退税调整带来的政策缓和效应。
2)全球宏观动能与外需加速回落:若全球制造业PMI长期处于荣枯线下方,外需超预期收缩叠加政策退坡造成的短期成本上升,可能对特定出海行业的利润表形成明显压制。
3)产能出清阵痛引发局部资金链风险:退税退坡短期内将直接推升企业财务成本,若行业内部“内卷”与价格战无法迅速平息,可能导致部分中小外贸企业现金流断裂,进而引发局部的债务与就业压力。
4)底层假设偏差与测算模型失真:本报告关于2027年财政增收规模的测算高度依赖于历史海关商品权重与一般贸易占比假设,若未来相关企业加速海外建厂并大幅改变现有本土出口贸易模式,实际财政增量与理论测算可能存在一定偏离。
注:本文来自国联民生证券2026年11月2日发布的《财政深度系列:以退为进:出口退税的再定价》,报告分析师:陶川 S0590525110006;钟渝梅 S0590525110008
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。