炸了!啤酒市场彻底变天,年增速36.7%,不拼酒劲只拼0糖


导语:当“无糖”的风,吹进啤酒杯
今年双11,无糖成了热搜之一,各种无糖饮料、糕点、零食销售火爆。
过去几年,整个食品饮料行业其实只在做一件事:把糖从瓶子里、从配方里、从消费者的负罪感里,一点点往外抠。
而这股潮水一路涨过来,2025年、2026年,终于漫到了啤酒的脚踝。
青岛啤酒把“轻干”的标准做到国标“无糖”门槛的五分之一;金星把“超干”的发酵度顶到国标上限之上,30 年没能爆火的干啤,在今年撑起了啤酒的消费大旗。
一个曾经被当成伪需求的品类,增长得比所有人都快,健康化这股潮水终于漫到了啤酒脚下。
一、这阵风,先吹醒了“健康”,再吹热了“口感”
健康化不是新故事。
饮料柜里,带“0糖”“0卡”字样的瓶子,正在一格一格地把含糖饮料往后排挤。
先是气泡水,再是无糖茶,再往后是酸奶、咖啡、电解质水,“无糖”从一个卖点变成了默认项,货架上几乎找不到一款还敢大大方方写着“全糖”的新品。
社交平台上“控糖”“抗糖”“戒糖”的讨论常年挂在热榜上,年轻人买饮料前先看营养成分表,已经成了一种条件反射。
这股劲头甚至漫出了饮品圈,预制菜要谈“清洁标签”,烘焙店挂出“减糖版”,连方便面都开始打“非油炸”。
健康意识提升、政策支持、年轻消费群体崛起、技术创新、渠道多元化五大因素驱动下,无糖饮品的消费时代来临。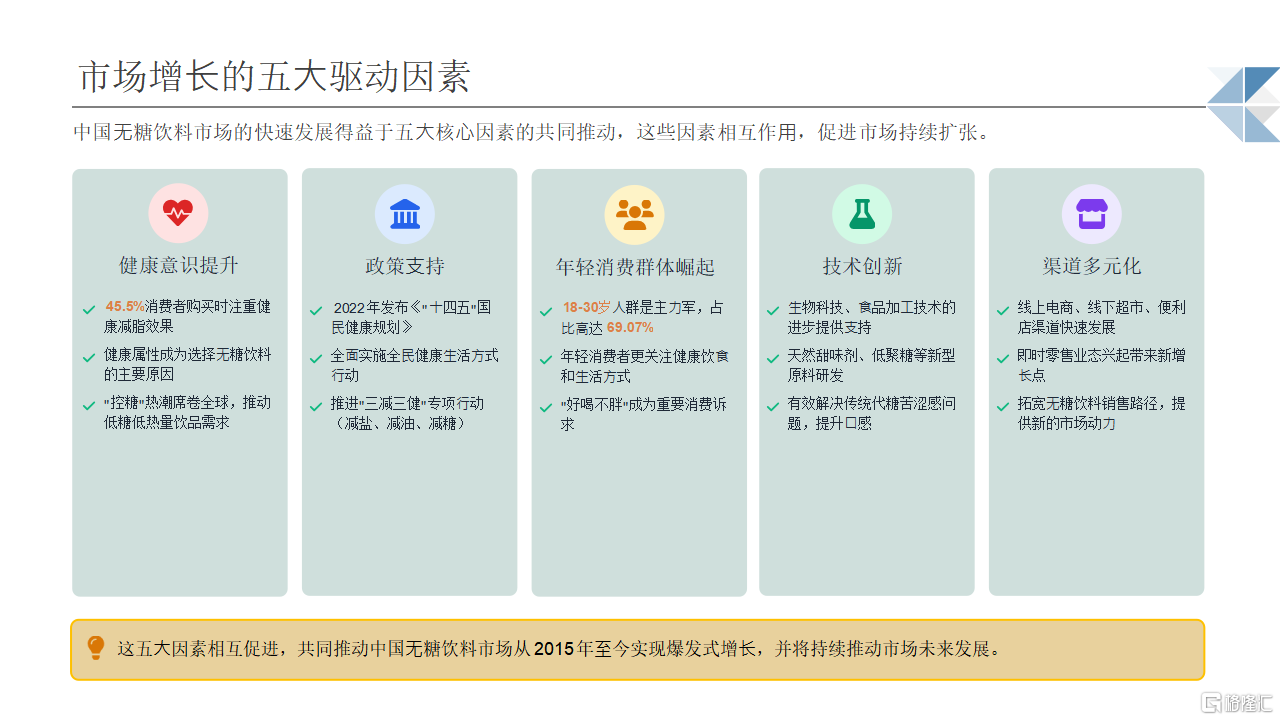
图源:《2025年中国无糖饮料市场竞争格局与未来趋势分析》
这股风从零食吹到饮品,从饮品吹到酒,路径很清晰,如今也轮到了啤酒。
健康的风吹进啤酒杯
勤策《2026年中国啤酒行业报告》显示,2025年,中国无糖啤酒市场规模突破150亿元,年增速达36.7%,2026年市场容量有望达220亿元,未来三年复合增速预计保持33%以上。
但实际上中国啤酒厂商很早就开始研究干啤了。
比如说青岛啤酒,早在20世纪90年代就在钻研干啤品类。整合汉斯之后,在1997年左右推出的汉斯干啤,当时在西安就小有名气,但并没有成为像燕京U8那样的大单品。
那时候,大家还在拼谁更“麦香浓郁”,谁更“酒劲足”,干啤那股子干爽、几乎不甜的口感,被很多人当成“没味道的啤酒”,是个伪需求。
可过去的积累不会白费。在如今的消费趋势下,青岛啤酒的“轻干”迅速走红,这一点,像极了东方树叶。
农夫山泉那款无糖纯茶,2011年上市,被两轮网友票选成“中国最难喝饮料”,销售承压、多年未盈利,经销商私下管它叫浇花水。
农夫山泉押的是一个判断:大陆的健康觉醒不可逆,只是时间问题。于是拿包装水的现金流养这条没人喝的产线,砸无菌产线,砸萃取工艺。
2019年减糖趋势落地,健康意识集体醒来,风口说来就来。
2024年,东方树叶单品年销约117亿元,无糖茶市占率超过72%;整个无糖茶赛道从2020年的145亿元干到2025年的1058亿元,年复合增速超70%。
青岛啤酒等了三十年,等的就是这一天。当“控糖”从最初美容需求变成全性别、全年龄段的生存共识,干啤那曾被嫌弃的“没味道”,突然就成了最高级的“轻负担”。
而如今这阵风也终于吹到了啤酒品类上,让国内沉浸了挺久的干啤焕发生机。
过去喝啤酒不太算热量,因为它发生在饭桌上、聚会里、夏夜的路边摊,消费决策的权重在“气氛”不在“成分”。
但当健康意识变成一种日常肌肉记忆,翻配料表、看热量、算摄入啤酒迟早会被拿到同一把尺子底下量。
一场口感的年轻化改革
中国的干啤,是从日本流传过来的。要理解它为什么能在今天的中国爆发,得先看看它在日本是怎么火起来的。
1987年之前,日本啤酒市场被厚重苦味的传统拉格占据。朝日啤酒发现,当时的日本年轻人并不喜欢父辈们一直喝的啤酒。
在中老年群体消费者那里,啤酒是几十年没变过的佐餐饮品,父子举杯、同席一瓶,喝啤酒是习惯,甚至带点传承的意思。
可放在年轻人眼中,我还在跟父辈们喝一样的东西,那股子叛逆感就涌上来了。
朝日团队没有固守传统工艺,而是做了一次大胆的突破:以日本清酒的干爽口感为灵感,研发出专属的318号酵母,这种酵母能高效分解麦芽汁中的糖分,让啤酒几乎不含甜味,同时形成5%的黄金酒精度,既保证风味又不会过于厚重。
对市场的洞察与口感钻研,是朝日风靡日本的核心原因。
啤酒终归是饮品,口感与风味是底层逻辑。而口感的改变,正迎合了当下年轻人寻求新鲜感的口味追求。
今天的年轻人喝啤酒,不在乎那些固定场景的空间与时间,只在乎情绪与风味。过去喝啤酒,在饭桌上、在聚会里、在晚上居多,那是社交的润滑剂,是成年世界的入场券。
如今呢?
消费场景的边界被彻底撑开了。
艾媒数据发布的《2026-2027年中国酒类产业发展与消费行为洞察报告》数据显示,在 2025 年中国啤酒消费者购买啤酒产品的时段除了中午和傍晚的传统头部餐饮时段外,下午(13-16 点)占比为33.00%,夜晚(19-24点)为23.60%。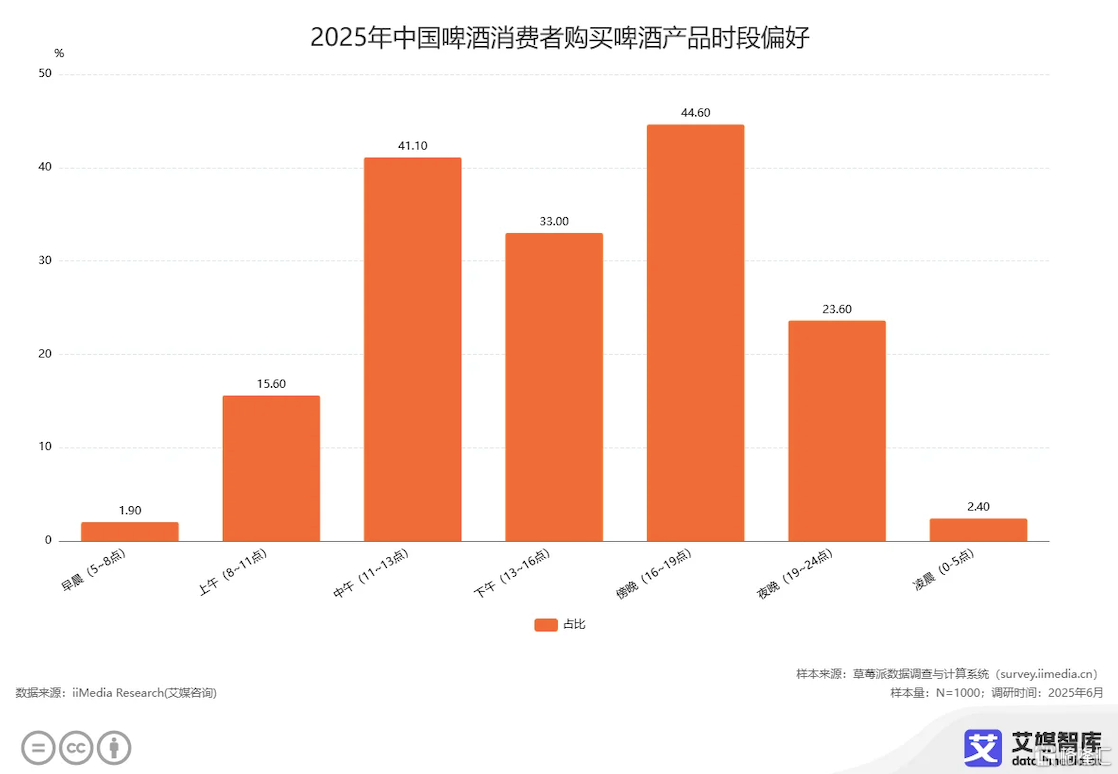
去逛超市,各式精酿琳琅满目;逛街累了,路边就有鲜鹿家;哪个时间点都能开一罐。场景越碎、越日常,“低糖轻卡”这种喝了不犯错的属性就越值钱。
它把每一次开罐的心理门槛往下压了一截。甚至有人早上会来一罐无醇啤酒醒醒神,喝啤酒不健康、喝啤酒误事的顾虑,都被逐渐消磨。
也正如此,啤酒成了很适合跨界的品类。它足够日常,足够情绪化,又足够包容。
二、热闹是跨界者的,护城河是老牌的
2026年这半年,无糖啤酒的货架肉眼可见地热闹了起来。
2026年9月元气森林携手上海老牌力波推出一款联名0糖啤酒,原麦汁8.0°P、酒精度≥3.3%vol,330毫升一罐约64千卡。
天眼查 APP 数据也显示,元气森林(北京)食品科技集团有限公司在今年 9 月 14 日增添了两个啤酒饮料相关的知识产权。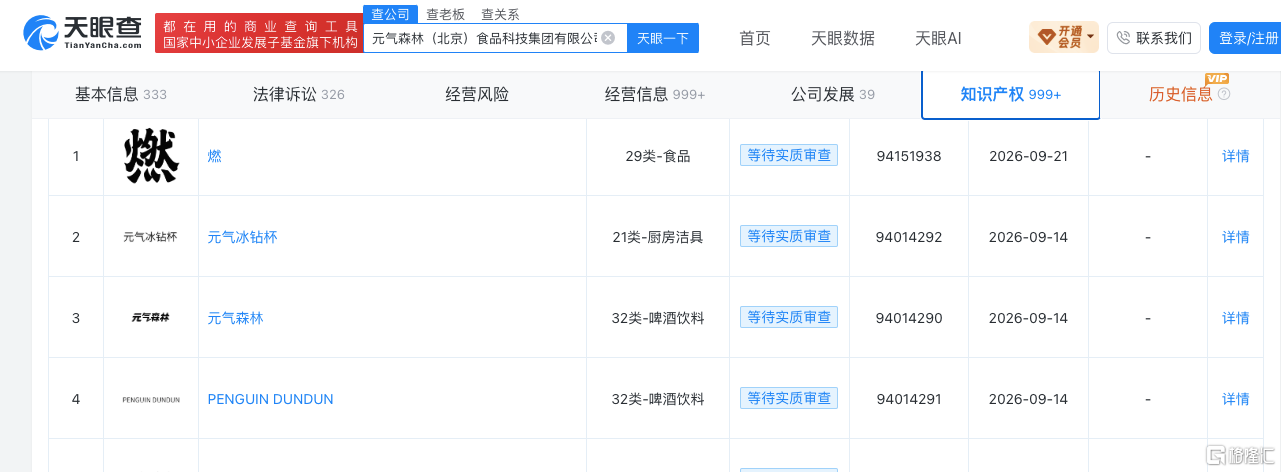
这几乎把跨界玩家的打法写在了脸上:会讲健康故事、会抓年轻用户、会把营销和流量玩明白。
单看优势,饮料品牌跨界确实有几张硬牌。
它们手里攥着已经跑通的电商、便利店和线上流量,
更关键的是,元气森林还有“0 糖”这个心智资产,元气森林花十年把“0糖0脂0卡”打进气泡水瓶身,跨界不过是把现成的认知往啤酒上平移。
加上成熟的年轻化运营和货架打法,新鲜玩家进场确实声势浩大、玩法很多,也很会追风口。
但在我看来,热闹归热闹,无糖啤酒真正的竞争,最后还得回到老牌酒企身上。
“外来和尚”未必念得好经
恒大当年重金杀进矿泉水,广告铺天盖地、补贴打得凶,结果在农夫山泉、怡宝这些把水源和渠道焊进产业链的老玩家面前,两年巨亏几十亿后草草收缩。
可口可乐想复制饮料的成功去做硬苏打预调酒,热闹一阵之后也逐步退出了这块业务。
饮料能把水、把气、把流量玩得转,不代表能把另一门需要发酵、需要酒花、需要工艺积累的生意玩得转。
啤酒行业尤其如此。青岛、燕京、金星这些名字,哪一个不是从地方小酒作坊一点点做起来的?
他们经营这么多年,会的就一件事——做啤酒。风口在不在,它们都在。
于是大跨界时代里出现了一种反差,新玩家们一个个往里挤的时候,老牌反倒显出一种它们没有的从容。别人发掘出一个新业态,老牌酒企能迅速跟进,因为它们不是从零起步,而是早就在那条路上走了几十年。
前面说的青岛“轻干”能爆火,关键就在这,三十年前它就在研究干啤了,手里早攥着一条验证过的产品线和几十年的工艺积累。
风口刮过来的时候,有人临时搬家,有人本来就住在这儿。
它们不光有洞察新市场的眼力,更有把洞察迅速变成产品、变成量产的功底。
现在无糖啤酒最大的负反馈,集中在两个字:像水。
糖被大量发酵掉,酒体天然就容易薄、寡、没筋骨,这是“既要无糖、又要好喝”的行业级难题。
想攻克它,靠的绝不是贴个牌、找个代工厂就能解决的。而是原料、糖化、特种酵母、发酵控制一整条链的工艺协同。
青岛“轻干”、金星“超干”之所以能把干爽和风味同时留住,背后都是多年迭代、培养出来的特种酵母,在深度发酵的同时把麦香和花果香重新锁回酒里。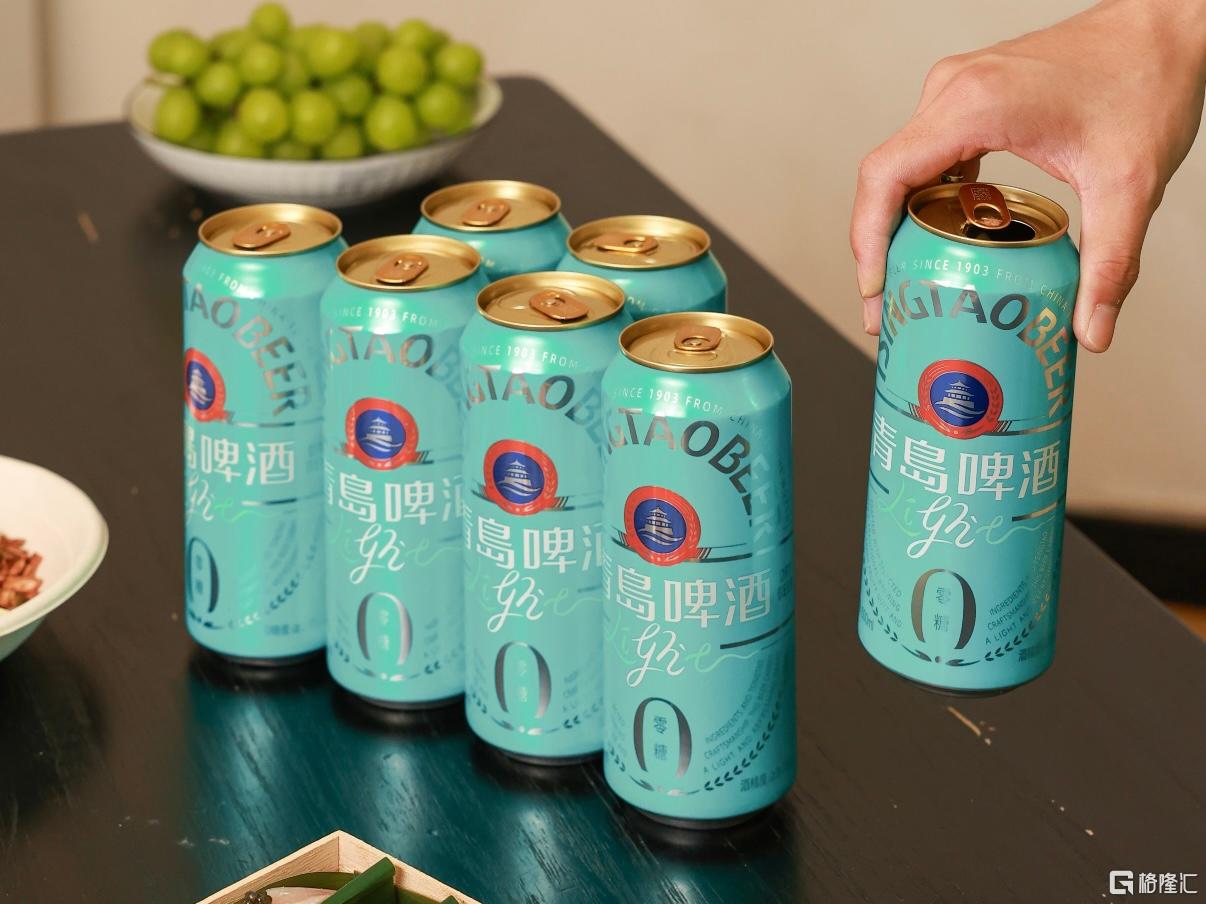
这种能力,短期内砸钱很难砸出来。
元气森林做0糖啤酒,最终选择了借力波一起酿,而不是自己下场硬做。
本质上就是因为,单靠饮品玩家构建不起这套酿造生态,口感和风味上很难追。说到底,产品力和口味研究,才是这条赛道真正的护城河,而这,恰恰是老牌的长项。
渠道这张牌,也并没有完全握在跨界者手里
至于渠道,很多人以为新势力的线上流量能降维打击,其实啤酒这一仗的打法,天生不一样。
啤酒为什么不像白酒那样能靠线上销售撕开突破口?
核心问题很现实:单价低、物流占比高,一车啤酒跑长途,运费可能就吃掉了大半利润,长距离网购注定走不通。
所以啤酒拼的是线下的渠道网络和履约网络,这一点确实和饮料很像。但啤酒对履约的要求比饮料还高一档,比如冰镇。
夏夜里那一口透心凉,比什么品牌故事都管用。青岛大街小巷那种用塑料袋拎着冰镇鲜啤回家的场景,是线上很难复刻的真实优势。
当然,风向也在变。
美团、淘宝这一批即时零售玩家,正在把“30分钟送达冰啤酒”这条链路一步步改写。
这意味着什么?意味着渠道优势早晚会被进一步磨平,线上买得到、买得快,还能送到冰的,跨界者和老牌的差距会越来越小。
当渠道不再是分水岭,所有人终将回归到同一张考卷上:口感与风味,谁的产品力更硬。
风口是新的,可赢家未必是新的。元气森林和力波的合作、饮料品牌的蜂拥入局,说明这个品类的确值得抢。
但把营销和流量做得再漂亮,也替代不了三十年磨一条产线、磨一株酵母、磨一套冷链的笨功夫。无糖啤酒的未来,靠的不是谁先喊出了“无糖”的口号,而是谁早就把答案写在了工艺里。
免责声明:本文基于公司法定披露内容和已公开的资料信息,展开评论,但作者不保证该信息资料的完整性、及时性。
另:股市有风险,入市需谨慎。文章不构成投资建议,投资与否须自行甄别。
SH 青岛啤酒
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。