警报拉响!Anthropic关键指标拐头

Anthropic招股书披露的2026年Q3数据,给AI赛道泼了一盆冷水。
本季度营收环比增长47%,对比Q2吓人的144%环比增速,直接近乎腰斩;
经营业绩更刺眼,从Q2盈利9.74亿美元,掉头变成Q3亏损5.67亿美元。
但最戳市场神经的,还是算力投入产出这组数字:每砸1美元算力,收入回报从二季度的2.08美元回落到了1.72美元,降幅17.3%。
这是这个关键指标跟踪以来,第一次拐头往下走。
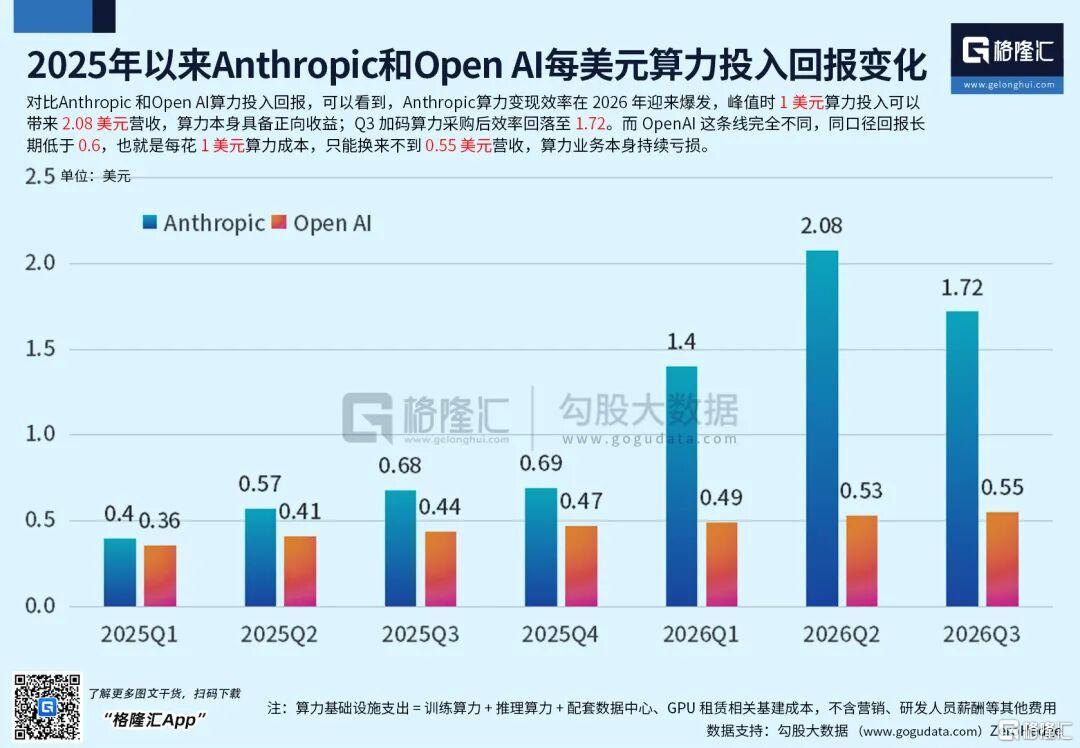
单看1.72,投入还能回本,甚至还算丰厚,但在极端亢奋且期望值极高的市场背景下,边际拐点向下是最为致命的信号。
好在,这还是单季度的数据,尚不能判断真的就是拐点出现。
招股书的解释,有三个原因:
1,Q3紧急补的现货算力,价格比长期锁单贵110%–160%,硬生生抬升单位成本;
2,公司主动清掉了一堆高耗算力、低价值的蒸馏流量,这部分占了18%算力调用,却只贡献6%营收,清退之后算力利用率直接掉一档;
3,企业客户那边价格战也没停,头部大客户的API单价环比平均降了17%。
三件事叠加,一起压垮了当期算力回报。
这些都是看得见的短期变量,但市场不敢默认下个季度就能一键修复。
其实从同行角度来看,这股算力ROI降温的压力并不是Anthropic独有的,只是它要IPO,数据被扒得更加清楚一点。
OpenAI没有公开这套口径,但投行测算显示,它上半年算力投入产出大约在1.85–2.11区间,Q3估算直接掉到1.54,跌得比Anthropic还狠。
另一边,市场原本预期OpenAI年化营收摸到700亿美元,三季度直接下修到500亿,算力规划却从年初2GW一路冲到年末5GW,算力砸钱的速度,远远甩开了收入的预期增速。
微软、谷歌、Meta不会披露一模一样的指标,我们用边际资本回报率对照就能看明白:
Q3微软AI资本开支环比+41%,AIARR环比只+27%;
谷歌云AI资本开支环比+48%,AI云收入环比+23%;
MetaAI算力投入环比+32%,AI带动的增量广告收入环比仅+11%,新增资金的赚钱效率集体滑坡。
巨头的底牌是算力可以喂给搜索、广告、云租赁多条业务分摊成本,Anthropic、OpenAI这种纯模型厂不一样,算力几乎全部押在API和订阅上,没有别的现金流兜底,盈利波动被成倍放大。
过去两年AI讲得最顺的故事,就是算力投入产出一路向上:Anthropic这一指标从2025Q1的0.40,一路爬升到2026Q2的2.08。
这条漂亮的上行线,就是高估值最硬的底气,大家默认大模型有正向规模效应,卡堆得越多,调度、模型优化跟上,单位回报会越变越好。
现在拐点落地,等于这个核心假设迎来第一个有力的反例。
大模型推理成本和调用量接近线性挂钩,并不具备传统软件边际成本趋近于零的属性,需求端竞争持续压低Token报价,供给端高端GPU紧缺带来现货成本弹性,边际回报进入下行通道,并不意外。
一个容易被忽略的点,2.08这个高点本身就是多重有利条件叠加出来的窗口期:当时现货算力供给宽松、折扣订单占比偏低、低价值蒸馏流量还在承接调用,属于阶段性的甜蜜区间,很难长期维持。
后续跟踪的核心,不是看单季度能不能重新站上2以上,而是判断投入产出会不会形成持续下行通道。
如果往后每一轮算力扩张,都要接受更低的单位创收,上游GPU、算力租赁那套“扩算力=确定性需求”的逻辑就要重新定价。
放在AnthropicIPO这个时间窗口看,这组数据直接修正了估值锚。
此前不少投资者用Q2盈利水平、2.08的算力回报线性外推远期现金流,这套测算基准已经失效。
模型厂商定价权正在经受考验,工程优化带来的成本下行速度,已经跑不赢价格战带来的收入下行速度。
当然,这一组信号更多是阶段性干扰,并不等同于AI长期逻辑证伪。
随着全球范围内算力基建集中落地,资本回报中枢逐步下移本就是产业扩张里的常态规律,行业只是告别那种脱离基本面、斜率极端陡峭的爆发时刻,转向增速依旧可观的常态化增长。
AI本身的需求渗透、模型能力迭代、落地场景扩容的主线没有被破坏,赛道的长期爆发力依然值得重视,只是投资者需要调整标尺,不再简单用过去最高光季度的效率水平,去预判未来长期的收益空间。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。