李永华:宁德时代换电,是产业链做出了自己的“团购模式”

文 | AUTO芯球
作者 | 李永华
一辆售价20万的新车,车企净利润不到3000块,这不是段子,是2026年中国车市的真实状况。
800V、5C超充、激光雷达、智驾算力……所有能卷的参数都卷到了头,最后兜兜转转,还是只能靠降价抢市场。
都在说产能过剩,但也许,内卷的根源可能是重复建设太多。或者说,非要用产能太多能对待内卷,那问题注定没有解决的那一天。
电池占了整车成本的3-6成,每家车企都要自己定规格、自己开模具、自己搞底盘适配;补能是刚需,可有点实力的品牌都想自己建桩、自己铺网络。
钱花了无数,最后做的都是同一件事。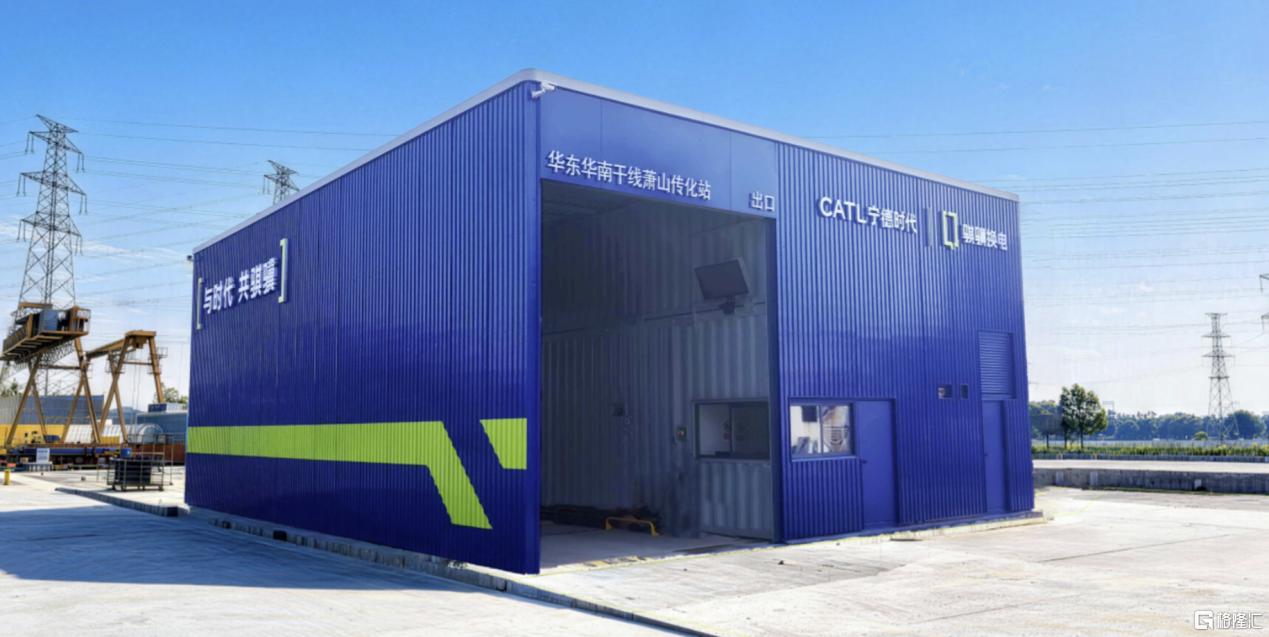
这时候,宁德时代扔出来的巧克力换电,性质就变成了给全行业搭了个“产业团购局”——把分散的需求攒起来,把重复的投入并起来,把各自扛的风险统起来。
一旦目光从“产能太多”这一点上转移开,也许内卷的出路就变了。
宁德时代,把三件事“凑单”了
在宁德时代的换电打法中,核心只有三件事:用集中需求换规模成本,用平台扛住重资产降低门槛,用标准化消除无效损耗,怎么看,都像是一次车企可以集中进行的“团购”行动。
最直接的,是它试图把全行业的电池订单,凑成一笔超级大单。
过去的动力电池,看似都是宁德时代供货,实则每家车企各有各的尺寸、接口、协议。哪怕电芯同款,也要单独开模、单独调试,规格越碎,研发和制造成本越高。
巧克力换电直接把这件事拧了过来,用20号、25号、26号三款标准化电池块,统一尺寸、统一接口、统一通信协议。等于把几十家车企的电池需求,打包成了一笔超级订单。
规模效应的账很好算,标准化电池的产线利用率比定制化高20%以上,单GWh产线投资降15%,最终传导到电芯成本,能省8%-12%。
现在北汽、长安、一汽、广汽、奇瑞、上汽通用五菱都已经入局,落地换电车型超过20款,仅北汽就定下了百万辆级的合作目标。
然后,几百亿的补能网络,大家一起“拼单”用。
换电站是典型的重资产生意,一座换电站建下来不含电池,根据估算,投入会在二百多万。如果每家车企都自己建3000座,对应近数十亿投入。
宁德时代的思路完全不同,或者说,身份决定了它做的事在性质上就完全变了——自己做的更像是一个“团购平台”,掏钱建站、铺网络,车企零成本接入共享。
截至2026年9月底,巧克力换电站已经建了2520座,覆盖31个省份200座城市,年底要冲到3000座,远期规划3万座。
对车企来说,不用拿地、不用买设备、不用养运营团队,只要底盘适配标准电池,立刻就能“买”到一张全国可用的补能网。原本每家都要单独掏的基建钱,现在全行业分摊,这就是“团购”的直接表现。
最后,电池残值风险,从各家背变成平台扛。
众所周知,电池最贵的不是采购价,是全生命周期里的折旧、衰减、残值风险。
以前车电一起卖,电池衰减了用户找车企,二手车残值崩了反噬新车销量,风险兜兜转转还是压在品牌头上。
换电模式下,电池所有权留在时代电服这类运营平台,用户只租使用权,车企直接把电池资产和风险一起剥离出了报表。
这样的集中管理,统一的数字化运维能拉长电池循环寿命,退役后直接进入梯次储能和材料回收体系,行话是“生产-运营-回收-再生产”的闭环。单块电池的全生命周期价值,比分散在用户手里高出30%以上。
说白了,就是把原本每家用户、每家车企各自承担的贬值风险,集中到平台手里变成可运营的收益,这是更高阶的“团购”——拼的不是采购,是风险分摊。
车企“参团”,能拿到什么实在好处?
内卷是典型的零和博弈,你降一万我降两万,利润越打越薄,用户还越来越麻木。“团购”式打法,给车企指了一条降价不伤利润、差异化不用硬卷的路。
最直观的是购车门槛直接打下来,还不亏利润。
车电分离后,电池成本从车价里直接拿掉,用户购车能便宜2万-4万。极狐贝塔S3换电版5.98万起,比充电版便宜2万;埃安UT换电版直接干到4.99万,比整车版便宜4万。
这个价差,就是一块电池的钱,但车企一分钱利润都不用让——因为电池本来就不是它卖的。在行业净利率不到1.5%的当下,这不是几个点的优化,是能直接把亏损车型拉回盈利线的结构性杠杆。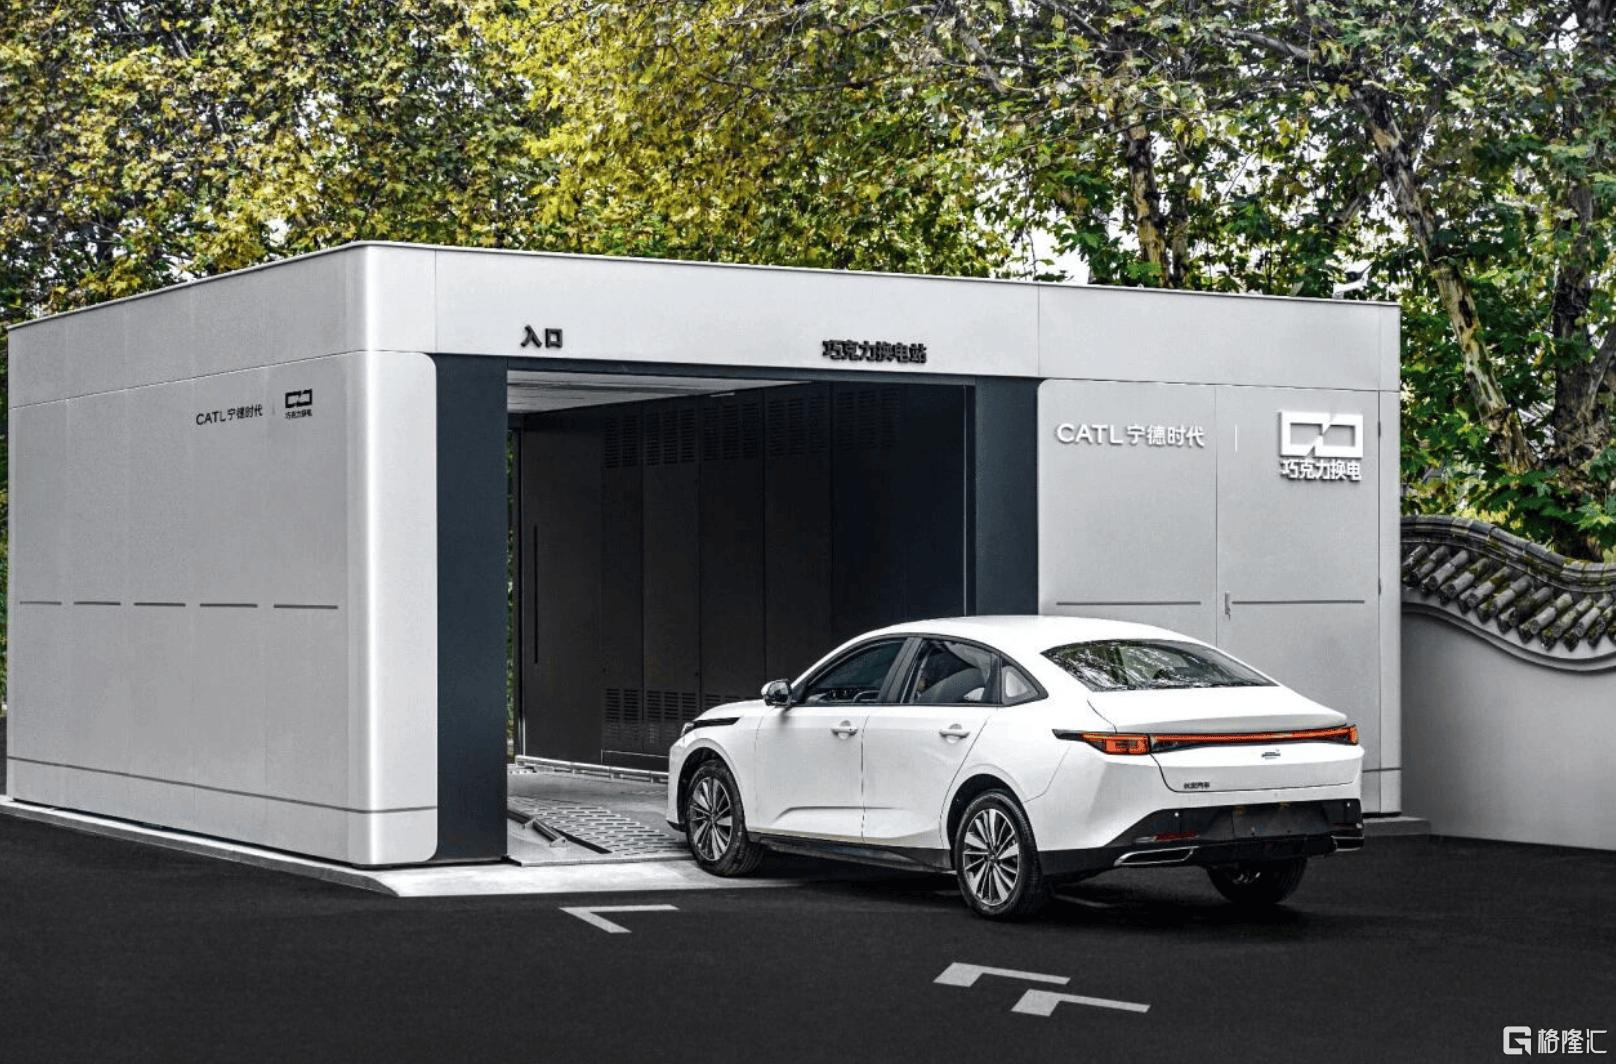
其次是补能体验,直接拉出一个维度的差距。
超充功率从600kW卷到800kW,充电十分钟续航从400公里卷到500公里,可用户该找桩还是找桩,该排队还是排队,体感提升越来越弱。
换电是另一个赛道的体验,99秒全自动换电,全程不用下车,比加油还快。现在华为引望和宁德时代签了合作,乾崑智驾直接接入换电网,车辆能自己找站、自动入位、完成换电,全程不用人管。
还有当下不为人知的红利,即残值稳了后,价格体系就不会崩。
价格战最狠的杀伤力在二手车,新车降一万,三年车龄的二手残值就要缩水八千;残值越跌,用户越不敢买新车,最后陷入降价的死循环。而电池衰减,正是电动车残值低的核心原因,占了贬值因素的40%以上。
换电直接把电池从车辆资产里踢了出去,车辆残值不再受电池老化影响。运营方统一管健康度、终身质保,用户买车不用赌电池寿命,二手车估值逻辑向燃油车靠拢。
对车企来说,这意味着价格体系更稳,不用靠持续降价刺激需求,也不用背品牌保值率下滑的长期锅。
开换电站的老板,真能赚到钱吗?
说完车企再看换电站的建设。
换电喊了十年,最大的争议就是到底能不能盈利,单品牌路线已经给出了答案:伟大的征程,但是很难。
但宁德时代的“团购”,是真的把这笔账算活了。
这就需要理解一个本质区别,那就是单品牌换电是“配套服务”,团购换电才是“独立生意”。
某主打高端换电的新势力,花了近十年、砸了几百亿,建起几千座站,可只能服务自家车主。用户忠诚度再高,单品牌的盘子就那么大,单站日均服务量有明确天花板。它更像“买车送的增值权益”,而不是一门能自负盈亏的生意——站本身不造血,全靠卖车的利润补贴,建得越多,它的包袱可能越重。
这不是说某个车企的运营不行,而是基因决定的,它从立项起就是为了卖车服务的,靠整车利润补贴站端亏损,脱离了品牌输血,自己往往很难站住。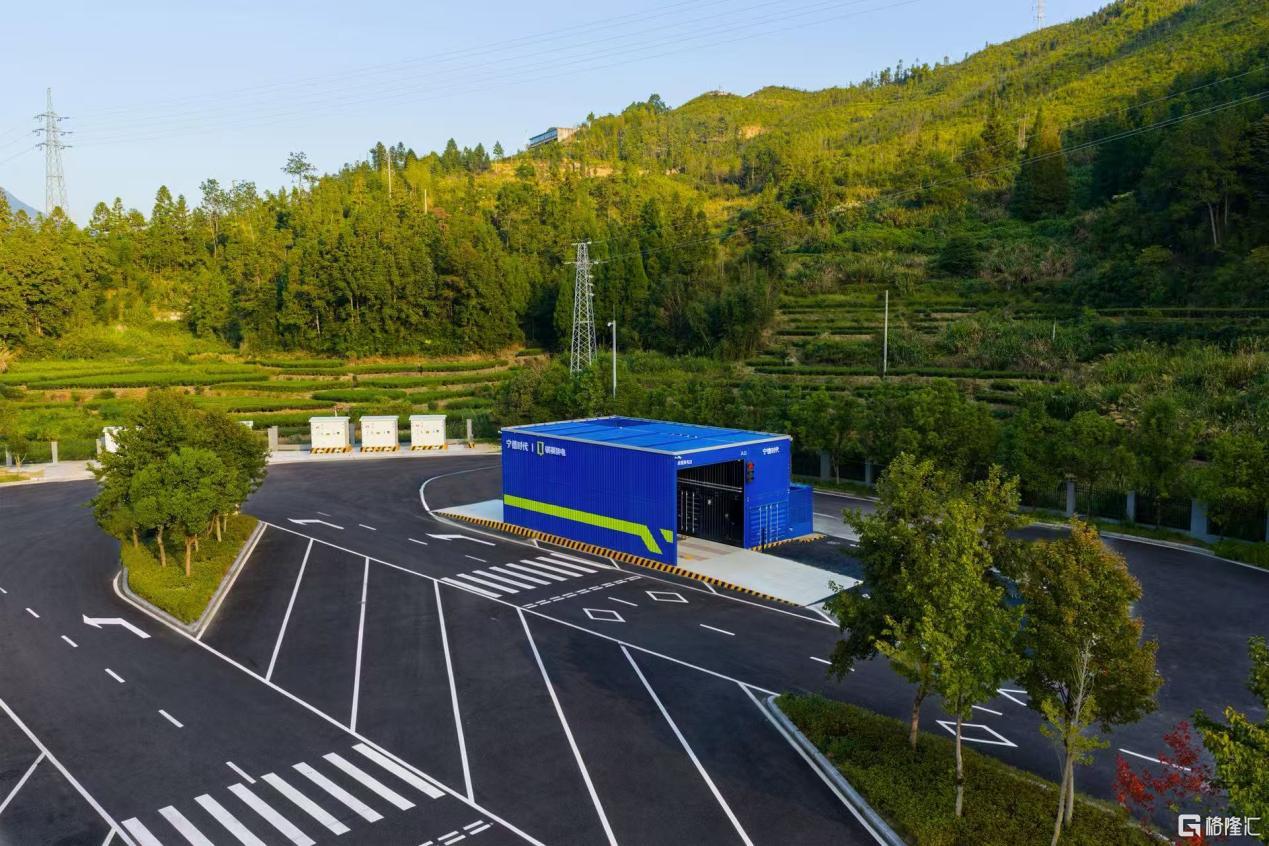
反看宁德时代这种“团购”搞法,就是要把换电从买车送的权益,变回一门能自己赚钱的生意。站主就好像在宁德时代这个平台上,开了一个面向无数消费者的“补能”门店,随时会有人通过宁德时代这个“团购平台”来下单(不用担心“线下门店”门口没有流量,对应单品牌车企的流量“限制”)。
第一,车源拼单,单站服务池直接翻3-5倍。
换电站赚不赚钱,核心看利用率;利用率高不高,核心看有多少车能用。单品牌站只能服务三五款车,基数有天花板,高峰忙死、平峰闲死。
多品牌共享的团购模式下,一座站能接十几个品牌、几十款车型,有效服务池直接扩大3-5倍,平峰闲置率大幅摊薄。
这个逻辑在重卡赛道已经跑通了。
宁德时代控股的启源芯动力,重卡换电市占率超70%,兼容105家主机厂的731款车型,2025年营收95.25亿元、净利润3.56亿元,是国内第一个规模化盈利的换电运营商。
它能赚钱,不是因为重卡单次收费贵,是因为上百个品牌、几百款车型共用一张网,把单站利用率长期托在盈亏线以上。乘用车正在把这套逻辑复制到C端。
第二,资产共享,电池周转效率直接翻倍。
单品牌换电站为了扛高峰,必须备足电池,大部分时间都在闲置,钱压在库里转不起来。标准化电池的共享体系里,电池可以在区域内跨站调度,闲时集中充电、峰时按需分配,单站备电量能减30%-40%,电池整体利用率从不到30%提到60%以上。
再加上退役电池的梯次利用和回收价值,电池资产的回报率显著提升。站点运营商不用一次性买断所有电池,可以通过电池银行租赁,初始投入直接降40%以上,回本周期大幅缩短。
第三,收入多元,一座站赚好几份钱。
“团购”下的换电站,是“超换一体”的能源节点。巧克力站标配神行超充桩,共享箱变和充电模块,设备复用率达85%,综合电损比普通配储充电站低13个百分点,超充部分的固定资产投入只有独立站的1/5。
一座站同时赚换电服务费、超充电费差价、储能调峰收益、虚拟电厂收入。闲时电池包当储能单元参与电网调频赚服务费,峰时优先保障换电和超充赚电价差,比单一功能的换电站,综合坪效能提50%以上。
第四,集中采购+共享场地,成本再降。
宁德时代作为平台集中采购换电设备,比运营商零散采购便宜15%-20%;和中石化、中石油合作共享加油站场地,租金比独立拿地低30%以上。规模带来的成本下降,最终都落到了站点的利润里。
可以按行业通用模型简单算一笔账:一座投资250万的换电站,日均换电50次、单次毛利约20元,再叠加上超充和储能收益,月营收4.5万-5万元,扣掉租金、人工、运维,月净利润1.5万-2万元,静态回本10-12年。
算上地方政府的建设和运营补贴,回收期能压到6-8年;如果日均换电能到70次,4-5年就能回本。
这已经是一门非常清晰、可落地的生意了。
窗口期只剩两年,晚了就只剩喝汤的份?
这套团购逻辑成立的前提,是足够多的车企愿意上车,而现实的阻力也正在这里。
头部车企大概率不会轻易入局。比亚迪、特斯拉这种垂直整合能力强的玩家,自己有电池、有补能体系,电池规格本身就是核心壁垒。接入宁德时代的标准,等于把底盘设计权和电池规格话语权交出去,它们不会轻易走这一步。
这也决定了,团购模式的基本盘,是没能力自建生态的第二梯队车企。
另一个现实问题是标准不统一。现在国内乘用车换电至少有三套体系:宁德时代巧克力、蔚来、吉利易易互联,尺寸、接口、协议各玩各的。国家标准还在推进,短期内重复建设、资源浪费的问题躲不开。
团购的规模效应,只有标准统一了才能彻底释放。在真实的团购中,美团、淘宝闪购、京东三家各自为政,对谁都是一种伤害。
还有“先有站还是先有车”的死循环。站不够密,车企不敢大规模推换电车型;车不够多,站点赚不到钱,就没动力建站。
宁德时代选择的解法很直接,先砸钱铺站,用网络密度换车企入场。现在2520座站已经跨过了“能用”的门槛,年底3000座加上高速骨干网成型,吸引力会再上一个台阶。
但这个窗口期不会太长。
一边是换电国标在加速落地,一旦统一标准出台,先发网络的壁垒会快速固化;另一边吉利入股蔚来能源,行业整合已经开始,未来1-2年,换电网络的格局基本就定了。
等到网络和标准都尘埃落定,再想上车,就只能做个普通参与者,拿不到定义规则的话语权。
结尾
中国新能源汽车卷到今天,垂直整合的红利其实已经吃完了。
每家都往上游做电池、往下游做补能,看似把全链条握在自己手里,实则全行业都在重复造轮子,最后把每个环节都卷成了微利。宁德时代把电池和补能从车企的自营业务,变成全行业共享的基础设施,用规模换效率,用分工破内卷。
对车企来说,参团就要让出一部分话语权,但能换更低的成本、更好的体验、更稳的价格体系;继续单打独斗,或许能保住自主权,却要独自扛住重资产和价格战的双重挤压。
怎么选,答案其实早就写在那一条持续走低的利润率曲线上了。
*本文图片均来源于网络
聚焦智能汽车,助力关键决策。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。