10月经济:年内修复会否再遇波折?


摘要
油价重新走高下,年内经济修复会否反复?哪些领域韧性较强、哪些潜在变化值得关注?供参考。
一问:高油价的冲击会否再现?高油价或继续推高通胀,高成本或压制生产与消费。
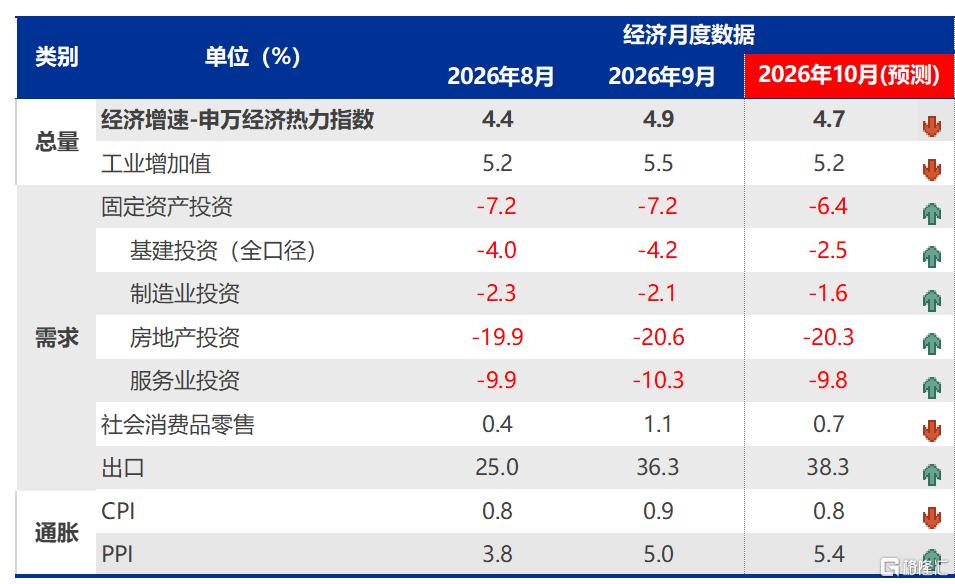
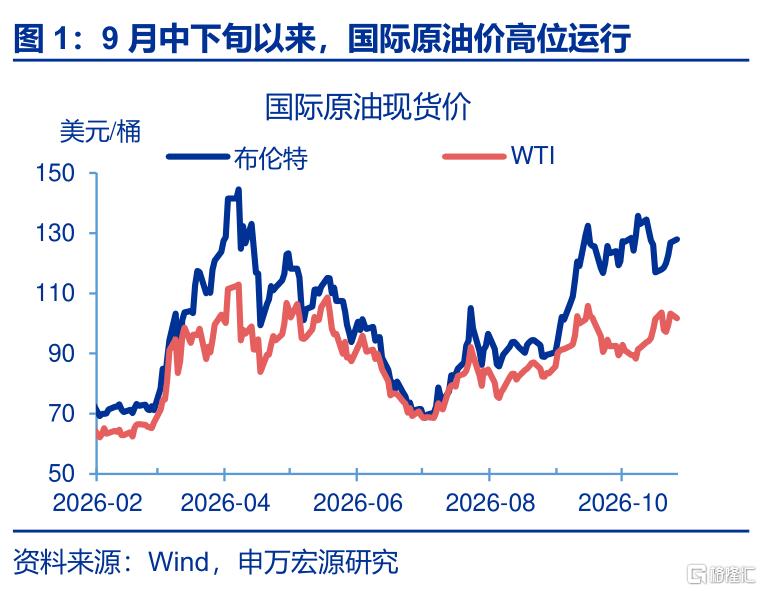
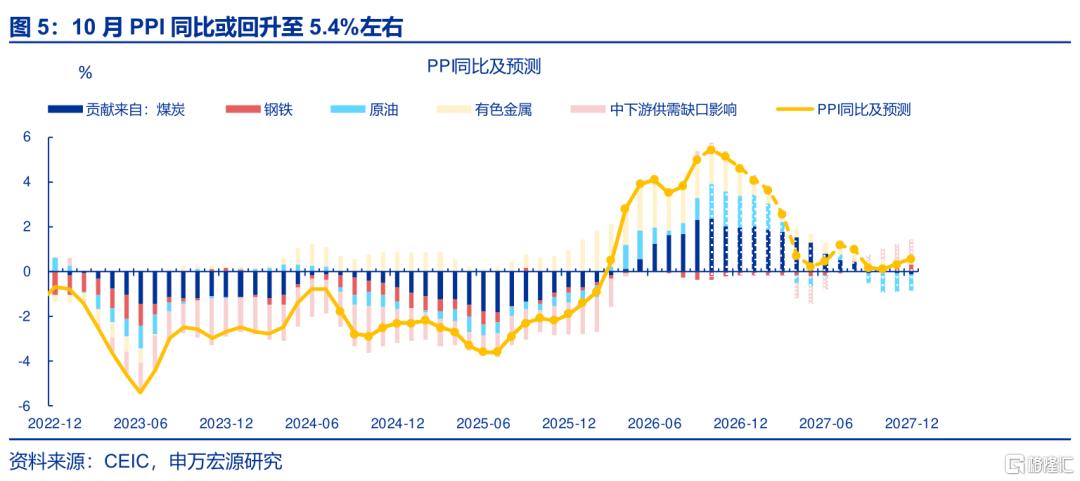
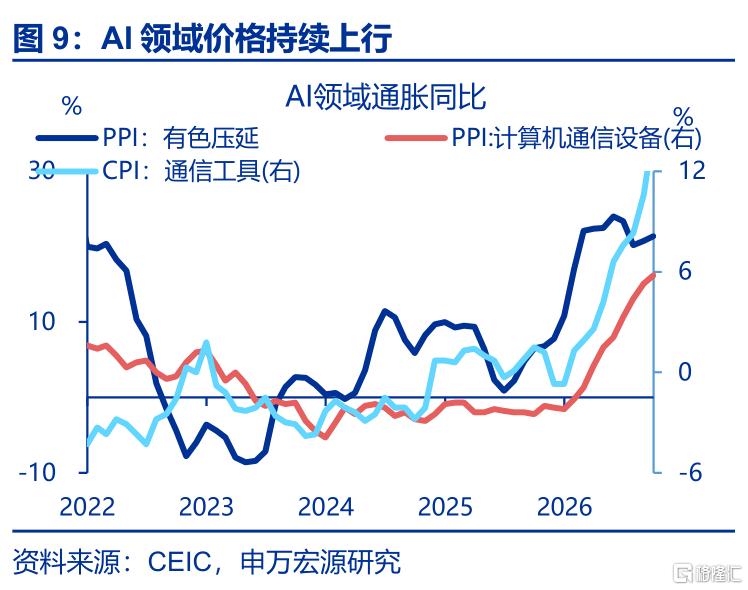
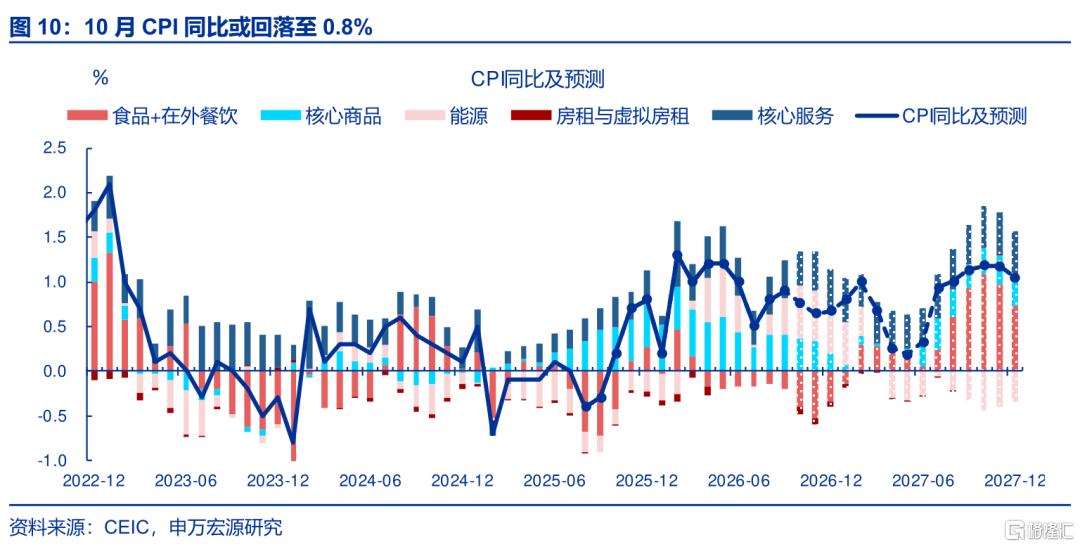
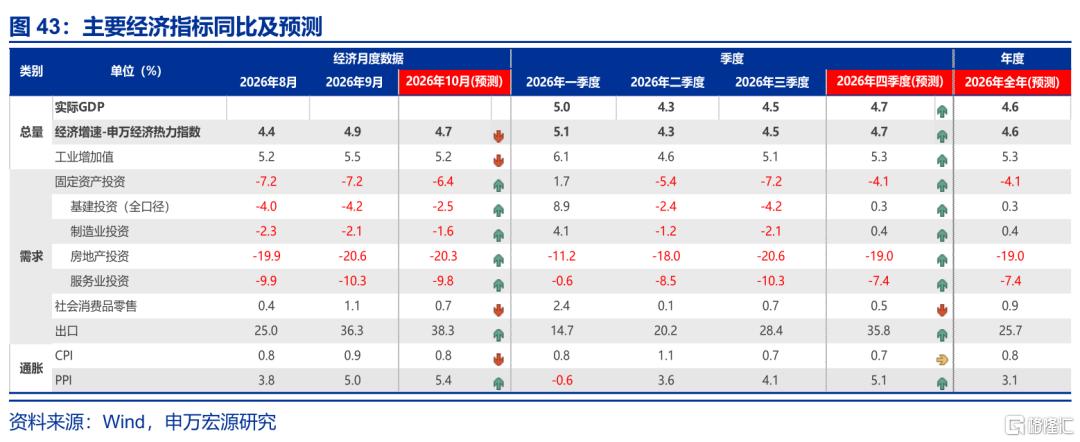
通胀:9月中下旬以来,油价进一步走高至130美元/桶以上,通胀效应或继续走强。PPI方面,油煤价、运费涨幅扩大及中下游供给出清延续或支撑石化链、煤炭链PPI;全球AI需求维持较高景气,智利铜矿发生罢工或令铜供给收紧,AI通胀或仍有上行空间。综上,10月PPI或上行至5.4%。CPI方面,虽然PPI向CPI传导效应强化,但商品、服务需求偏弱,10月CPI同比或小幅回落至0.8%。
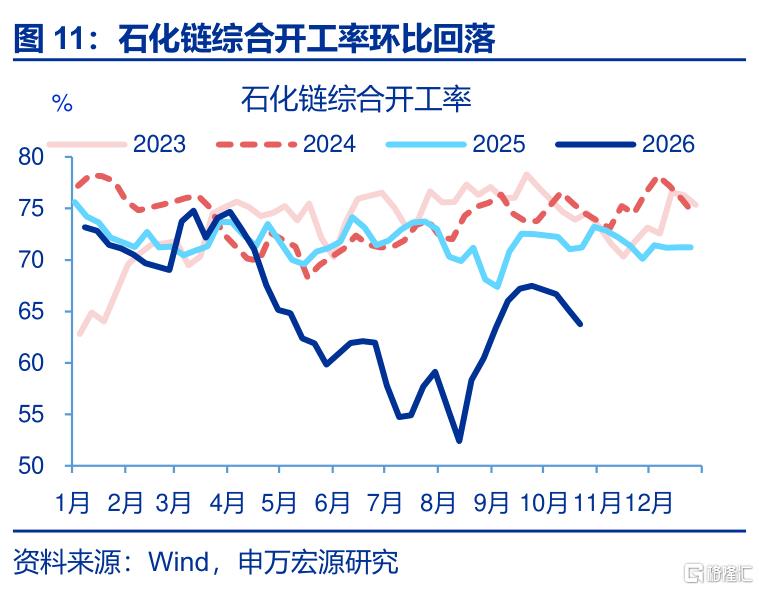
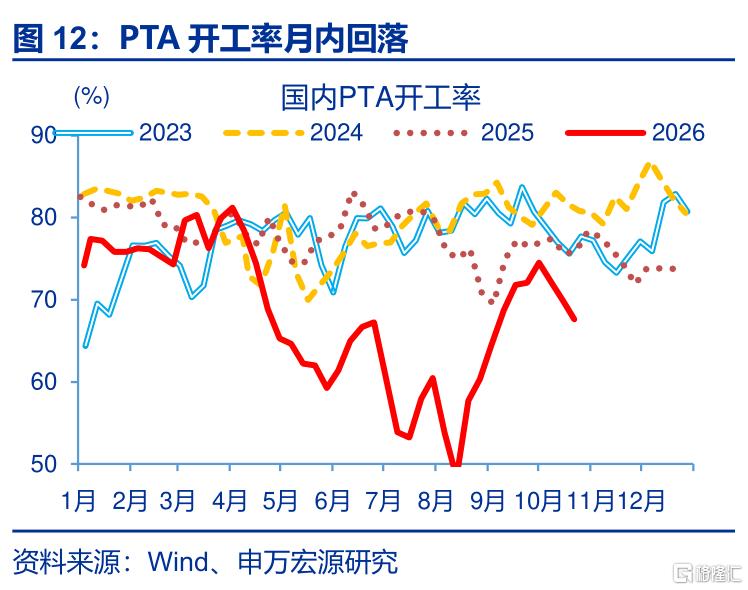
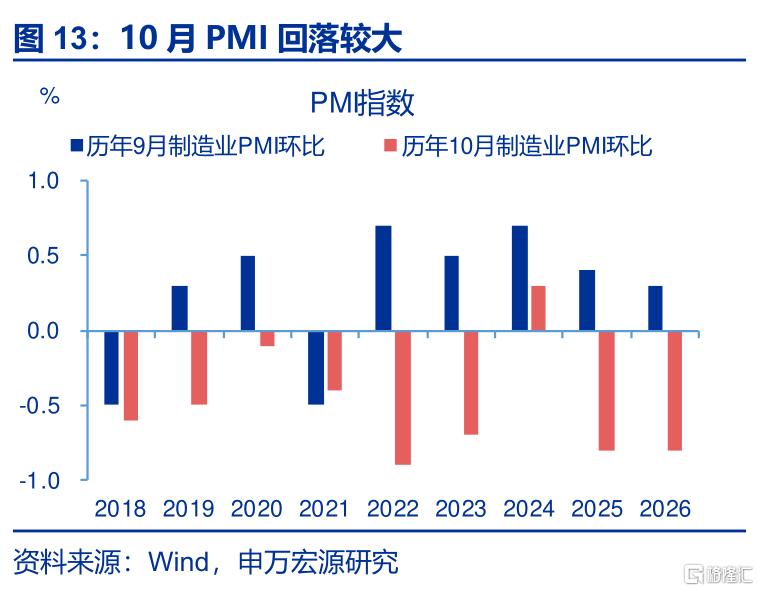
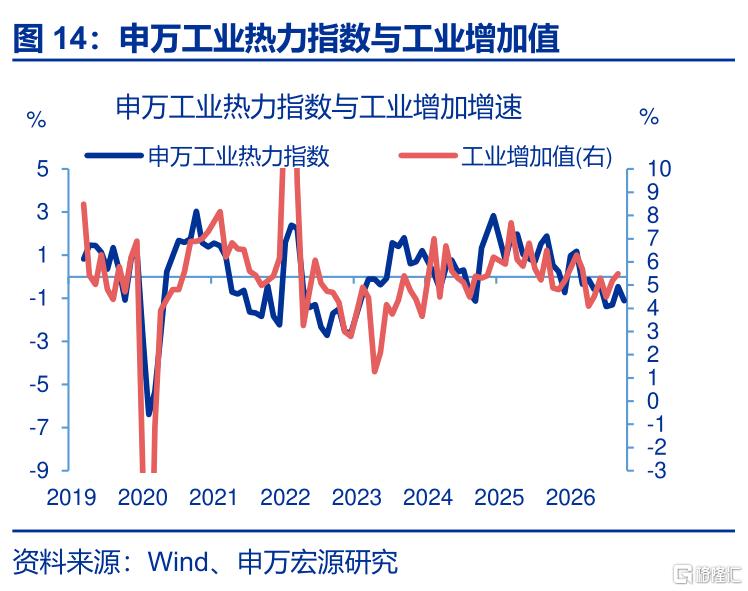
生产:高油价的供给冲击或再度演绎,叠加“抢生产”效应退坡,10月工增或有回落。9月中下旬以来,国际油价持续高位,或再度压制石化链生产;数据上10月以来,石化链综合开工率同比回落1.6个百分点至-6.3%。同时中秋、国庆假期带来的“抢生产”效应结束,10月PMI回落0.8个百分点至49.3%,生产指数回落幅度更大(环比-1.9%)。综上,10月工业增加值或回落至5.2%。
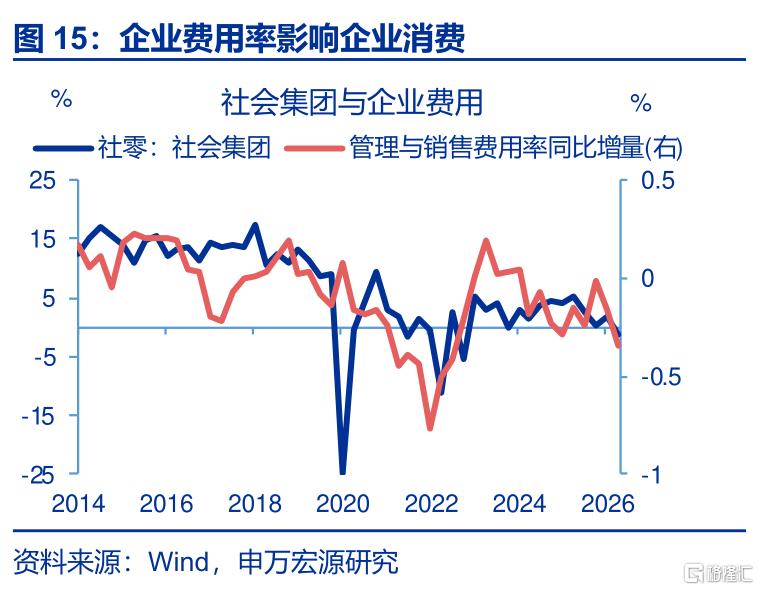
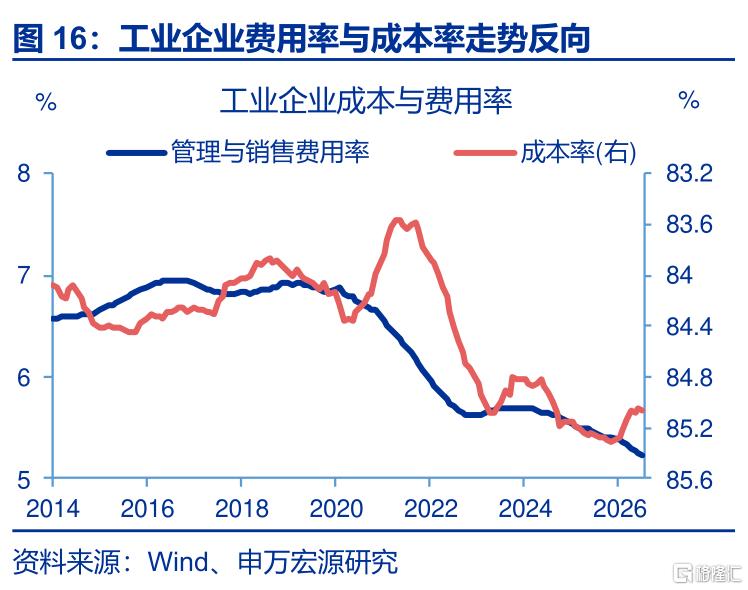
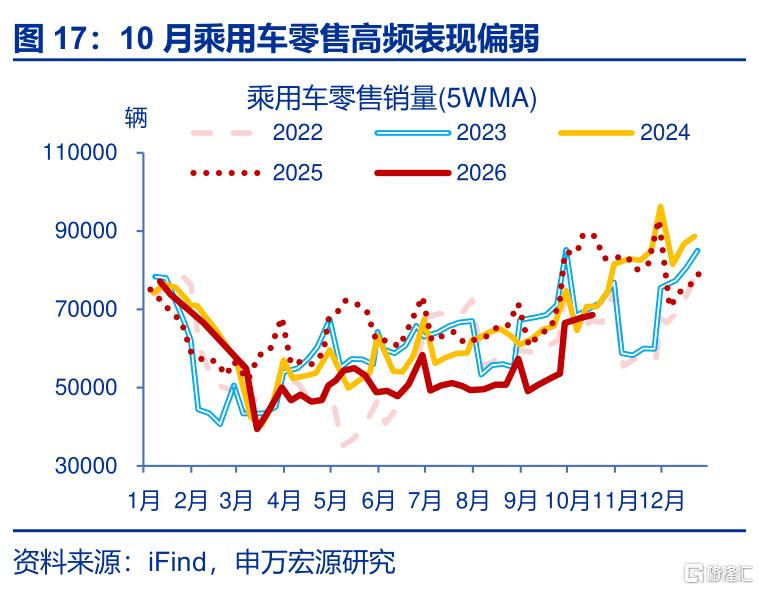
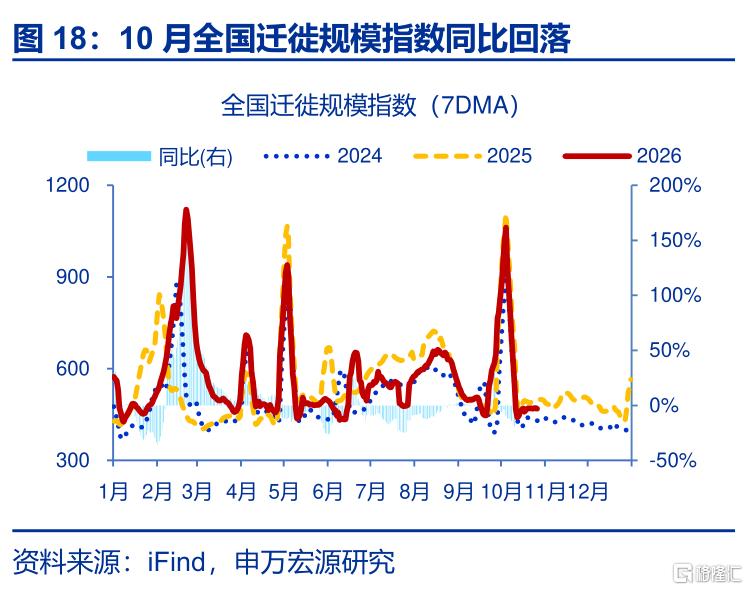
消费:高油价带来的成本压力或继续压制企业消费,叠加假期前置的透支效应,10月社零或有回落。高油价推升企业生产成本,或对企业消费形成挤占,尤其汽车、家电等企业消费占比较高的领域;叠加前期国补政策带来的需求透支。居民方面,假期出行前置下,部分消费需求提前释放或也对10月消费形成透支;10月全国迁徙规模指数同比回落13.1个百分点。综上,10月社零或回落至0.7%。
二问:经济韧性能否延续?存量政策发力或支撑投资修复,全球AI景气或令出口延续强势。
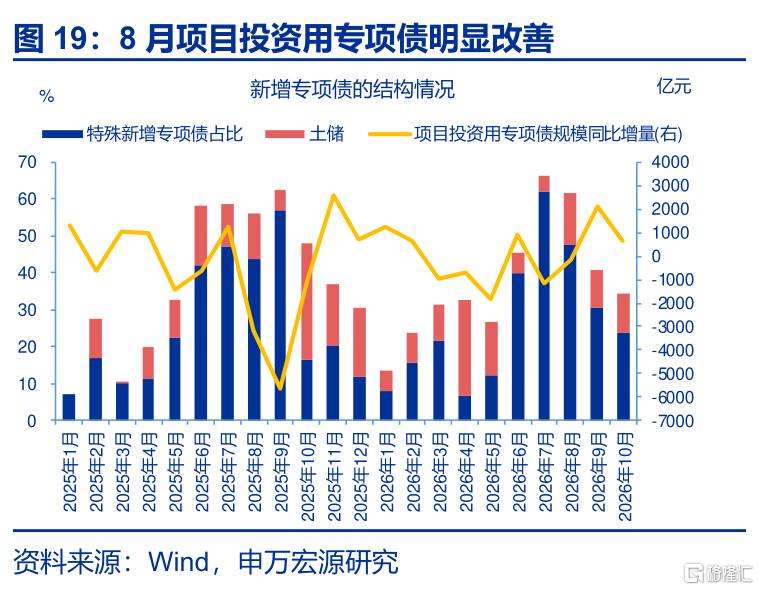
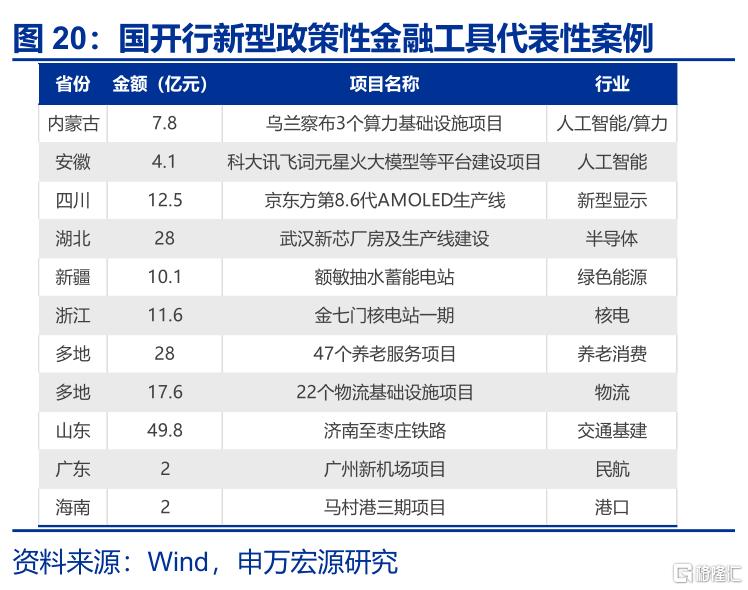
内需:存量政策发力、前期盈利改善等或继续支撑10月投资修复。资金方面,专项债从发行到形成投资存在约两个月时滞,8月以来新增专项债发行提速,叠加政策性金融工具加快落地,或补充投资资金。10月固投或回升至-6.4%。具体领域看,本轮政策性金融工具更多向制造业倾斜;加之前期企业盈利持续改善,或额外拉动制造业投资。但地产投资受融资压力较大的影响,可能持续偏弱。
外需:10月前半月韩国、越南出口加速上升,或反映全球AI景气延续强势。10月以来,全球半导体销售同比上行至156.3%的较高水平。全球AI景气走强,带动AI出口景气也继续上行;数据上10月前半月,韩国、越南出口同比较9月分别回升27.1、15.7个百分点至105.4%、51.2%,为近半年以来最大涨幅;结构上半导体等AI相关商品的出口贡献更是超60个百分点。
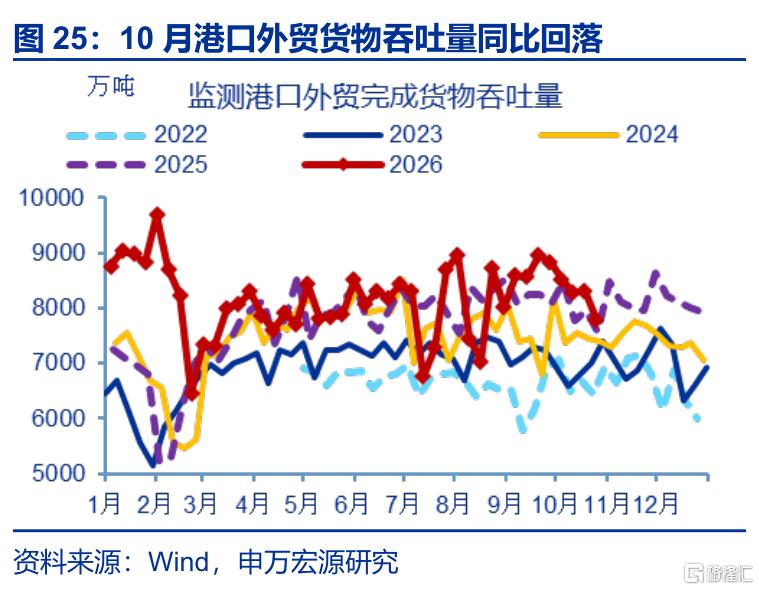
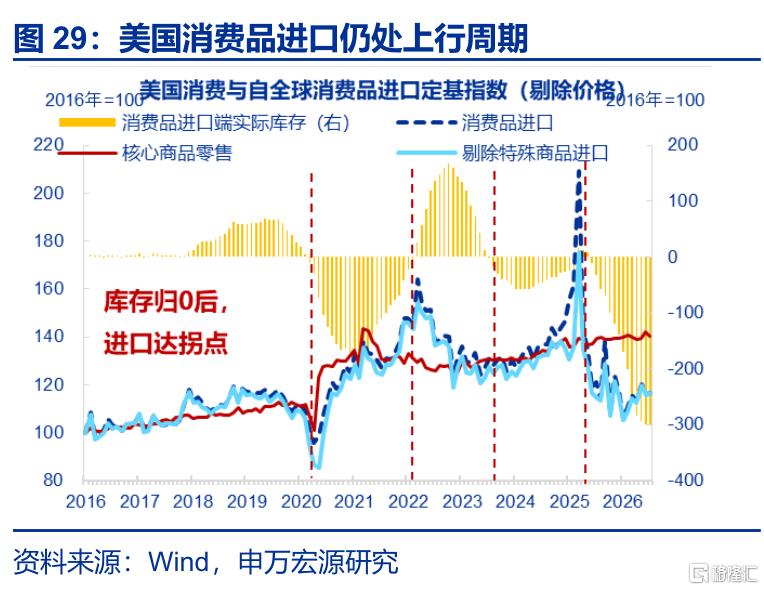
10月出口数量及标价效应或有回落,但考虑到AI高景气,涨价效应或支撑出口继续上行。10月港口外贸货物吞吐量同比回落3.4个百分点;且前期人民币升值放缓,对10月美元计价出口贡献回落1.6个百分点。但全球AI延续高景气,或对AI及生产资料出口拉动较大。消费出口或也韧性较强,源于消费品“供给替代”效应、美国进口周期回升及汽车抢出口等。综上,10月出口或上行至38.3%。
三问:还有哪些事件值得关注?年底财政集中支出的额外贡献,厄尔尼诺、中欧贸易谈判的进展。
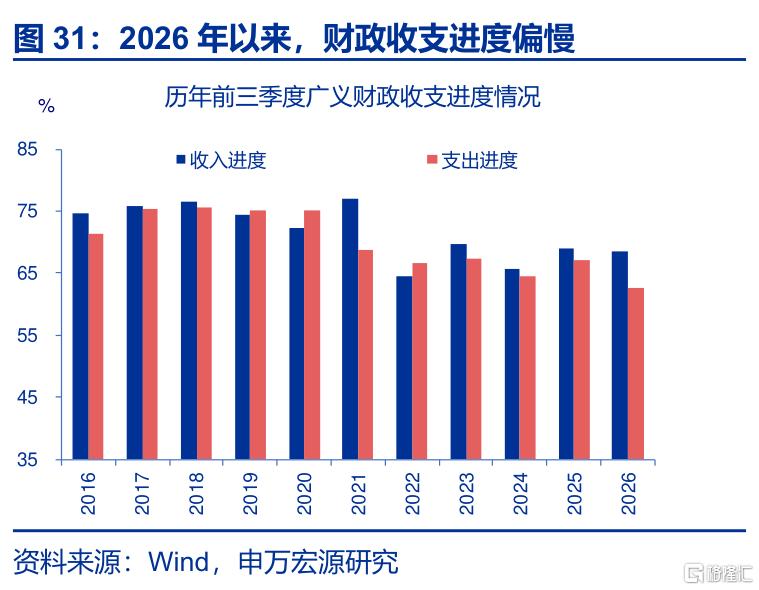
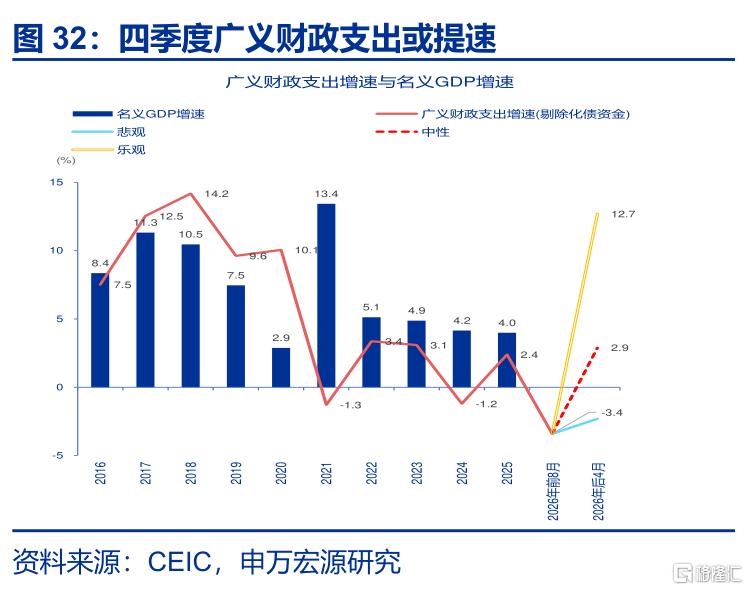
政策方面,年内增加5500亿结存限额,或有助于四季度广义财政支出提速。10月财政部安排使用5500亿元地方政府债务结存限额,较去年增加500亿元,其中3000亿元一般债用于提高县区财政保障能力,2500亿元专项债重点支持在建项目及“六张网”等领域,有助于缓解地方财力不足对财政支出的制约,或对今年末、明年初投资形成额外支撑。但效果取决于资金拨付、项目储备情况。
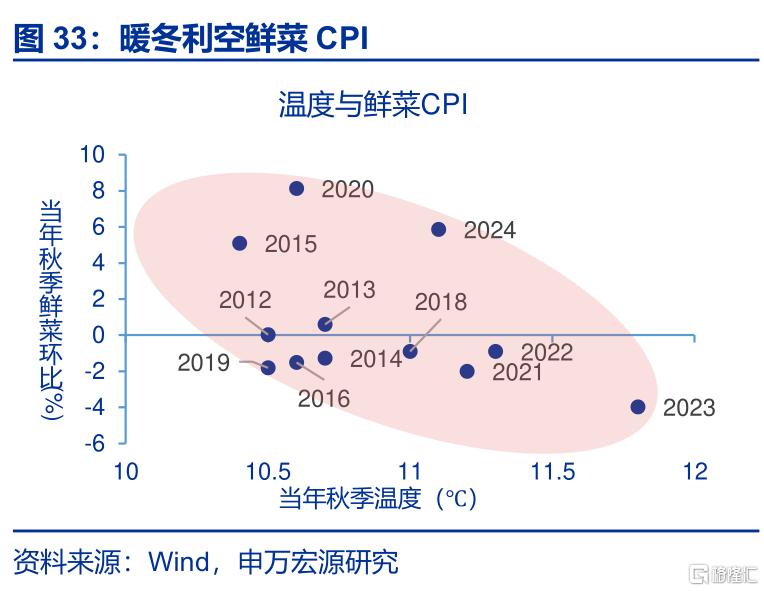
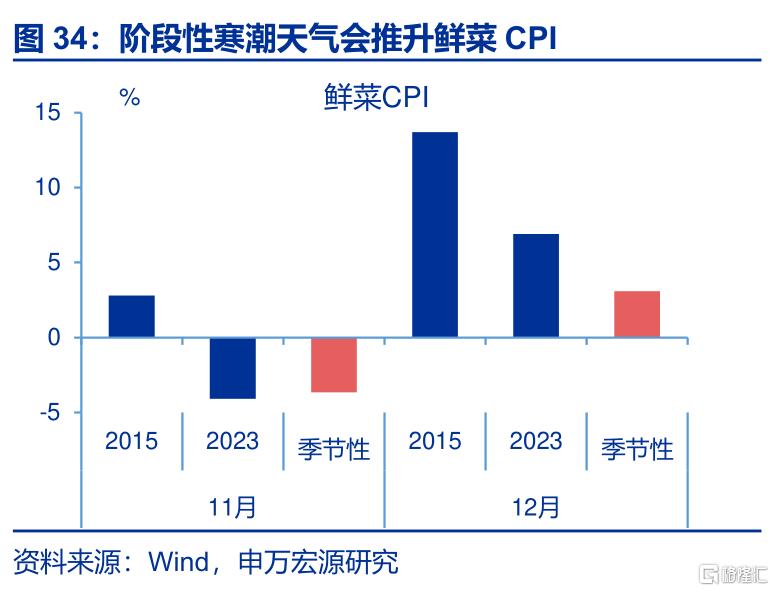
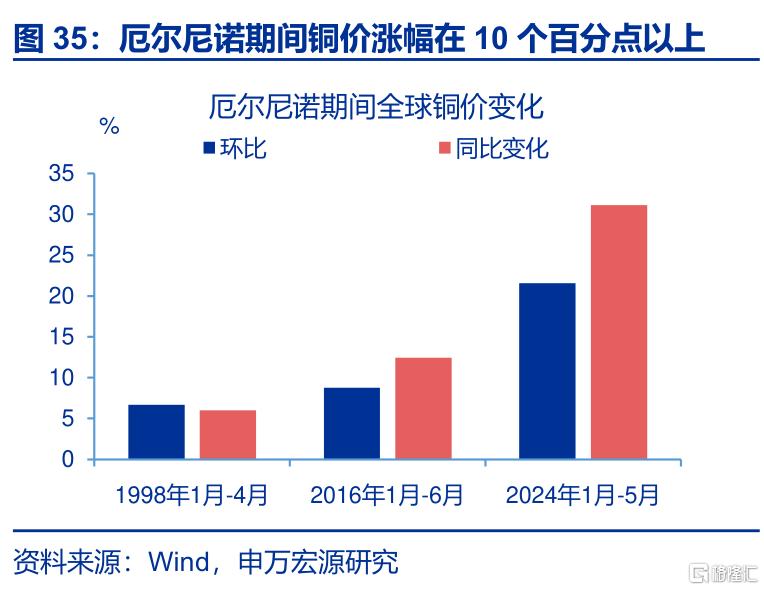
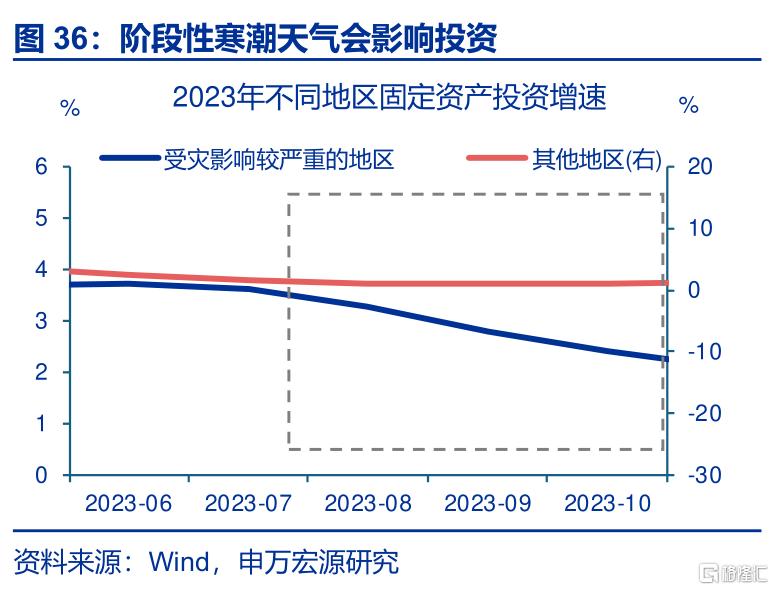
外部扰动方面,11月前后本轮“超强”厄尔尼诺或达峰,其宏观冲击或随之显现。“超强”厄尔尼诺影响下,阶段性寒潮可能推升鲜菜CPI 额外上行超10个百分点,南美极端降水也可能约束甘蔗收割或推高其他食品CPI;CPI或超季节性0.3个百分点。国内暖冬利空煤价,但南美强降雨或令铜价上涨,或额外推升PPI 0.1个百分点。经济方面,暖冬利好消费,阶段性寒潮或更多扰动投资。
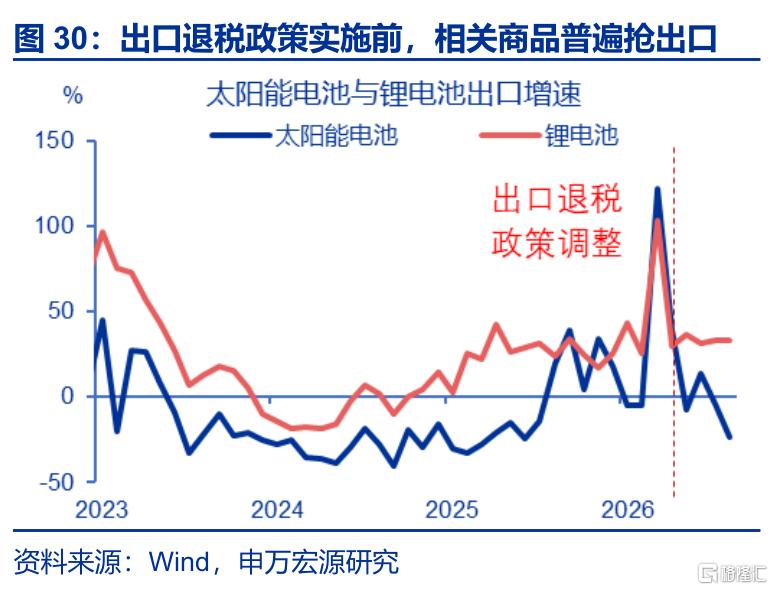
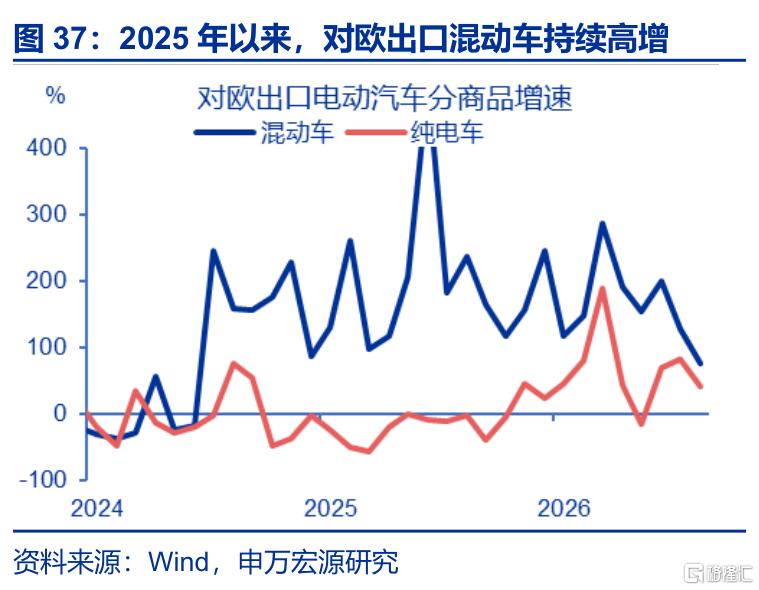
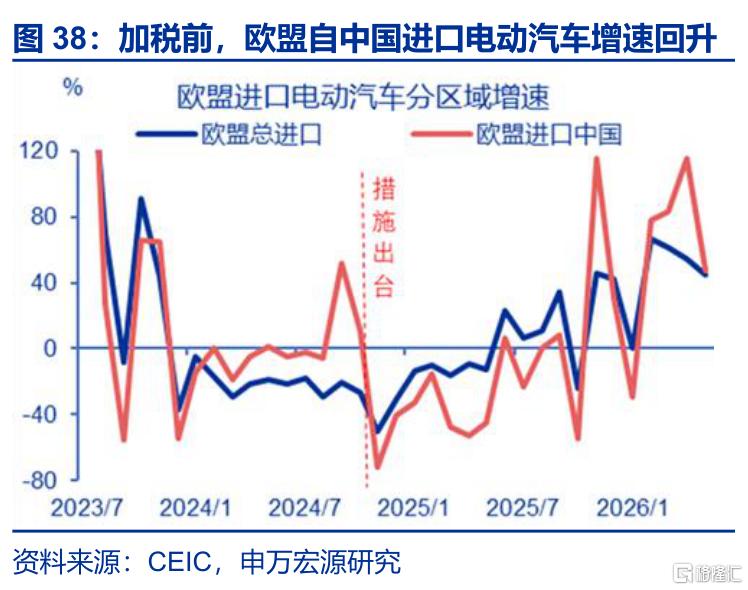
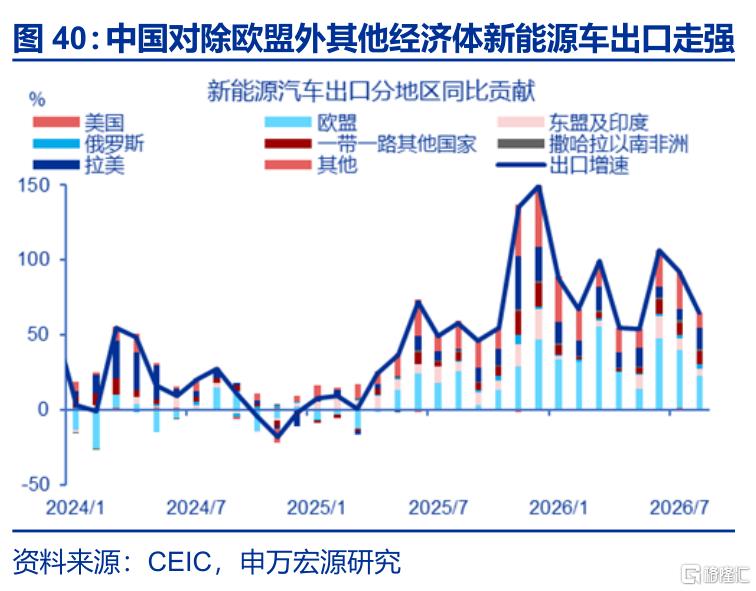
欧盟对华贸易政策限制最早或于12月生效,可能扰动出口增速,但总量影响或相对有限。据彭博社报道,欧盟限制中国混动车进口最早或于12月生效,若对欧混动车出口数额如报道大幅下降,12月及明年其或分别拖累总出口0.4、0.5个百分点,但潜在抢出口或支撑10-11月出口。此外,明年4月新能源车出口退税政策落地前也可能出现抢出口,或贡献总出口0.6个百分点。
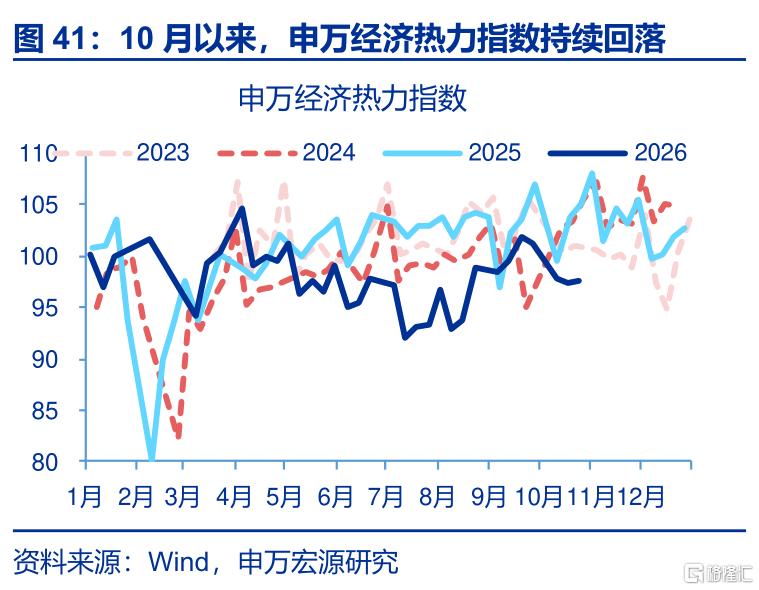
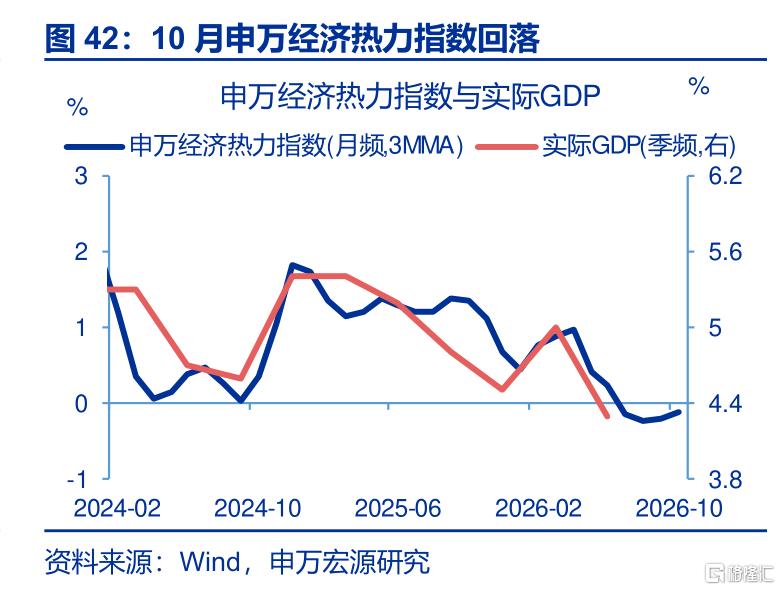
展望:10月高油价的宏观冲击或再度显现,但总量经济或仍保持增长韧性。10月油价再度上行,对通胀的推升与经济冲击或再显现。但新增专项债、政策性金融工具积极落地,或对投资形成支撑;同时全球AI景气再走强下,出口或延续强势。综合来看,10月“申万经济热力指数”增速或小幅回落至4.7%。往后看,全球AI景气延续,政策积极落地,后续经济或延续修复路径。
风险提示
油价超预期变化,外部形势变化,政策落地速度不及预期。
报告正文
油价重新走高下,年内经济修复会否反复?哪些领域韧性较强、哪些潜在变化值得关注?
1. 10月经济:年内修复会否再遇波折?
1.1. 一问:高油价的冲击会否再现?
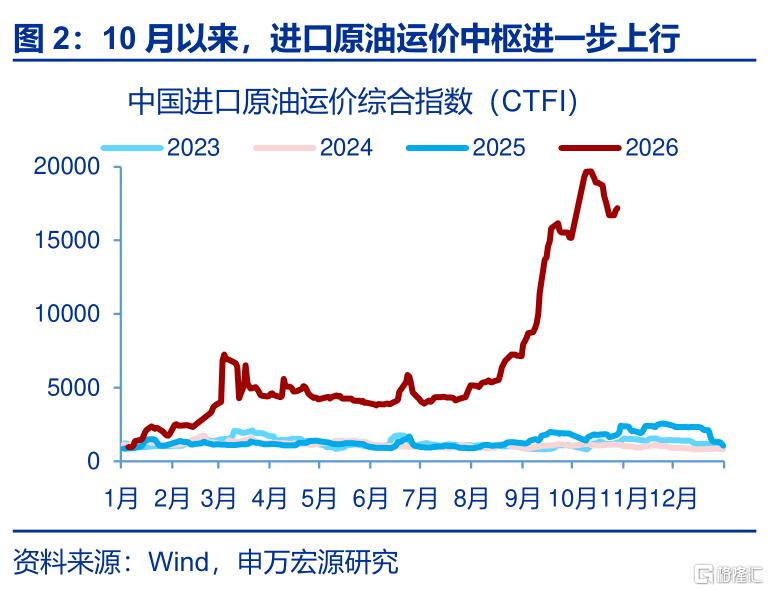
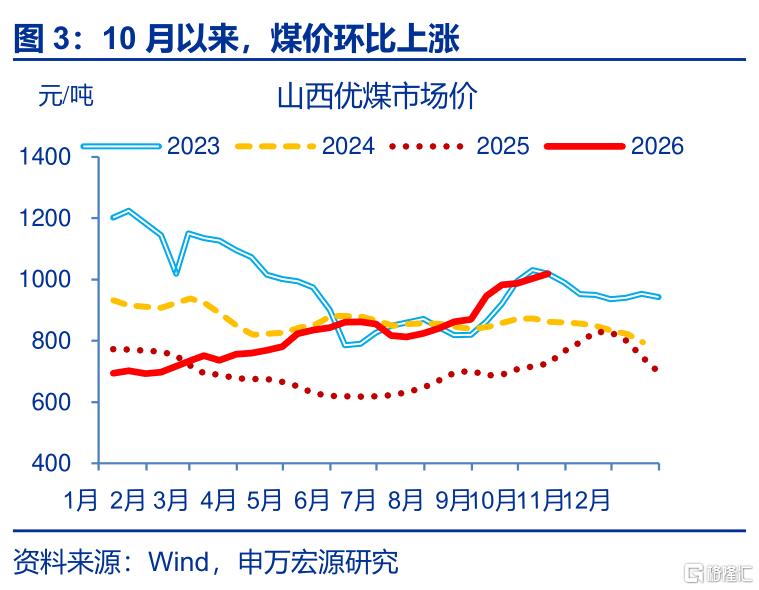
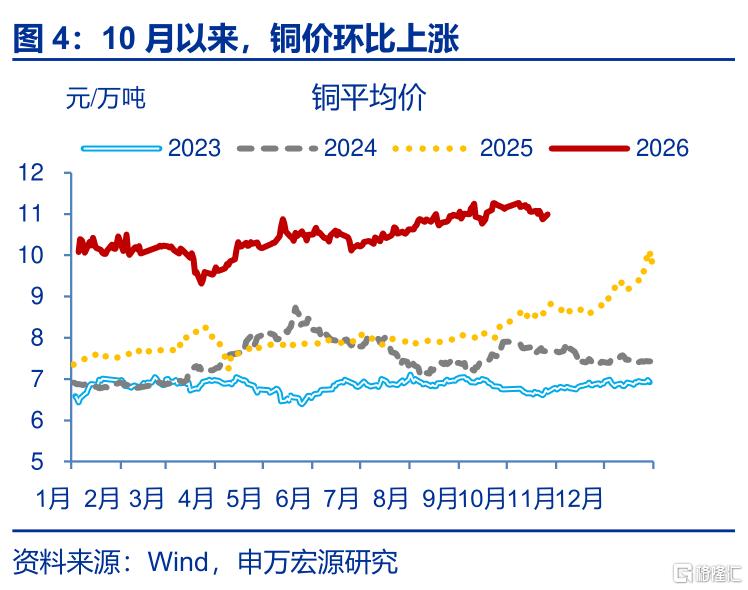
PPI:9月中下旬以来,油煤价、运费涨幅扩大及中下游供给出清延续下,PPI同比或进一步走高至5.4%。一是国际油价领先石化链PPI约半个月,9月中旬以来布伦特原油价格上行至130美元/桶以上、环比27.2%;与此同时,高油价或令石化链中下游供给出清延续,中国进口原油运价综合指数也进一步走高(环比45.5%),或共同支撑石化链价格。其余领域中,煤炭供给持续偏紧,冬季用煤需求提前释放下,煤价延续偏强表现(环比4.8%)。智利铜矿发生罢工或令铜供给有所收紧,叠加全球AI需求维持较高景气, AI通胀或仍有上行空间。综上,10月PPI或上行至5.4%附近。
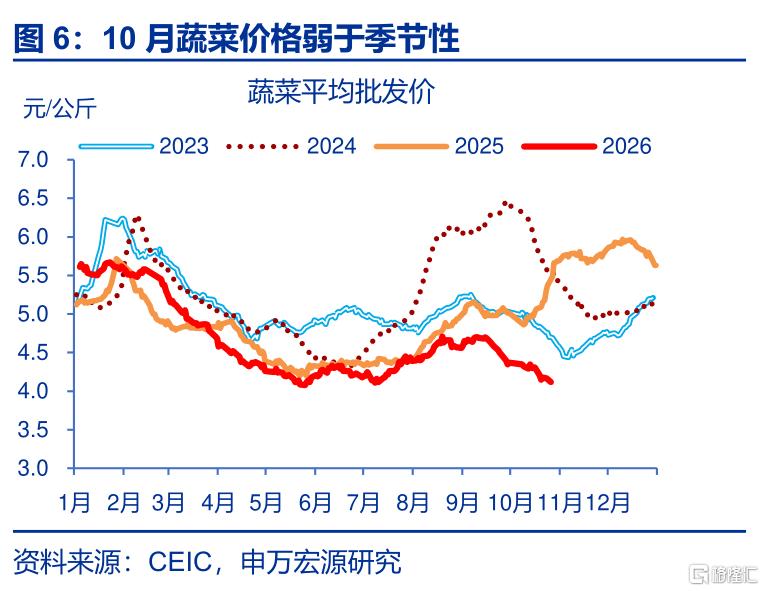
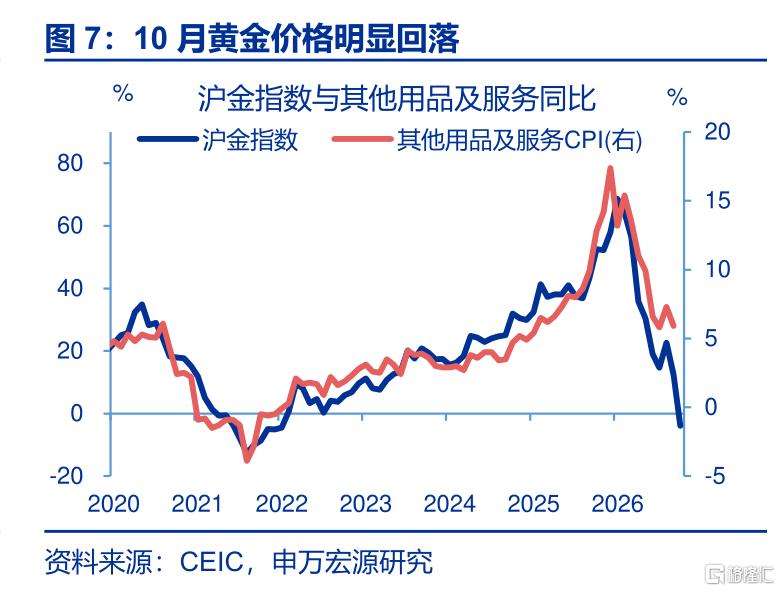
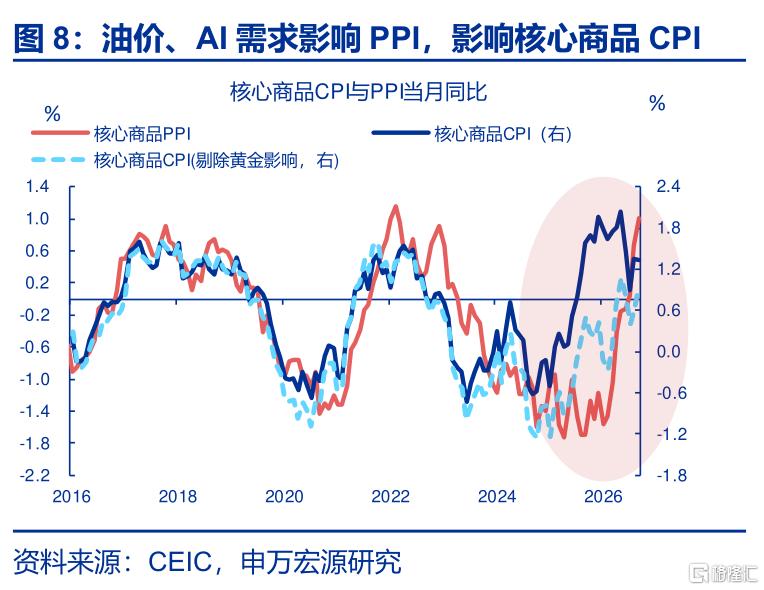
CPI:商品、服务需求偏弱或对冲供给传导效应,10 月 CPI 同比或小幅回落。PPI向CPI的供给传导效应或继续增强,其一是国际油价上涨或继续拉高国内成品油价格,其二是中下游 PPI 上行或继续拉动核心商品 CPI,尤其 AI 领域。相比之下,农产品价格持续偏弱,10 月猪肉、蔬菜价格环比分别下降 0.9%、8.5%;其他领域中,金价环比回落 3.8%,国补退坡及企业成本压力仍对商品消费需求形成约束,加之国庆假期后居民出行需求有所走弱。综合来看,10 月 CPI 同比或回落至 0.8%。
生产:高油价的供给冲击或再度演绎,叠加“抢生产”效应退坡,10 月工增或有回落。9 月中下旬以来,国际油价持续高位,或再度压制石化链中下游生产;数据上 10月以来,石化链综合开工率同比回落 1.6 个百分点至-6.3%,其中 PTA 开工率同比自月初-2.4%回落至-9.4%,涤纶长丝开工率持续在-18.7%磨底。同时中秋、国庆假期带来的“抢生产”效应结束,10 月 PMI 回落 0.8 个百分点至 49.3%,生产指数回落幅度更大(环比-1.9%)。综上,10 月工业生产景气或有走弱,工业增加值或回落至 5.2%。
消费:高油价带来的成本压力或继续压制企业消费,叠加假期前置的透支效应,10月社零或有回落。高油价持续推升企业生产成本,或对企业消费形成挤占,尤其汽车、家电等企业消费占比较高的领域;叠加前期国补政策带来的需求透支,10月乘用车零售量同比下降21.4%,白色家电零售额同比下降 40.5%。居民方面,假期出行集中于9月下旬,部分消费需求提前释放的同时,或也对10月消费形成挤占;数据上10月全国迁徙规模指数同比回落 13.1 个百分点至-7.6%,国内、国际执行航班架次分别回落5.5、0.8 个百分点至-3.5%、1.1%。综上,10 月社零同比增速或小幅回落至 0.7%。
1.2.二问:经济韧性能否延续?
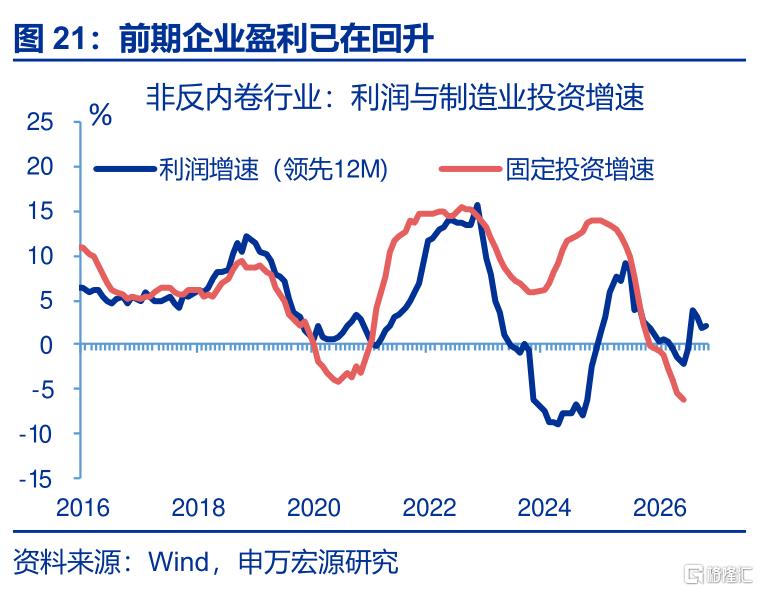
投资:存量政策发力、前期盈利改善等或继续支撑10月投资修复。资金方面,项目投资用专项债从发行到形成投资存在约两个月的传导时滞,8月新增专项债发行提速、且用于土储、化债的比重有所回落,叠加政策性金融工具加快落地,或补充投资资金。10月固定资产投资累计同比或回升至-6.4%。具体领域看,本轮政策性金融工具更多向人工智能、数字经济、绿色低碳等新质生产力领域倾斜;加之前期企业盈利持续改善(1年左右的滞后传导),或额外拉动制造业投资。但地产投资受融资压力较大的影响,可能持续偏弱;领先指标新开工亦处于较低水平,也指向年内地产投资或维持低位。
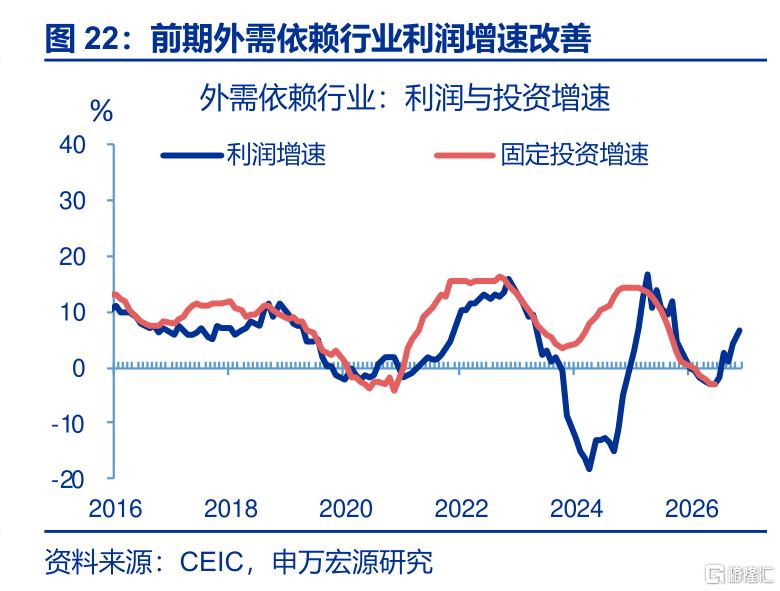
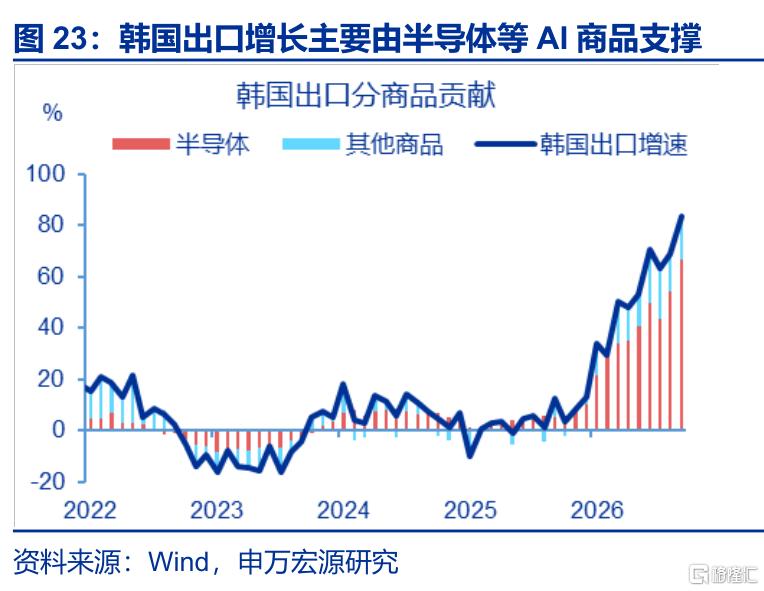
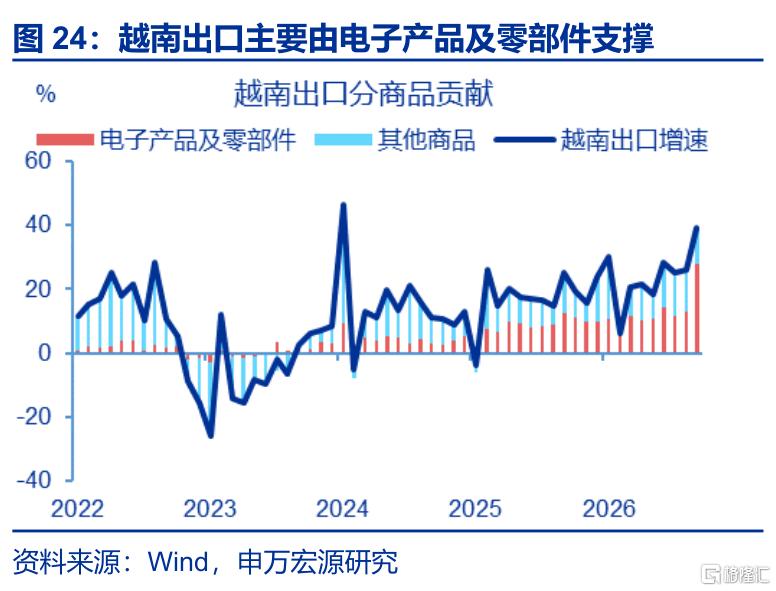
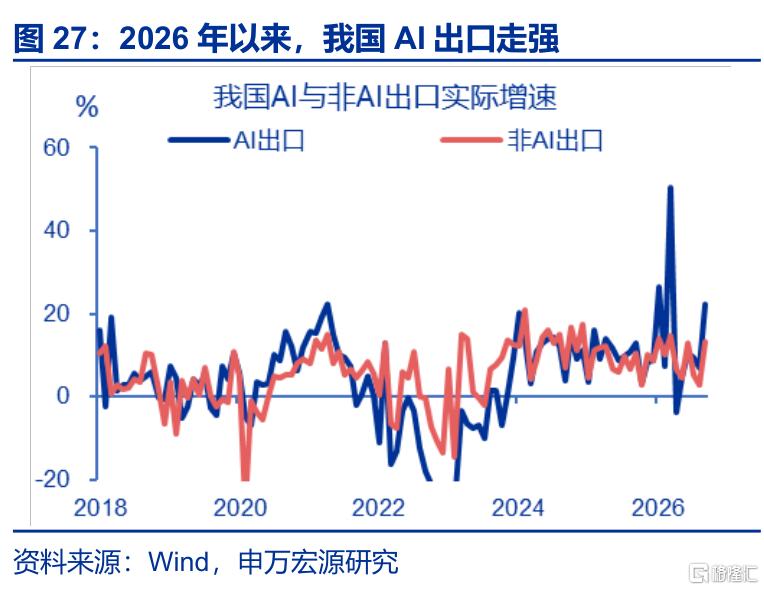
出口:10月前半月韩国、越南出口加速上行,或反映全球AI景气延续强势。10月以来,全球半导体销售同比上行至156.3%的水平。全球AI景气走强,带动AI出口景气也继续上行;数据上10月前半月,韩国、越南出口同比较9月分别回升27.1、15.7个百分点至105.4%、51.2%,为近半年以来最大涨幅;结构上半导体等AI相关商品的出口贡献更是超60个百分点。
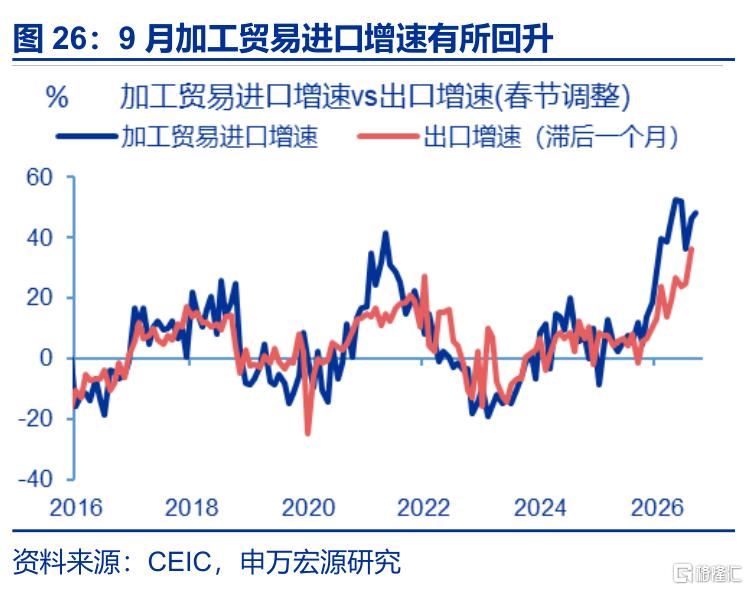
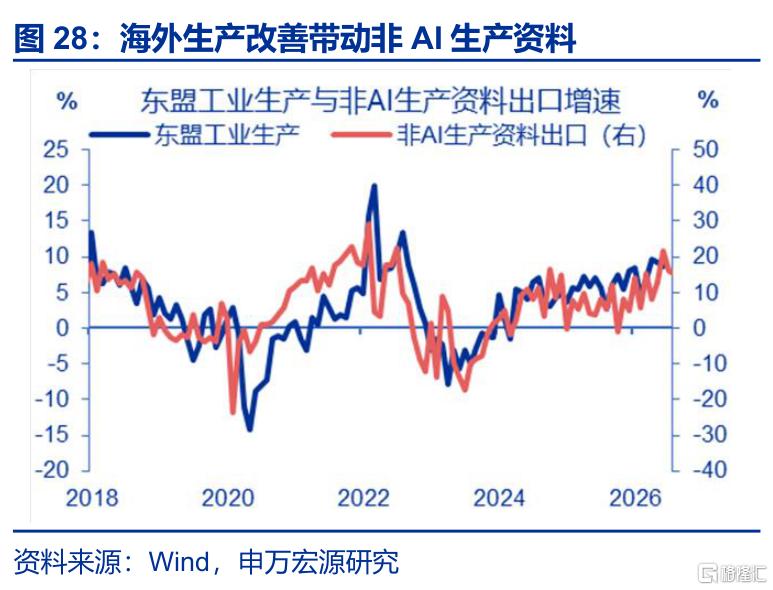
10月出口数量及标价效应有所回落,但考虑到AI高景气,涨价效应或支撑出口继续上行。高频数据显示,10月港口外贸货物吞吐量同比回落3.4个百分点至3.6%,或指向出口量走弱。同时,前期人民币升值放缓,对10月美元计价出口增速的贡献回落1.6个百分点。但全球AI延续高景气,或直接拉动AI出口走强、间接拉动新兴国家工业化进程,进而拉动我国对东盟等地生产资料出口。消费出口或也维持较强韧性,除了消费品“供给替代”效应、美国进口周期回升支撑外;9月欧盟要求中国自愿限制混动汽车出口,10月汽车及对欧盟出口或有“抢出口”。综上,10月出口或上行至38.3%。
1.3.三问:还有哪些事件值得关注?
政策方面,年内增加5500亿结存限额,或有助于四季度广义财政支出提速。10月财政部安排使用5500亿元地方政府债务结存限额,较去年增加500亿元,其中3000亿元一般债用于提高县区财政保障能力,2500亿元专项债重点支持在建项目及“六张网”等领域,有助于缓解地方财力不足对财政支出的制约。考虑到财政资金到形成投资存在2个月左右时滞,财政部要求项目建设资金于年底前发行使用完毕,或对今年末、明年初投资形成额外支撑。但具体效果仍取决于资金拨付效率、项目储备情况。
外部扰动方面,11月前后本轮“超强”厄尔尼诺或达峰,其宏观冲击或随之显现。“超强”厄尔尼诺影响下,我国冬季通常偏暖,但阶段性寒潮频发;海外方面,南美或有极端降水。经验上,暖冬利好蔬果生产或压制价格,但寒潮可能推升部分月份鲜菜CPI 额外上行超10个百分点,南美极端降水也可能约束甘蔗收割或推高其他食品CPI;综上,CPI或超季节性0.3个百分点。PPI方面,国内暖冬利空煤价,但南美强降雨或令铜价上涨,整体或额外推升PPI 上行。经济方面,暖冬利好消费,阶段性寒潮或更多扰动投资;美洲干旱可能约束巴拿马航运,但对外贸影响或有限。
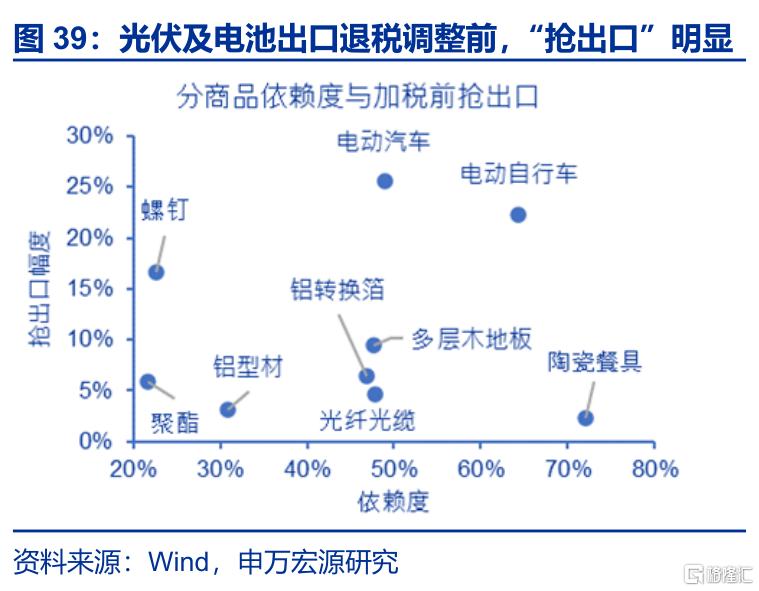
欧盟对华贸易政策限制最早或于12月生效,可能扰动出口增速,但总量影响或相对有限。据彭博社报道,欧盟或将中国混动车进口上限设定为每年35万辆(约为2026年预计进口量的44%),最早将于今年12月生效。若对欧混动车出口数额如报道大幅下降,测算12月及明年其或分别拖累总出口0.4、0.5个百分点。但在此之前潜在的“抢出口”效应或支撑10-11月出口,参照历次欧盟对华加税后商品出口规律,平均抢出口幅度为11.8个百分点。同时2027年4月新能源车出口退税政策落地也可能出现“抢出口”效应,或贡献总出口0.6个百分点,基本对冲混动车拖累幅度。
展望:10月高油价的宏观冲击或再度显现,但总量经济或仍保持增长韧性。10月油价再度上行,通胀与经济影响或再显现;一是PPI、CPI或进一步上行,二是高油价的供给冲击或再度演绎,三是高油价或推高企业成本率、拖累企业消费。但新增专项债、政策性金融工具积极落地,或对投资形成支撑;同时全球AI景气再走强下,出口或延续强势。综合来看,10月“申万经济热力指数”增速或小幅回落至4.7%。往后看,全球AI景气延续,政策积极落地,包括专项债发行提速、8000亿政策性金融工具发放完毕、新增5500亿结存限额等,后续经济或延续修复路径。
风险提示
1)油价超预期变化。油价变化超出预期。
2)外部形势变化。地缘政治等外部形势变化对经济指标构成更大扰动。
3)政策落地速度不及预期。财政资金拨付效率偏低。
注:内容节选自申万宏源2026年11月2日研究报告《10月经济:年内修复会否再遇波折?——“月度前瞻”系列专题之十六(26.11)》,作者:赵伟、屠强、耿佩璇
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。