中骏系内幕:一笔垫付款如何演变为10.955亿资产抵债


前不久,港股市场出现了一笔特殊的关联交易:一家上市商管公司,从流动性承压的母公司手中,买下了三座仍在亏损的商业综合体。
10月27日,中骏集团控股有限公司(01966.HK,简称“中骏集团”)与中骏商管智慧服务控股有限公司(00606.HK,简称“中骏商管”)发布联合公告:中骏商管拟收购三家持有商业物业的目标公司全部已发行股本,以抵偿中骏集团结欠的约9.08亿元债务。该笔交易代价约为10.6亿元,债务抵消后,中骏商管还需支付约1.52亿元现金差额。
据公告披露,标的物业为水头、平顶山及仙游三座中骏世界城,初步评估市值合计约10.955亿元,原始成本约9.919亿元。
这笔交易将中骏商管长期以来向控股股东体系输送财务资助所形成的关联债权,以资产置换的方式转出报表。但不容忽视的是,三座标的公司再2024年、2025年合计税后净利润均为亏损。
2022年垫付、2026年抵债:
三座亏损中骏世界城股权成抵债标的
这笔以资抵债,源于四年前的一笔内部往来借款。公告披露,2022年11月24日,中骏商管向中骏集团垫付本金最高9亿元的贷款,年利率原为7%,自2025年1月1日起降息至5.5%。
彼时,中骏集团董事会认为,透过订立贷款协议,集团可利用其闲置现金产生额外收入,潜在回报高于银行存款或投资产品等其他可用选择。该贷款项下的额外短期至中期资金亦让中骏集团加快其物业建筑及交付进度,有利于集团当交付相关物业后为其提供物业管理服务的长远发展。
但随着既定还款日的到来,中骏集团并没有按时偿还全部贷款。根据相关公告,截至2024年10月31日,中骏集团仍有本金8.719亿元尚未偿还。同时,中骏集团和中骏商管双方订立补充协议,将贷款到期日延长至2026年12月31日。
截至2026年8月31日,该笔债务本息合计约9.084亿元。双方协商以商业物业股权抵债。
据悉,本次交易的三家标的公司分别持有水头中骏世界城、平顶山中骏世界城及仙游中骏世界城,均位于二线及三四线城市,总楼面面积约26.2万平方米。独立专业估值师方面表示,三家标的公司于2026年8月31日的初步估值,分别为人民币3.502亿元、人民币4.682亿元及人民币2.771亿元,合计10.955亿元。
交易完成后,中骏商管将从这些物业的商业运营服务提供方,转变为物业产权持有人。公告同时披露,标的物业存在存量银行抵押负债,且近年租金收入、出租率数据存在波动。
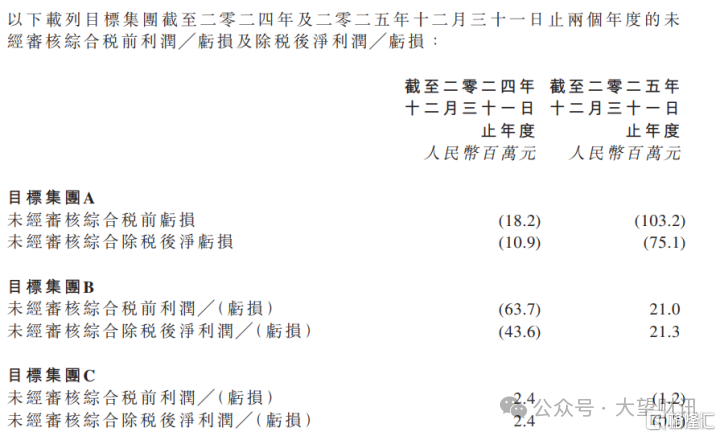
但更值得留意的是标的资产自身的盈利状况。根据联合公告披露,A、B、C三家目标公司2024年及2025年合计除税后均未录得正值净利润,其中目标公司A及其附属公司在2024年、2025年未经审核综合除税后净利润为-1090万元、-7510万元,目标公司B及其附属公司在2024年、2025年未经审核综合除税后净利润-4360万元、2130万元,目标公司C及其附属公司在2024年、2025年未经审核综合除税后净利润为240万元、-20万元。
这意味着中骏商管以9.08亿元关联债权换入的资产,本身尚不具备盈利能力。
与此同时,标的资产的估值与成本之间差额有限,中骏商管还需额外支付1.52亿元现金,在自身现金储备并不宽裕的情况下,这笔支出将进一步消耗公司流动性资源。
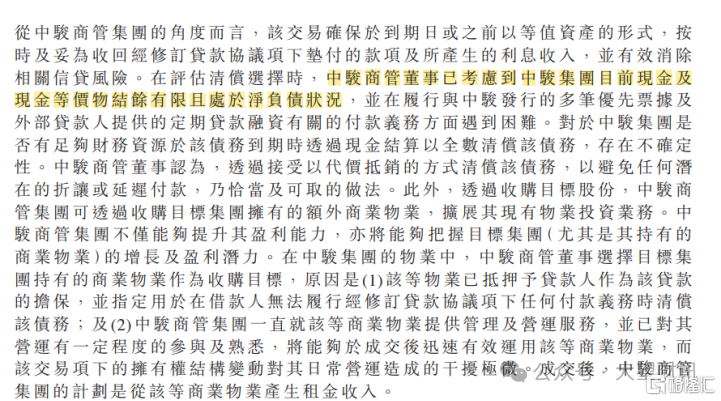
不过,中骏商管方面已经在公告中表示,公司董事已考虑到中骏集团目前现金及现金等价物结余有限且处于净负债状况。
在中国企业资本联盟副理事长柏文喜看来,该笔贷款背后隐患有三:一是风险没消失,只是换形态:从“应收关联方坏账风险”转成“重资产持有+持续亏损+未来减值风险”;二是底层资产质量偏弱:三项目2024、2025年合计税后净利分别为-0.56亿、-0.96亿,水头、仙游持续亏损,仅平顶山微利;三是治理与独立性损伤:商管平台被动承接集团资产,关联交易依赖加深,中小股东利益让位于化债目标。
26%股本遭强制出售,持股比例降至38.5%
事实上,在资产抵债交易推进之前,中骏商管的股权结构已经经历了一轮被动收缩。
根据中骏集团与中骏商管2026年5月联合发布的公告,中骏集团作为借款人未能支付融资协议项下到期应付的本金及利息,抵押代理已于2023年12月18日接管押记股份账户的独家控制权。
截至2026年5月14日,全部押记股份(约占中骏商管已发行股本的26.0%)已根据证券及期货条例第XV部的披露规定出售予若干人士。出售完成后,控股股东乐景控股有限公司在中骏商管的持股比例由约64.5%降至约38.5%,约7.44亿股股份,仍为单一最大股东。
该笔质押融资的源头可追溯至2023年7月4日。彼时,中骏集团作为借款人、与原有贷款人银团签订融资协议,获得2.55亿港元及8910万美元的多批次定期融资,用于中骏集团现有债务再融资,而乐景控股所持中骏商管股权被悉数押上作为抵押品。
三个月后,中骏集团发布公告称,公司没有根据2021年3月22日签订的银团贷款协议支付已到期的本金和利息共约6100万美元,导致公司美元优先票据出现违约事件。
从违约触发到股份最终出清,历时约两年半。
“集团卸了债务,商管接了包袱”
在关联交易与股权变动的背景下,中骏商管自身经营层面的收缩趋势同样值得关注。
根据公司经审核年报数据,2023年中骏商管实现营业收入约12.477亿元,同比增长5.5%,母公司拥有人应占溢利约2.57亿元,同比增长约23.5%。2024年全年,营业收入降至约12.13亿元,同比减少约2.8%;母公司拥有人应占溢利大幅下滑至约0.57亿元,同比降幅约77.8%,一年之间利润缩水近八成。
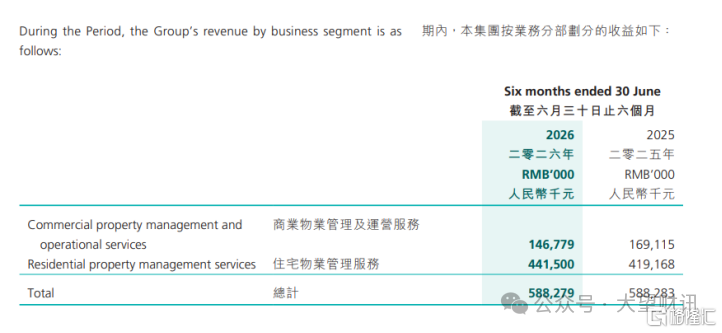
2026年上半年,中骏商管下行趋势延续。中期业绩公告显示,截至2026年6月30日止六个月,公司实现营收约5.88亿元,与上年同期基本持平;母公司拥有人应占溢利约0.28亿元,同比减少18.19%。其中商业物业管理及运营服务收入约1.47亿元,同比下降13.21%;住宅物业管理服务收入约4.42亿元,同比增长5.33%。商业物管板块的收缩幅度明显大于住宅板块,而商业运营正是中骏商管区别于普通物企的核心业务。
规模指标进一步印证了主业停滞。2026年中期报告显示,商业物业管理及运营服务分部在管建筑面积约170万平方米,在管项目14个,签约建筑面积约390万平方米,三项指标同比均“没有变动”;住宅板块签约建筑面积约3940万平方米,同比减少约6.4%,在管项目199个,同比减少4个;在管建筑面积约3370万平方米,同比微增1.3%。
商业物管收入下滑与母公司项目交付节奏直接相关。2023年年报显示,中骏商管开业前管理服务收入由2022年的4504.4万元减少66.4%至1512.9万元,公司解释为“中骏集团从2022年开始暂时停止购买土地”以及开业前服务的购物商场数量由7个降至3个。母公司开发活动的收缩,直接传导至商管平台的项目来源。
财务质量方面亦有压力信号。2023年12月29日,中骏商管公告安永会计师事务所辞任核数师,原因为“未能就截至2023年12月31日止财政年度的审计费用达成协议”,董事会审核委员会认为安永的费用建议“可能与集团目前的经营规模不相称”,转而委任费用更低的上会栢诚接替。这一变动发生在中骏集团2023年10月境外债务违约之后仅两个月,审计费用压缩本身指向公司经营规模与财务状况的收缩。此后公司核数师再度变更为柏淳会计师事务所。
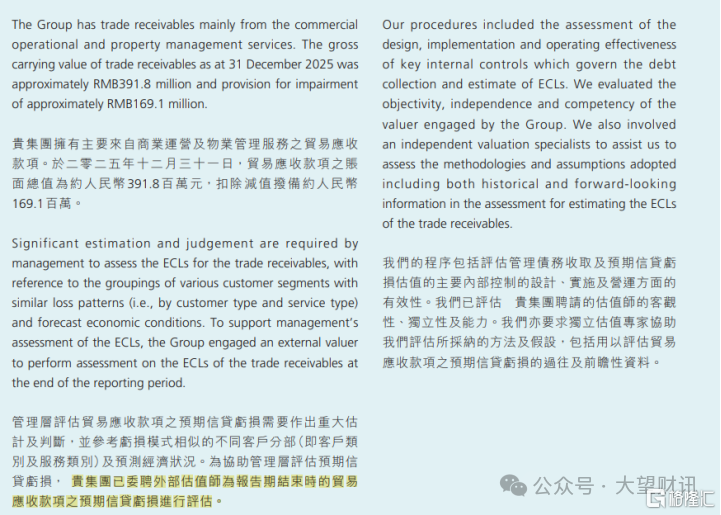
根据柏淳会计师事务所2025年年报审计披露的关键审计事项,截至2025年12月31日,中骏商管贸易应收款项账面总值约3.918亿元,扣除减值拨备约1.691亿元,减值拨备占比约43%。审计机构将贸易应收款项的预期信贷亏损列为关键审计事项,需借助外部估值师评估。
此外,从刊发2021年中报到2026年中报,中骏商管董事会始终不建议派发任何中期、末期股息。在2026年上半年溢利同比下降18.2%的背景下,停派中期股息进一步压缩了股东现金回报空间。
而此次中骏商管与中骏集团的贷款偿还,仍然对前者有一定影响。柏文喜认为(此次抵债)集团卸了债务,商管接了包袱——用“可确权的物业”换“不确定的债权”,是次优解里的止损,不是共赢。
他表示,从短期帐面看,核销9.084亿关联债权,应收坏账不确定性出清;但需另付约1.52亿现金,且原先每年约0.5亿利息收入消失。交割后三项目亏损并入报表,叠加折旧、税费、改造投入,短期利润承压;2026上半年商管商业运营收入已同比降13.2%,雪上加霜。
另外从资产负债表来看,柏文喜分析,此次“抵债”令公司轻资产模型变重,资产周转率、ROE被拉低,投资性房地产未来若租金不达预期,还存在公允价值/减值计提风险。
值得一提的是,截至公告日,中骏商管尚未发布股东特别大会召开通知。按照港交所规则,本次交易属重大关联交易,中骏集团及其关联股东须回避表决,交易成败由独立股东投票决定。若方案被否,9.08亿元关联债权将继续留在中骏商管资产负债表内,公司管理层需重新商议回收方案;若方案获批,关联方应收款风险将转为自持物业的资产减值风险,而三座标的物业2024年、2025年合计除税后均为亏损,交割后折旧、利息与运营成本将一并并入报表。
压力之下,中骏商管和中骏集团的这笔“交易”能否落地、落地后标的物业能否止亏,仍有待独立股东表决与后续经营数据给出答案。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。