美国10月非农点评:K型在收敛


核心观点
核心观点:10月非农就业数据“供需双旺”,失业率回落。需求端,非农就业增长趋势确认触底反弹、就业扩散指数改善、强周期性数据趋势向好;供给端,劳动参与率进一步修复。数据公布后,市场交易美国增长预期的改善,近期因AI交易大幅调整而来的增长预期的下修有所缓和。总体来看,近期美国AI产业的“供需双弱”与10月非农的“供需双旺”形成鲜明对比,美国经济呈现出K型收敛的迹象,这在一定程度加剧了市场对美国增长预期和相关交易的难度。与此同时,中东局势仍不明朗,油价带来的通胀风险溢价仍难以收敛。进入2027年,民主党占多数的国会两院与共和党总统的格局下,两党围绕财政的拉扯料将成为市场新的扰动,特朗普与民主党在财政议题上的反复料将加剧市场波动,短期大类资产或仍缺乏明确主线。
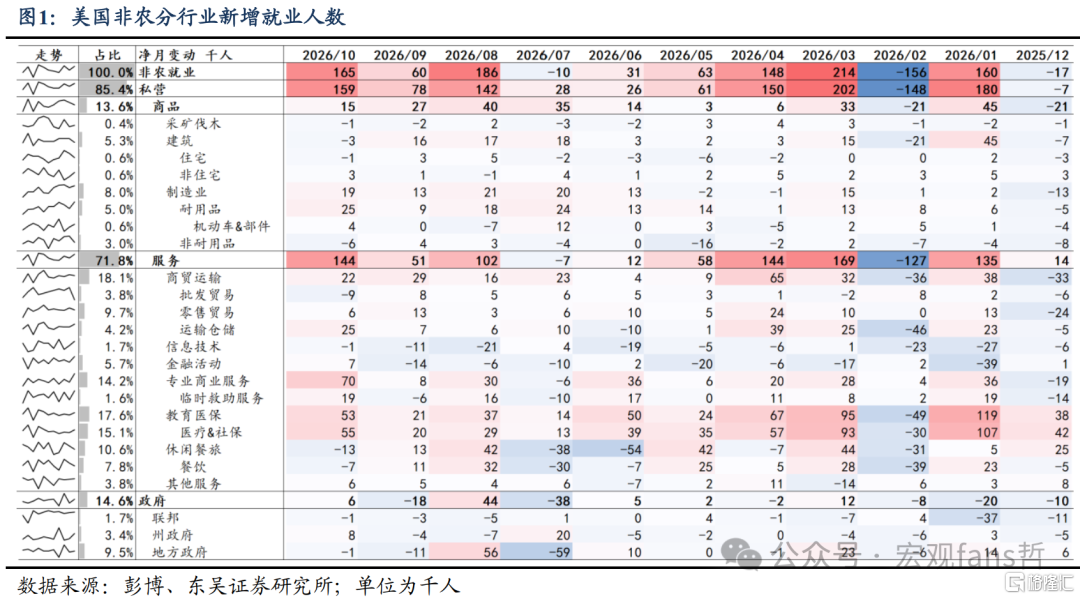
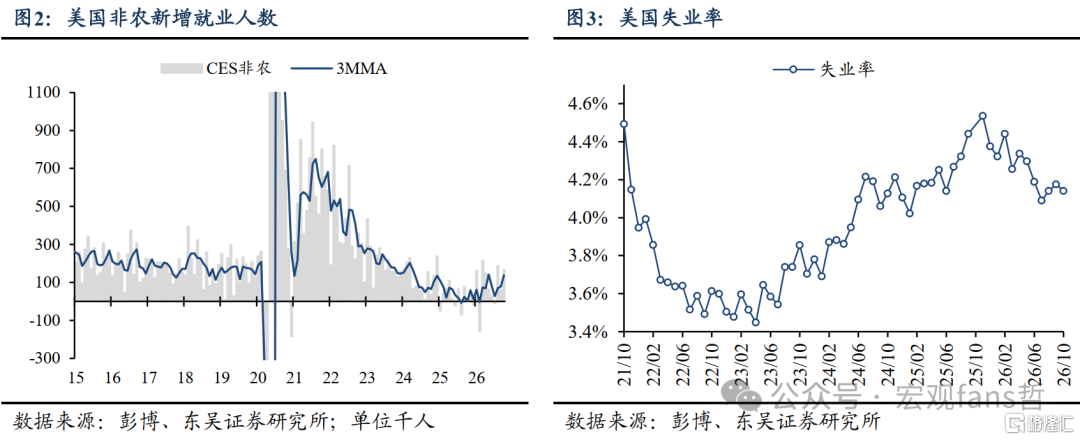
10月非农:新增非农大超预期,失业率回落。美国10月新增非农16.5万,较80名分析师预期的7万高出4.8x标准差,前值9月数据从2.9万上修至6万,前两个月累计上修8.4万,3个月平均新增非农从前值7.9万(从5.1万上修)上行至13.7万。与此同时,在劳动参与率回暖的同时,失业率从4.175%下降至4.141%,预期4.2%;时薪增速反弹:平均时薪环比+0.4%,预期+0.3%,前值+0.1%,时薪同比+3.1%,预期+2.9%,前值+3.0%。总体来看,10月非农就业数据全面向好,超预期的非农、上修的前值和好于预期的失业率公布后,市场交易增长预期的改善,美债利率&美元指数走高,黄金走低。由于非农代表的美国K型经济下方的超预期,一定程度上扭转了近期AI带来的K型上方的走弱预期。
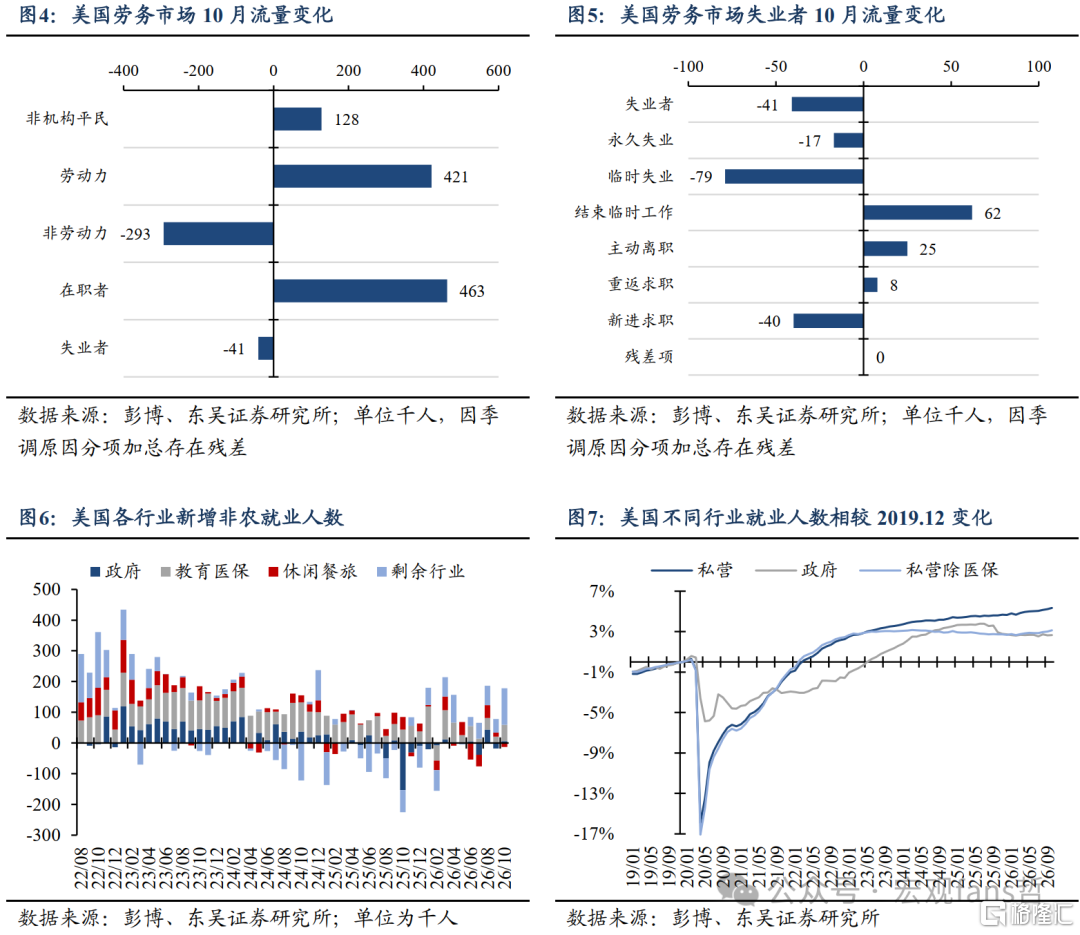
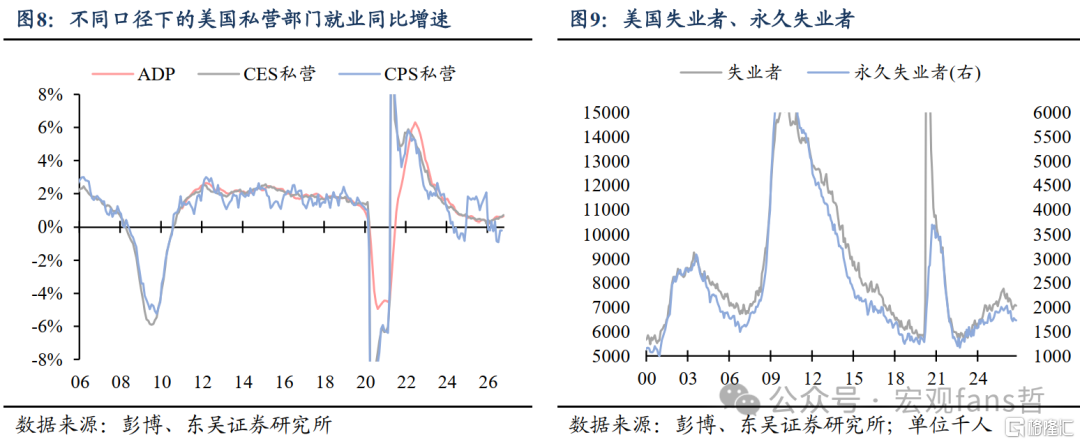
就业结构:多个指标显示需求趋势延续改善。10月非农就业的行业结构在总体上仍然保持就业集中性高的特征,但一些周期性行业和就业扩散度出现了趋势性改善:①就业增长延续集中度的较高特征:10月新增的16.5万就业中,专业商业服务、医保分别新增7万、5.5万人,剩余行业合计新增4万;②强周期性行业就业确认趋势改善:在本月就业高增长的专业商业服务行业中,管理&技术咨询服务新增1.7万就业尚难以确认持续性,但周期性较强的临时救助服务行业的就业增长基本确认了触底反弹,其同比增速自2025年12月以来持续上行,10月录得+3.03%,为2022年10月以来新高;③扩散指数持续改善:10月就业的1年期、1个月期就业扩散指数分别录得52、57.6,分别连续5个月、10月在荣枯线以上,且呈震荡上行趋势;④新增就业趋势确认触底反弹迹象:由于非农单月数据波动较大,市场也常用3MMA(三个月均值)来衡量就业趋势,10月非农3MMA录得13.7万,前值从5.1万上修至7.9万,自7月以来再度呈现上行趋势;若以同比口径来看,10月ADP、私营非农同比增速分别为0.62%、0.7%,均呈现出进一步反弹向上势头。
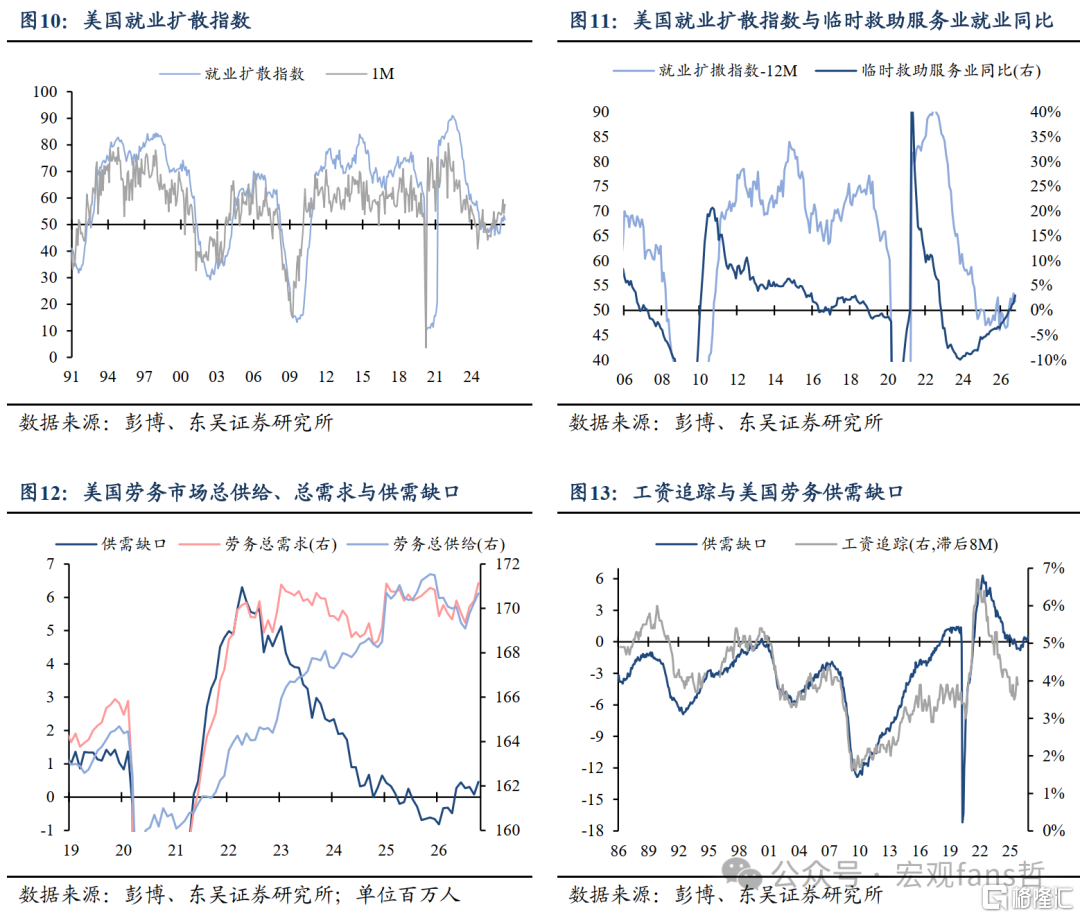
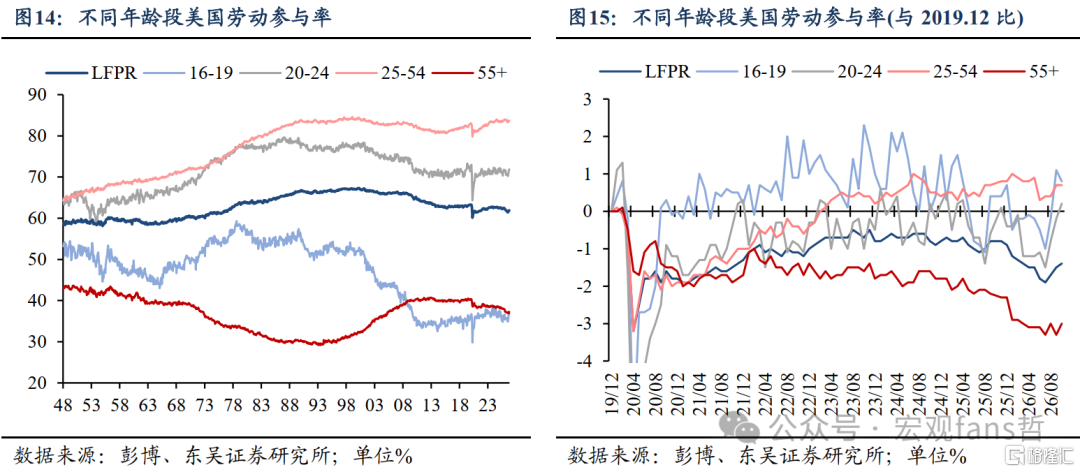
供需结构:供需双旺。与9月失业率因劳动参与率回升而反弹不同,10月就业表现出供需双旺,劳动参与率回升的同时,失业率走低。具体来看,10月居民端就业同样保持强劲。从供需双方来看,10月新增的42.1万劳动力中,12.8万来自人口自然增长,29.3万来自非劳动力减少;10月新增在职者46.3万,其中42.1万来自劳动力增长,4.1万来自失业者减少,因此,劳动参与率从上月的61.79%提升至61.91%,失业率从上月的4.175%下降至4.141%。从失业者结构来看,周期惯性最强的永久失业者(失业半年以上)的占比和绝对人数近期都呈现出下行趋势。总体来看,10月非农呈现出供需双旺的局面,供需缺口从8万增至45.5万,也对应失业率的走低;供需缺口的改善同步对应时薪的改善,但10月时薪增速仍然保持稳定,尚不存在工资-通胀螺旋风险。
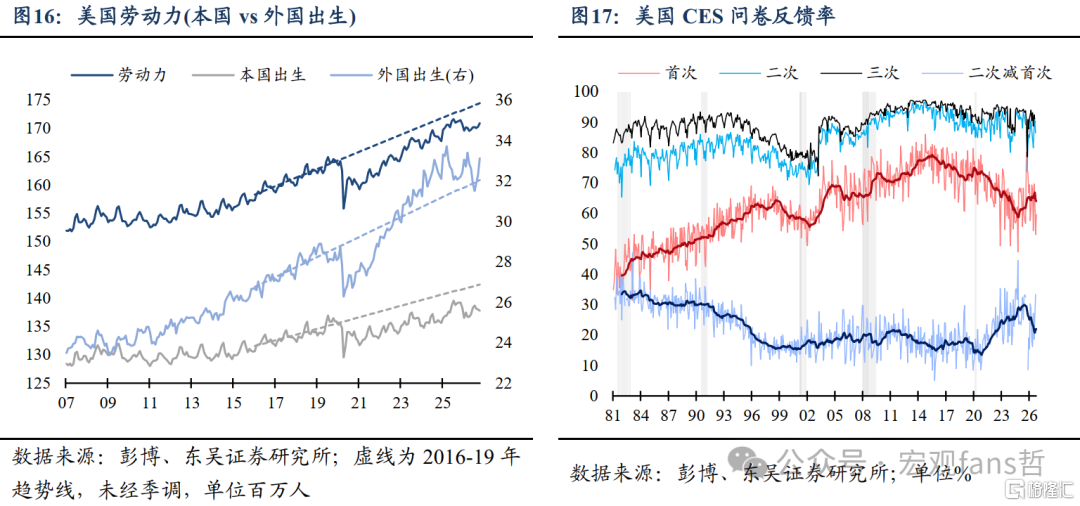
此外,劳务供给方面一个值得注意的现象是,近期劳务供给呈现出回暖态势,从数据来看更可能来自移民的回归,表现为新增劳动力更多是外国劳动力而非本国、且集中于16-24岁群体。而随着中期选举的结束,德州的翻蓝(州长和参议院均被民主党拿下)意味着移民问题可能迎来反转,2027年德州涌入的拉丁裔移民可能再度增多。
展望与策略启示:美国经济呈现K型收敛迹象。综合来看,10月非农就业数据全面向好,基本确认美国就业增长趋势的回暖,表现为3个月均非农就业增长趋势确认触底反弹、就业扩散指数改善、强周期性的临时救助行业和永久性失业数据均延续改善。总体来看,近期美国AI产业的供(数据中心建设进展担忧)需(Anthropic业绩担忧等)双弱与10月非农的供需双旺形成鲜明对比,美国经济呈现出K型收敛的迹象,这在一定程度加剧了市场对美国增长预期和相关交易的难度,表现为美股在AI交易降温的主导下大幅调整的同时,偏强的就业数据推高加息预期,给美债、黄金等资产带来扰动。与此同时,中东局势仍不明朗,油价带来的通胀风险溢价仍难以收敛。进入2027年,民主党占多数的国会两院与共和党总统的格局下,两党围绕财政的拉扯料将成为市场新的扰动,特朗普与民主党在财政议题上的反复料将加剧市场波动,短期大类资产或仍缺乏明确主线。
风险提示:油价失控推高通胀;美联储维持高利率水平时间过长,引发金融系统流动性危机。
注:本文为东吴证券2026年11月7日发布的《10月非农:K型在收敛——2026年10月美国非农就业数据点评》,分析师:芦哲S0600524110003、张佳炜S0600524120013、韦祎S0600525040002、王茁S0600526010001
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。