业绩断崖、渠道承压与存货新高:泸州老窖的“出清”进行时


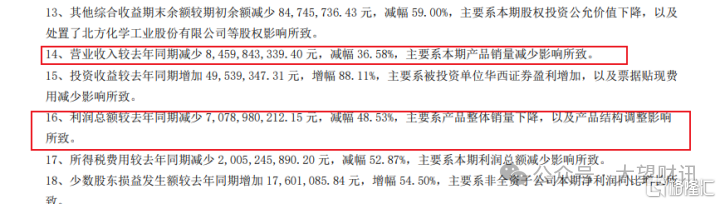
2026年10月30日,泸州老窖(000568.SZ)披露的三季报在白酒行业投下一枚重锤。报告显示,公司第三季度单季营业收入41.95亿元,同比下降37.14%;归属于上市公司股东的净利润(简称“净利润”)13.32亿元,同比骤降57.03%。前三季度累计营收146.68亿元,同比下降36.58%;净利润56.71亿元,同比下降47.31%。
对于这份成绩单,泸州老窖给出的解释简洁而克制——“主要系本期产品销量减少以及产品结构调整影响”。然而,若将时间轴拉长,这已是泸州老窖连续多个报告期呈现下行态势。
从2025年全年营收净利润双双两位数下滑,到2026年一季度降幅未收窄,再到上半年和前三季度降幅进一步扩大,这家曾经稳居行业前列的白酒企业,正经历自2015年以来最为严峻的财务报表考验。
利润表降幅逐季扩大,二季度单季净利仅剩个位数?
回顾2026年的业绩轨迹,泸州老窖的下滑并非骤然发生,而是一条逐季陡峭的曲线。
2025年全年,泸州老窖实现营业收入257.31亿元,同比下降17.52%;净利润108.31亿元,同比下降19.61%。这是泸州老窖自2015年以来年度营收与净利润首次双双出现两位数下滑。其中2025年第四季度单季营收仅26.04亿元,同比大降62.23%;净利润6831.93万元,同比骤降96.37%。
在知名战略定位专家、福建华策品牌定位咨询创始人詹军豪看来,泸州老窖业绩下滑主要是因为白酒行业整体进入存量竞争,消费场景复苏乏力,高端礼品及商务需求回落,直接压制泸州老窖核心单品销量。加上渠道库存偏高、终端价格体系不稳,企业控价去库策略进一步拖累营收利润,且腰部产品布局薄弱,难以对冲高端品类的业绩压力。
进入2026年,下行趋势并未因低基数而缓和。一季度公司营收80.25亿元,同比下降14.19%;净利润37.08亿元,同比下降19.25%。到了二季度,降幅显著扩大。根据财报,第二季度单季泸州老窖营业总收入24.47亿元,同比下滑65.54%;净利润6.31亿元,同比下滑79.45%。上半年整体营收104.72亿元,同比下降36.35%;净利润43.39亿元,同比下降43.37%。
三季度的数据进一步确认了恶化趋势。单季营收41.95亿元,同比下降37.14%;净利润13.32亿元,同比下降57.03%。与二季度相比,营收降幅有所收窄,但净利润降幅依然超过五成。
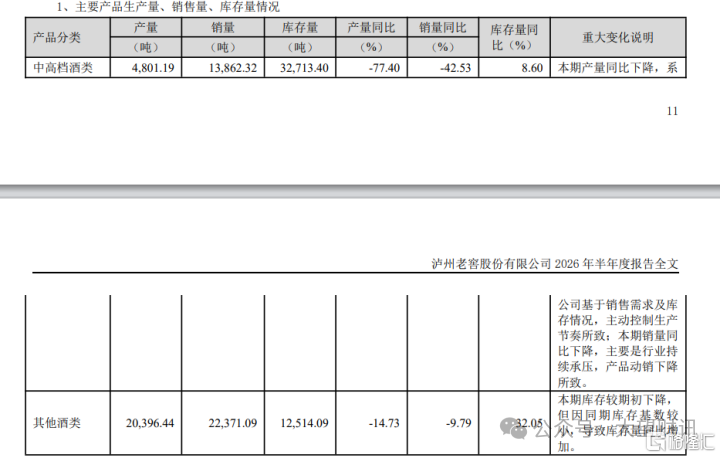
从产品结构看,泸州老窖上半年中高档酒实现营业收入92.00亿元,同比下降38.86%;销量13,862.32吨,同比大幅减少42.53%。对于上半年销量的下降,公司解释称“主要是行业持续承压,产品动销下降所致”。
虽然销量下滑的幅度远大于收入降幅,意味着吨价有所提升,但问题在于,当销量萎缩超过四成时,吨价的微幅提升远不足以对冲收入端的失血。
费用端的刚性则进一步放大了利润降幅。泸州老窖上半年销售费用为13.30亿元,同比减少12.42%,但销售费用率12.70%,同比上升3.47个百分点;管理费用同比减少8.49%至3.92亿元,但管理费用率3.74%,同比上升1.14个百分点。
合同负债缩水,存货创阶段新高
如果说利润表反映的是当期经营成果的萎缩,那么资产负债表的变化则指向更深层的渠道生态与资产质量。
合同负债历来被视为白酒企业业绩的“蓄水池”,其规模变动直接反映经销商打款意愿与渠道信心。截至2026年三季度末,泸州老窖合同负债余额23.16亿元,较年初减少10.51亿元,减幅为31.21%。而在2025年末,这一数字为33.67亿元,较年初减少0.62%;2026年6月末为24.4亿元,较年初下降1.41%,较上年同期降幅达30.94%。
合同负债的持续萎缩,意味着经销商不再愿意为不确定的动销提前垫付资金。这与公司层面“不再向渠道压货和强制回款”的表态形成呼应,但同时也意味着未来收入的“安全垫”正在变薄。
存货端的情况更为直观。截至2026年6月末,泸州老窖存货进一步推高至156.8亿元,创下近几年来的新高。在高端白酒动销放缓的背景下,存货对营运资金的占用持续压制现金流表现。
与此同时,泸州老窖经营现金流出现大幅失血。财报显示,截至2026年三季度末,公司经营活动产生的现金流量净额为44.45亿元,同比减少54.74%。此外,中泰证券研报显示,上半年销售收现107.44亿元,同比减少40.14%;结合合同负债来看,2026年二季度“营业总收入+合同负债”同比降幅高达70.57%。
经销商数量的变化提供了另一个观察维度。传统线下经销渠道至今仍是泸州老窖收入的绝对主体,2025年全年传统渠道运营模式实现营业收入242.20亿元,占当年总营收257.31亿元的94%以上,新兴线上渠道收入仅为13.86亿元。而恰恰是这个承载着九成以上收入的渠道,在2026年上半年出现了远大于整体营收的收缩幅度。上半年传统渠道收入94.94亿元,同比下降38.61%,降幅高于公司同期总营收36.35%的降幅;相比之下,新兴渠道收入9.17亿元,同比仅下降1.64%。
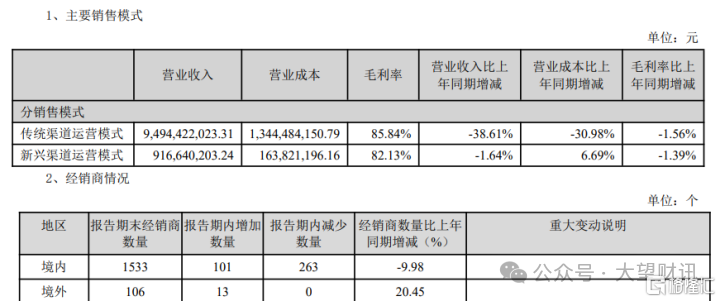
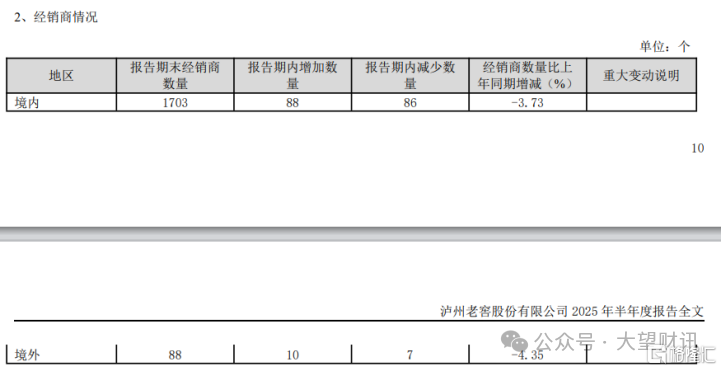
传统渠道的萎缩不仅是收入下降的主要来源,其下滑速度也快于线上业务。公司方面将传统渠道收入下降列为上半年收入减少的主要原因。在这一背景下,经销商数量的净减少便不再是一个孤立的人员变动指标,而是渠道收入规模收缩在组织层面的对应表现。截至2026年6月末,境内经销商1533家,较上年同期净减少170家,降幅9.98%。
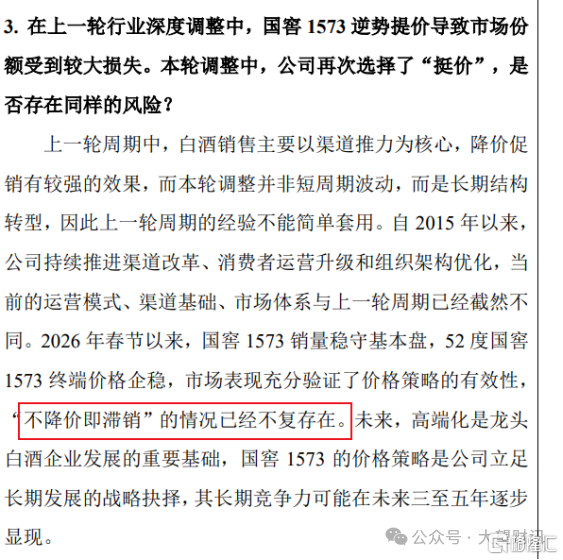
在业绩持续下滑的背景下,泸州老窖对核心单品国窖1573的价格策略始终对外保持“不降价”的表述。2026年7月,公司在股东会交流中明确表示,国窖1573将继续执行不降价的价格策略,“不降价即滞销的情况已经不复存在”。管理层强调,2026年春节以来52度国窖1573终端价格企稳,市场表现验证了价格策略的有效性。
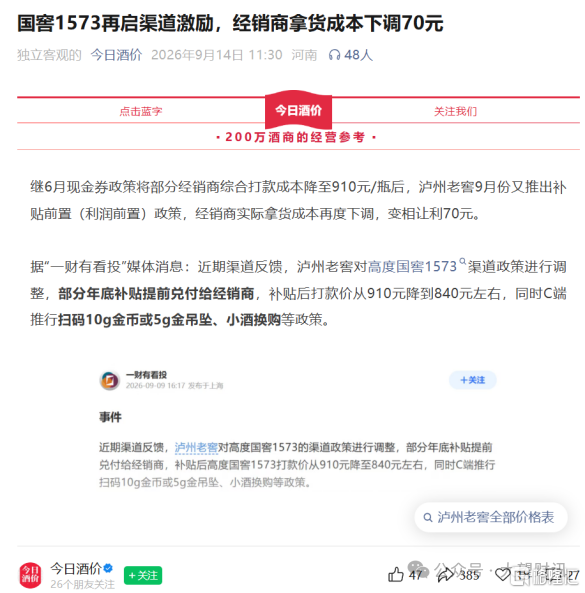
然而,渠道端的实际动作与官方口径之间存在值得关注的裂隙。据“今日酒家”等账号报道,2026年6月,泸州老窖推出现金券政策,将部分经销商综合打款成本降至910元/瓶;9月又推出补贴前置政策,部分年底补贴提前兑付给经销商,补贴后打款价从910元进一步降至840元左右,同时C端推行扫码金币、小酒换购等促销政策。这意味着,在终端挂牌价维持不变的表象下,厂家通过费用补贴和提前兑付的方式,实质上降低了经销商的拿货成本。
当合同负债持续缩水、经销商数量净减少时,补贴能否真正转化为渠道信心的修复,尚缺乏数据支撑。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。