全球视野, 下注中国
打开APP
 13:25
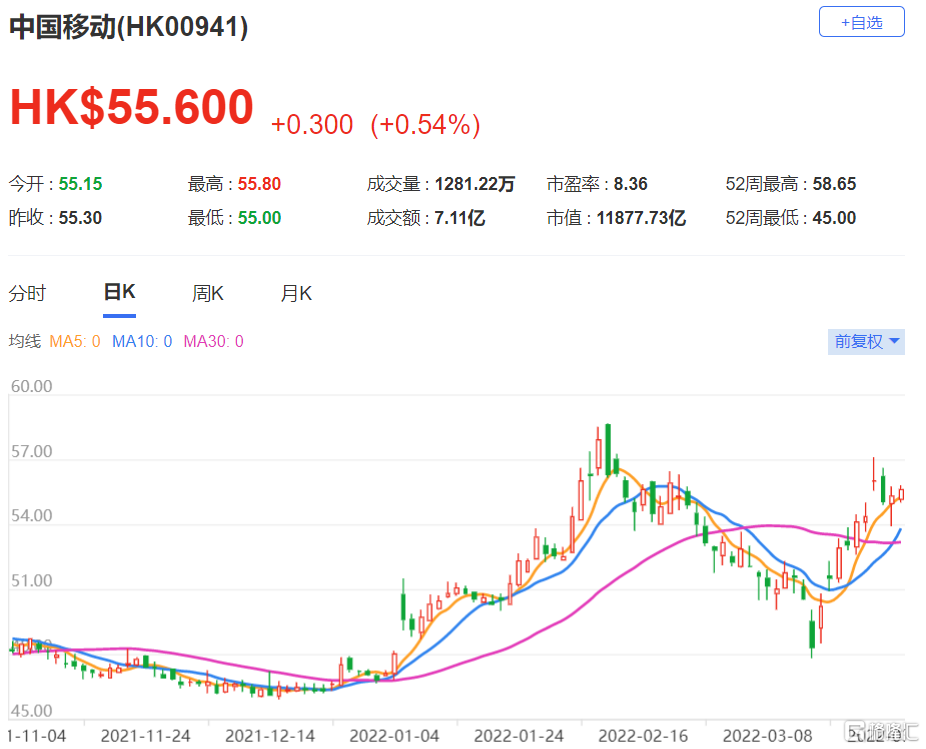
大行评级 | 瑞信:维持中国移动(0941.HK)跑赢大市评级 目标价降至80.9港元
格隆汇3月29日丨瑞信将中国移动(0941.HK)2022至2024年每股盈利预测上调6%-11%,但由于数字化转型业务的投资需求较高,将其目标价下调约5%至80.9港元,维持“跑赢大市”评级。该行继续看好整个行业,因为其稳定和丰厚的收益率、基本面改善和估值有吸引力。瑞信表示,中移动的2021财年移动服务收入比该行预测高1.3%,原因是ARPU提升势头更好,其云和 IDC收入均录得行业领先的增长,随着公司继续投放于资本支出和研发费用,趋势可能会继续。尽管有一年的毛利率压力,中移动实现了最佳的利润率控制,仅下降了0.5个百分点,其庞大的规模可能有助于缓解快速增长的数字化转型业务造成毛利率恶化。
相关股票
HK 中国移动
2022-03-2979.8k
商务、渠道、广告合作/招聘立即咨询