美联储加息:外溢性几何?


9月美联储迎来政策转向的关键窗口,其对国内又将产生怎样的外溢效应?客观而言,外部流动性收紧的负面冲击,本质上是一场内外基本面博弈的“深度压力测试”。不过,即便美联储9月加息,也并非新一轮持续紧缩周期的开启,因此其整体外溢压力相对可控。伴随着国内宏观政策的密集落地与托底显效,叠加A股科技成长板块与全球景气周期的深度共振,人民币资产的中长期配置价值与性价比优势正迎来加速凸显的契机。
美联储加息,这次有何不同?我们认为9月加息是一次典型的预防性加息,不代表新一轮持续紧缩周期的开启。从政策初衷和现实约束看,本轮加息与过往持续性的紧缩周期均存在明显差异:
一方面,从政策触发逻辑看,加息并非出于经济过热或通胀失控。考虑到近期能源价格走高,通胀风险再度抬头。在此背景下,美联储通过单次预防性加息巩固抗通胀成果,核心目的在于维护政策公信力、对冲尾部通胀风险,而非通过持续紧缩压制实体经济。
另一方面,从经济基本面约束看,当前美国已无法承受持续性的大幅加息。虽然短期就业有所修复,但增长的覆盖面依旧偏窄。同时,美国居民薪资增长动能持续放缓,8月时薪同比增速仅为3.1%,明显跑输通胀。
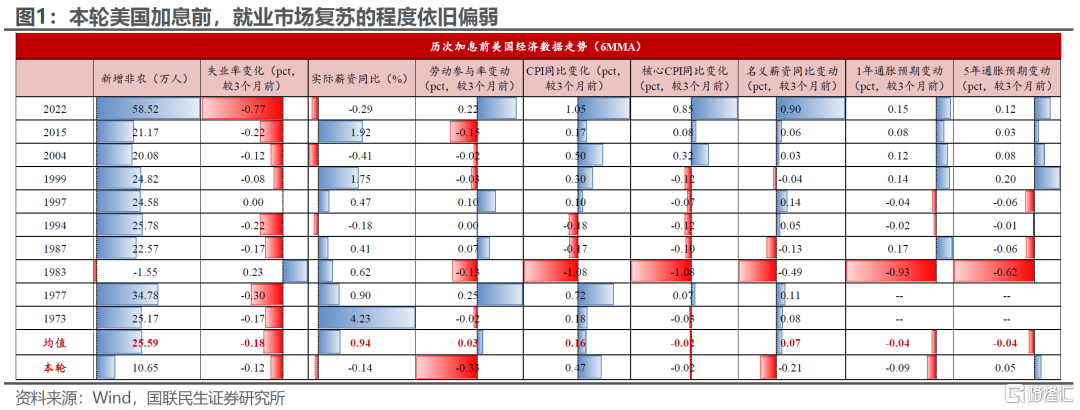
所以,短期内1-2次左右的预防性加息对经济的冲击或许可控,但若持续开启大幅度紧缩周期,将持续侵蚀美国经济增长动能。此外,持续加息还将大幅推升美债收益率与AI行业融资成本,对美国财政与核心产业形成双重压制,其政策代价亦不容忽视。
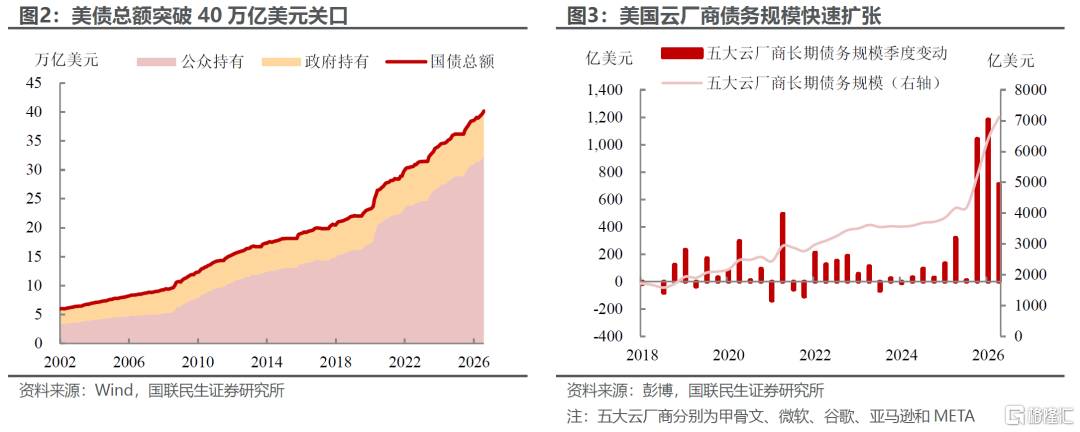
因此,本轮加息产生的冲击更偏短期。此前市场已较充分消化9月加息的一致预期,全球核心资产价格也已提前反应。随着“靴子落地”,全球流动性后续进一步收紧的压力相应减轻,对全球资本市场、新兴市场汇率与资本流动的冲击也将边际减弱。
那么,本轮加息对我国宏观经济与资本市场的潜在影响几何?虽然联储加息通过全球流动性收紧、外部需求放缓等渠道,对我国宏观经济产生多重间接冲击,但整体外溢压力可控。
宏观经济上,考虑加息持续性或弱于过往紧缩周期,对外需的负面冲击相对有限。美联储加息下,海外终端需求或边际走弱,对我国出口产业链形成一定压制。不过,受益于全球AI资本开支上行周期支撑,叠加我国制造业品类多元、配套能力齐全的竞争力优势,出口短期仍有望保持高速增长,下行幅度相对有限。
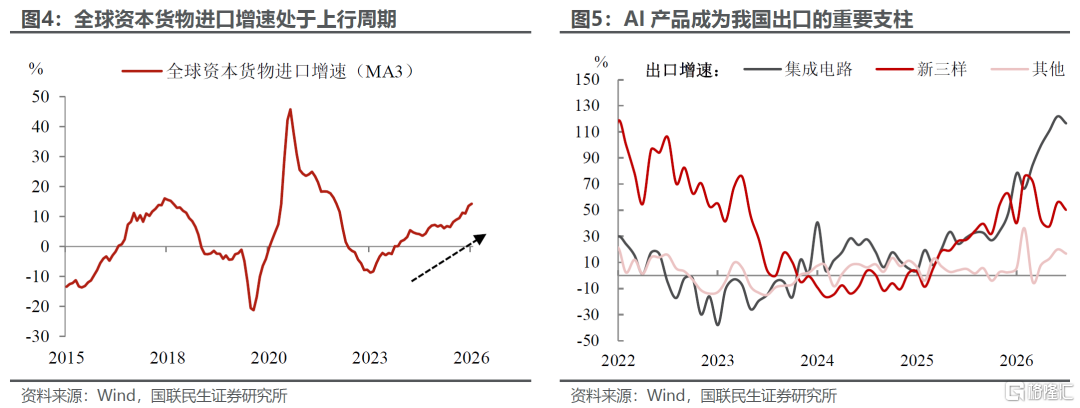
此外,加息不改国内经济修复主线。8月以来,宏观政策进入密集落地阶段,部分宏观指标的下行斜率有所缓和,经济企稳信号逐步显现。这表明前期出台的政策已初步发挥托底缓冲作用,为基本面在底部构筑起支撑支点,外部环境变化对国内经济平稳运行的扰动预计相对有限。
资本市场上,外资配置人民币资产的核心逻辑并未发生根本性改变。虽然美联储加息加剧中美利差倒挂格局,或驱动跨境短期投机资金流出;但从中长期维度,我国权益和债券市场资产估值处于合理区间,叠加国内经济稳步复苏以及企业盈利持续修复,人民币资产的性价比和避险配置优势突出。
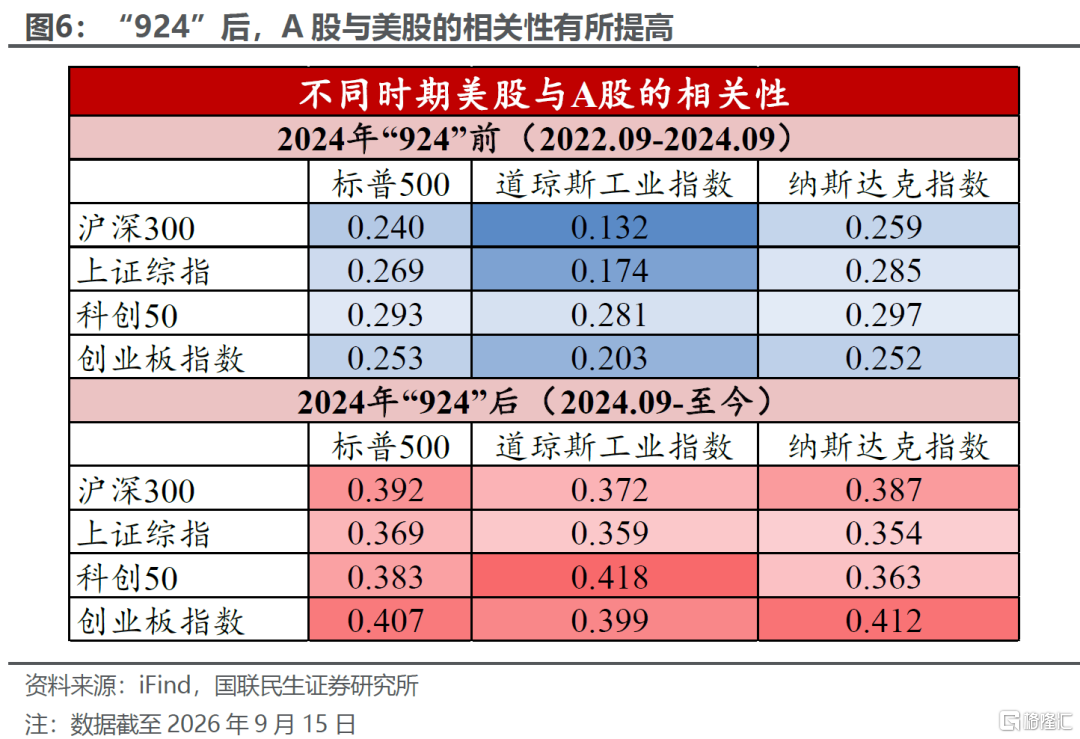
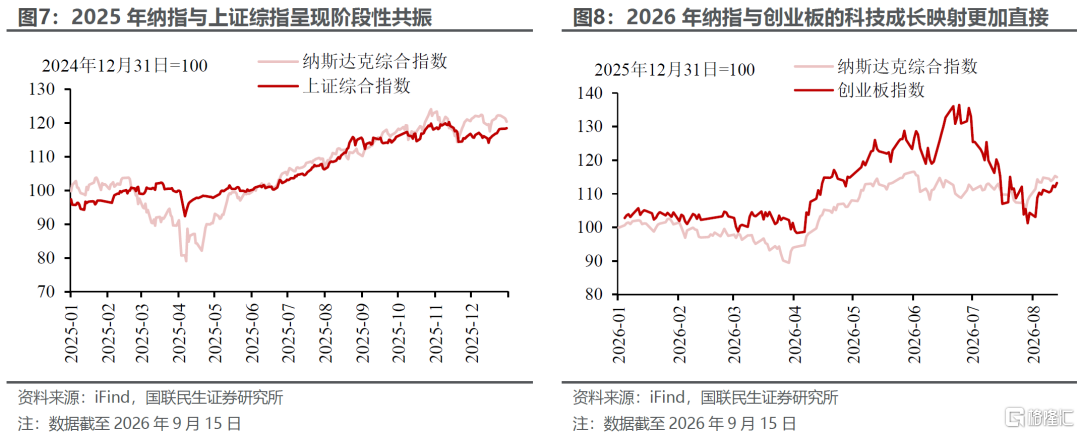
值得重点关注的是,“924”行情以来,A股与美股的正相关性明显上升。其中,纳指集中承载了全球科技产业景气度与风险偏好的定价,是A股科技板块的海外定价锚。创业板指、科创50同属高弹性成长资产,与纳指在产业逻辑、风险偏好和流动性预期上形成深度共振。
当前海外流动性边际收紧虽对AI产业形成短期扰动,但并未改变其中长期前景。美国AI产业景气周期上行态势明确,有望进一步传导至国内资本市场。而A股科技成长板块,前期已经历较充分调整,估值回归合理区间;叠加国内AI、高端制造、半导体等赛道国产化替代持续推进,政策支持力度加大,板块有望充分承接全球科技景气上行红利。
总体看,本轮加息对我国宏观政策的约束相对有限。可考虑从稳定外需、保持货币政策自主性和强化财政货币协同三方面做好应对:以稳外需缓释短期冲击,以扩内需增强中长期韧性,进一步增强人民币资产吸引力。
一是增强外贸韧性,缓释美国需求回落的外溢影响。稳外需的着力点在于稳定有竞争力的出口主体和订单,拓展共建“一带一路”国家和新兴市场,降低对美国单一市场需求波动的敏感度;同时发挥我国集成电路、新三样产品的出口优势,持续培育外贸新增长点。
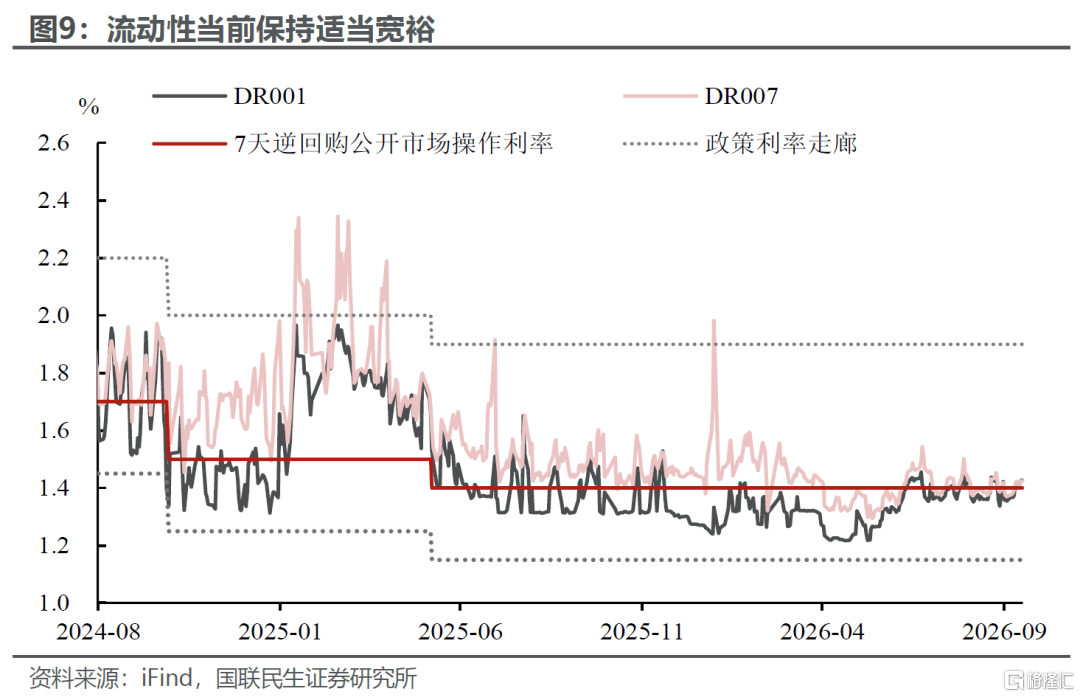
二是保持货币政策自主性,维护国内金融市场平稳。货币政策坚持以我为主、兼顾内外均衡,主要根据国内增长、就业和物价形势进行调节,保持流动性合理充裕,适时运用总量和结构性货币政策工具,引导社会综合融资成本稳中有降。
此外,考虑到“924”以来A股与美股联动增强,有必要提高股债汇联动监测和预期管理的前瞻性。参考国际经验,可进一步完善保险、社保、年金等长期资金的资产配置和长周期考核机制,探索建立外部冲击下长期资本逆周期调节安排,增强人民币资产的稳定配置力量。
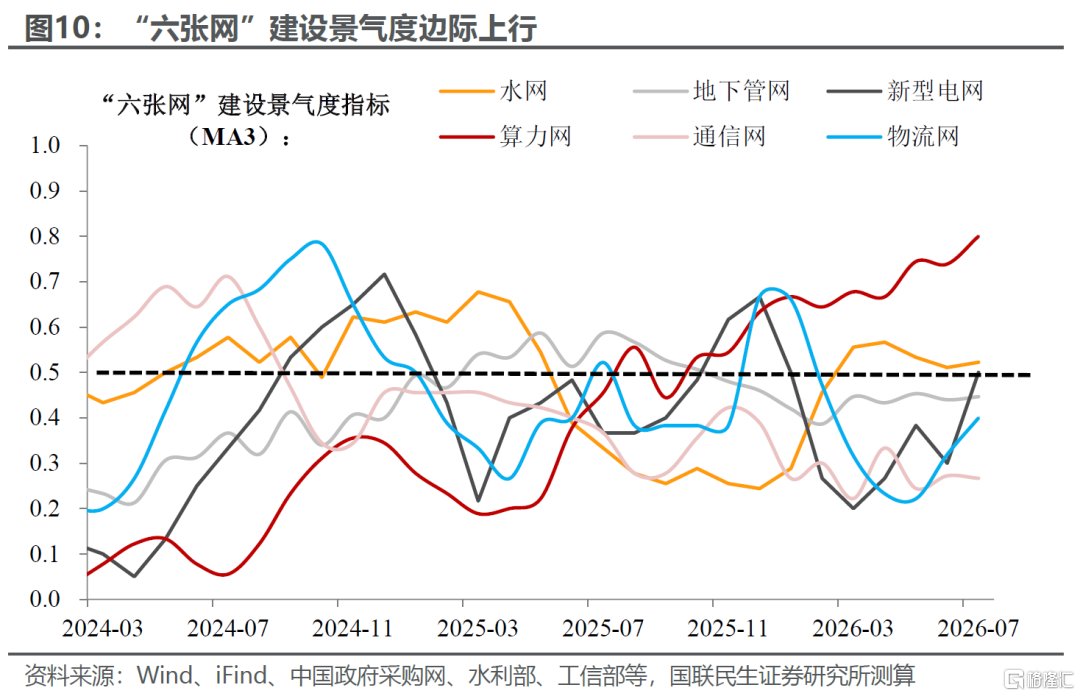
三是强化财政货币政策协同,以扩大内需增强对外部冲击的缓冲能力。围绕“六张网”等重大工程,可统筹中央预算内投资、超长期特别国债和地方政府专项债,提高财政资金与项目建设的匹配效率;对符合条件的项目,引导政策性金融和商业性金融依法合规提供配套中长期融资,更好发挥内需对经济增长的支撑作用。
风险提示:未来政策不及预期;国内经济形势变化超预期;出口变动超预期。
注:本文摘自2026年9月16日发布的证券研究报告《美联储加息:外溢性几何?》;作者:陶川 S0590525110006、武朔 S0590526080002
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。