加息之后,AI行情要算真账了

美联储的归美联储,AI的归AI。
昨晚,美联储一席毫无意外还是加息了25bp。
因为是市场早已经完全计价这次加息,所以昨晚在消息公布后,美股市场除了金融消费板块影响稍大外,科技板块并没有明显波动。
最终纳指仅微跌0.01%几乎收平,道指则受金融权重拖累跌了1.21%。
今天港股开盘跌超1%,受美联储加息的冲击都比美国要大得多。
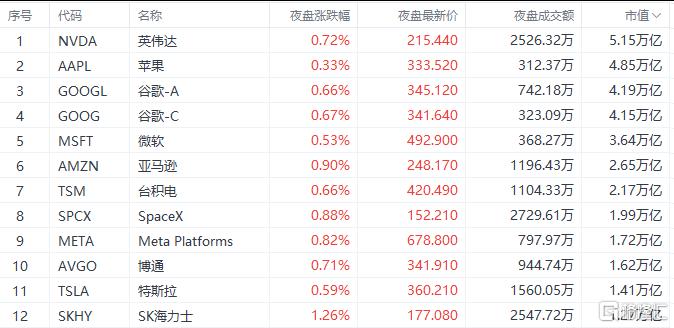
目前美股夜盘时段,市场进一步向上修复,截至目前纳指夜盘涨幅约0.66%,所有头部科技巨头都录得不同程度小幅上涨,加息带来的冲击似乎被市场消化得七七八八了。
参考高盛此前的研究,历史上美联储启动加息周期后,标普500短期三个月平均回撤约2%,但拉长到12个月维度平均涨幅能到9%,并不必然转入熊市。
放到当下看,标普500远期市盈率已经从年初22倍左右回落至19倍,估值提前消化了一部分收紧预期;
更关键的是,美国头部企业的债务结构里大量是长期固定利率债务,加息对它们当期利润的直接冲击相当有限,目前美股也还没有出现整体盈利周期反转的明确信号,这是指数能扛住利空的底层底气。
也正因如此,现在的美股其实进入了一个很清晰的三变量阶段:利率决定估值的天花板,AI产业节奏决定企业盈利的底色,期权交易主导短期的波动起伏。
但扛住不跌不代表普涨,恰恰相反,这两天市场内部的分化特别明显。
加息落地的第一波情绪过去之后,资金很快就开始了结构性调仓:金融、可选消费这类对利率和经济周期高度敏感的板块率先回落,银行股担心长短期利差收窄压缩盈利,消费股担忧高利率持续会透支居民消费能力,双双走弱;
而另一边,多数科技股尤其是AI基础设施相关的龙头却维持住了上涨势头,英伟达、AMD、英特尔、Meta这些公司都出现了不同程度的修复。
有意思的是,就在9月14日,市场还在交易“AI增速放缓”的预期,费城半导体指数单日大跌近5.9%,当时芯片股几乎全线承压;才过去两天,板块内部就已经走出了明显分化,算力基础设施方向率先反弹。
这其实已经说明,AI的主线逻辑并没有被加息打断,但也彻底告别了“沾AI就涨”的普涨阶段,资金开始有选择地抱团。
当下美股最核心的博弈点是:
一边是AI产业还在疯狂扩张,英伟达继续推进Rubin平台,Meta、谷歌这些巨头还在大手笔砸钱建算力、自研芯片,企业端的资本开支热度一点没降;
另一边却是美联储重新收紧货币政策,资金成本越来越高,金融条件持续收紧。
以前市场最舒服的组合是“AI高增长+流动性宽松”,估值盈利双击;现在却变成了“AI增长还在+资金成本持续上行”的拧巴组合,两股力量互相拉扯。
接下来行情的核心问题其实只有一个:AI带来的利润增量,能不能跑赢资本成本上升带来的估值压缩?
如果能跑赢,AI牛市就还能延续;如果跑不赢,很可能会出现一种很反直觉的行情,即公司的业绩还在增长,但股价却未必跟着涨,这也将继续是今年大家很容易踩的投资误区。
这波AI行情其实已经悄悄走完了第一阶段“讲故事、炒预期”的时期,正式进入了第二阶段“算回报、验盈利”。
AI投资的下半场,拼的不再是谁的概念更响,而是谁能真真切切把AI的投入变成利润,谁能证明投入产出的账算得过来,谁才有资格继续享受高估值,这会是接下来AI行情真正的分水岭。
另外,短期来看市场也还在等更多外部催化。
现在10年期美债收益率还稳稳站在5%以上,对指数估值持续压制,市场整体处在微妙的平衡当中,短期很难有全面赚钱效应,更多是结构性机会。
通胀这边也有供给侧隐忧,关税抬高了大量进口商品成本,没有廉价商品持续输入,通胀很难彻底回落,不少资金也在等9月24日的中美会面,看看关税方面会不会释放缓和信号。
油价同样有变数,目前已经跌破97美元,伊朗外长近期访华、特朗普下周也将和海湾领导人讨论伊朗问题,地缘局势如果缓和,油价还有进一步下行空间,反过来也会缓解通胀压力。
总的来说,鹰派加息落地、长端收益率高位运行,这么多利空压下来美股没有出现系统性大跌,反而夜盘还能稳步修复,这种“跌不动”的状态本身就是一种隐性强势。
接下来不用急着预判单边涨跌,盯着美债收益率走向、AI企业盈利兑现进度,还有中美、中东的外部信号就够了。
现在的美股,早已不是闭眼买赛道就能赚钱的阶段,选对方向、算清投入产出的账,比什么都重要。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。