

两大重磅突袭,英特尔暴涨9%!

路透社援引三名知情人士报道称,韩国SK海力士正探索与英特尔达成一项交易,可能利用英特尔俄亥俄制造园区的一部分在美国生产存储芯片。
此外,9月17日,英特尔CEO陈立武公开表示,随着AI智能体规模急速扩张,CPU需求已远超公司现有供给能力。
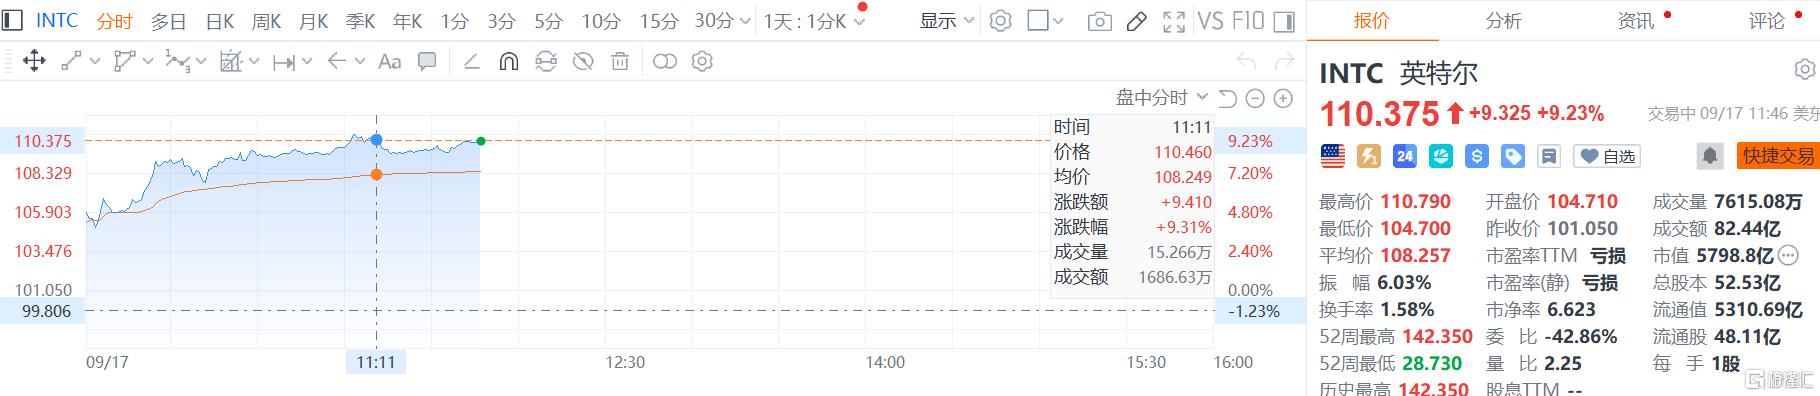
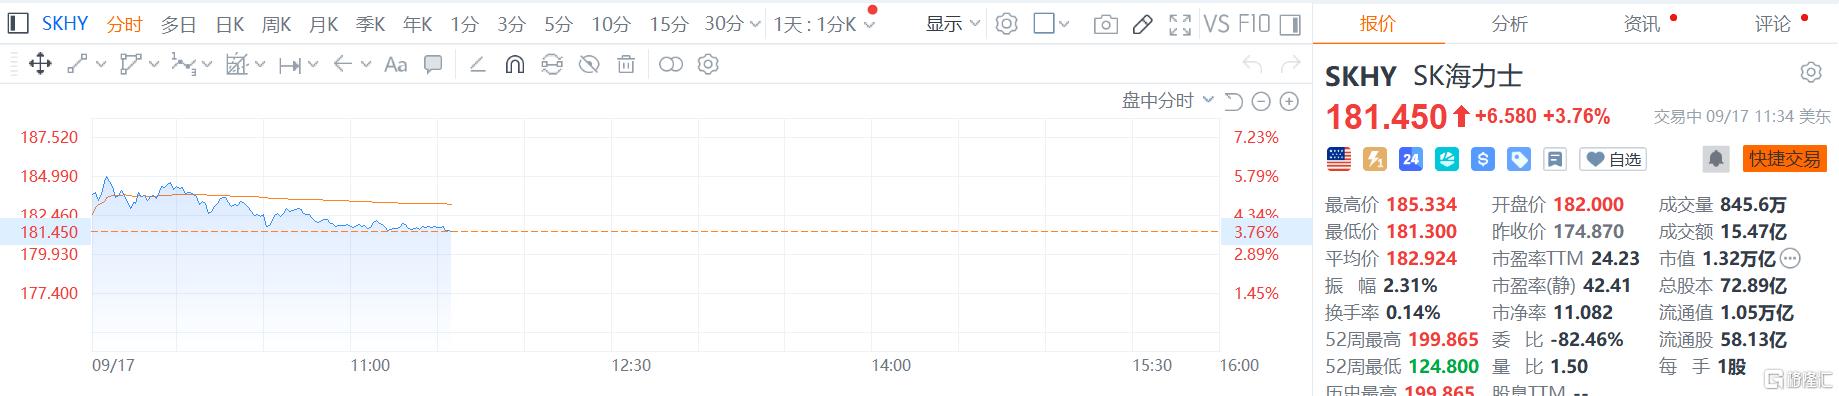
受消息提振,英特尔涨超9%,最高触及110.79美元,创逾两个月新高;SK海力士美股亦上涨近4%。
两条路线,都还没落定
路透社援引三名知情人士称,SK海力士的选项有两个:
一是租用英特尔在俄亥俄州规划建设的工厂的一部分;
二是与英特尔以及有意锁定存储芯片长期供应的云计算公司组建合资公司。
报道同时提到,谈判仍处于"探索性"阶段,不一定能形成商业关系,韩国政府也可能反对这类合作。双方目前连生产哪一类存储芯片都尚未确定。
英特尔发言人表示:“根据公司政策,我们不会对媒体有关未来商业安排的猜测发表评论。但是,英特尔致力于在俄亥俄州发展,我们将继续加大投资,加快项目筹备工作。”
SK海力士的一位发言人表示,公司“正在探索各种方案以增强其全球竞争力,但目前尚未最终确定任何具体计划或安排”,并称就路透社报道中提及的情形"尚未作出任何决定"。
虽然双方发言人均表示目前处于“初步探讨阶段、未有最终定案”,但市场普遍将此视为英特尔晶圆代工变现并切入AI高带宽内存(HBM)制造需求的重要信号。
CPU供不应求
英特尔CEO陈立武近日在一场行业峰会上表示,随着AI智能体规模急速扩张,CPU需求已远超英特尔现有供给能力,目前仅能满足前沿客户约五成的需求。多位大型科技公司CEO已直接致电英特尔要求增加CPU供货,“我不得不致歉,因为我们的产能跟不上”。
在制程技术方面,英特尔同样取得了关键进展。
陈立武透露,公司制程技术取得重大进展,18A节点已进入量产,14A节点将于明年一季度投产。
业内消息指出,2026年第二季度18A节点的良品率已提升至80%左右,标志着英特尔在克服过去几年的制造良率困境上迈出了关键一步。
分析师怎么看?
随着基本面回暖与代工生态拓宽,卖方机构相继对英特尔表达了积极预期:
Tigress Financials将英特尔的目标价从118美元上调至145美元,维持“买入”评级。分析师Ivan Feinseth认为,英特尔的AI转型正获得可信度,一系列合作和产品开发增强了公司在数据中心计算、AI PC、半导体制造和代工服务领域的地位。他将近期宣布的Terafab合作视为“额外的长期催化剂”,认为该合作可为英特尔的代工和封装业务创造潜在重要客户。
Northland 将英特尔的评级上调至“跑赢大盘”,目标价为 120 美元。分析师Gus Richard指出,英特尔在业务转型方面已取得实质性进展,服务器CPU供应短缺的市场环境为公司带来定价权利好,而Terafab合作伙伴关系将对晶圆代工业务产生重大推动。
不过,市场并非一致看多。Piper Sandler给予英特尔“中性”评级,目标价110美元,认为过去一年的强劲上涨可能限制进一步上行空间。瑞穗也以估值倍数压缩为由将目标价从109美元下调至92美元。
US 英特尔
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。


