美联储重启加息,国内债市“脱敏”走出独立行情!短久期品种受关注

尽管海外美联储重启加息25bp、美债收益率一度突破5%,但国内债市走出独立行情。9月18日,以前收盘价为基准测算,国债各期限收益率盘中呈现多数下行态势,2年期国债收益率下行0.10个基点,报1.2400%,10年期基准国债收益率下行0.20个基点,报1.6790%。
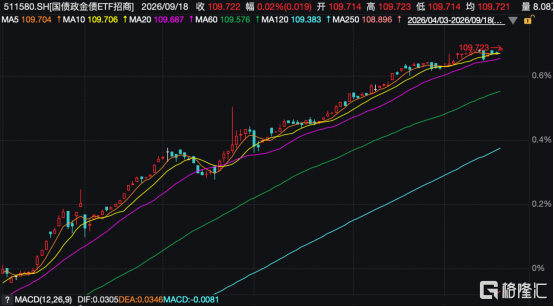
主要利率债ETF方面,国债政金债ETF招商(511580)盘中交投活跃,截至9月16日,国债政金债ETF招商(511580)近5个交易日获资金净流入3.6亿元,最新规模82亿元,年内日均成交额约29亿元。
消息面上,9月17日凌晨,美联储以12:0全票通过加息25个基点至3.75%-4.00%区间,为2023年以来首次重启加息。点阵图显示,官员中位预测2026年还将再加息一次,利率峰值落于4.125%,且2027年不降息。美联储主席沃什表态偏鹰,称当前金融条件尚未达到限制性水平。
然而,国内债市对此次外部冲击表现出明显的“脱敏”特征。业内人士指出,国内货币政策坚持以我为主,中美利差倒挂并不会扭转国内债市运行方向,外部冲击仅带来短暂情绪扰动。A股昨日回调后今日即迅速企稳反弹,也印证了市场韧性。
流动性方面,央行9月18日开展4633亿元7天期逆回购操作,同时新增开展1000亿元14天期逆回购操作,当日有6040亿元逆回购到期。这是央行在隔夜逆回购之外新增的短期流动性管理工具,有助于平抑税期与跨季资金波动。
货币市场利率受税期走款影响多数上行。Shibor隔夜报1.46%,DR007加权平均利率报1.45%附近,存款类机构隔夜回购加权利率升至1.47%上方。资金面呈“托而不举”特征——央行持续大额投放但资金价格并未明显下行,税期走款与政府债缴款叠加,资金面边际收敛,但央行精准投放维护合理充裕格局不变。
国盛证券固收团队指出,债市趋势不变,如果偏弱的基本面和融资需求放缓继续得到现实数据验证,预期将推动长端利率下行。下半年10年国债低点有望降至1.6%附近,30年国债本轮有望接近2.0%。供给高峰过后,配置型机构增配需求将驱动长端利率进一步走低。
天风证券固收团队提示,上半年行情由银行配置盘主导,二季度后交易盘成为边际定价力量,广义基金安全垫薄、持仓久期偏高,若出现利空集中释放,需警惕集中止盈风险。建议维持中性偏稳健底仓、波段操作、分层久期布局。
综合机构观点,债市中长期趋势不变,短期波动为配置窗口。在资金面收敛但央行呵护延续、基本面偏弱的核心环境下,短久期利率债策略确定性更高。
临近中秋+国庆长假,跨季与跨节资金需求叠加,对短久期、流动性佳的债券ETF工具需求抬升。根据基金中报,国债政金债ETF招商(511580)债券资产中,国债占比99.92%,无信用下沉,组合久期在2年左右,相对波动较小,或更适配资金流动性管理诉求。
SH 沪深300 SH 上证指数
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。