品牌溢价、复利模型与边界延伸:TCL电子击穿黑电周期宿命


近期,多家领先的美国和中国券商在研究报告中指出,TCL电子加速推进高端化、盈利能力持续提升,并稳步迈向消费电子领域。这些因素已推动其估值重估,为股价带来进一步上涨机会,并成功吸引了国际长线投资者日益增长的兴趣。
今年以来,恒生科技指数回调约21%,TCL电子却录得逾73%的正收益。若以年初净值为基准,按相对净值口径计算,其相对恒生科技指数的累计相对收益约119%,取得显著的相对回报。
在被判定为周期股,且市场资金正被AI叙事抽走的行业里,一只股票凭什么涨这么多?
拉PE-Band来看,不难发现,TCL电子年内的市盈率大部分时间在五年中位数附近或下方运行。也就是说,估值并非股价上涨的主要驱动力,EPS的持续增长才是。
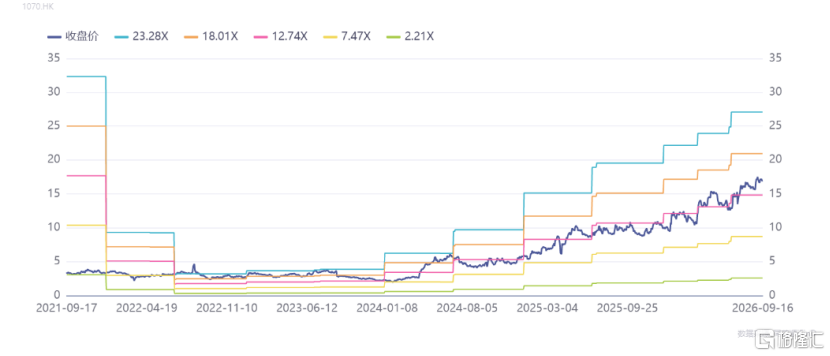
结合最新披露的2026年中期业绩,上半年收入同比增长16.4%至637.6亿港元,经调整归母净利润同比增长54.3%至16.4亿港元;基本EPS从0.45港元升至0.63港元,约为四年前的6.1倍。
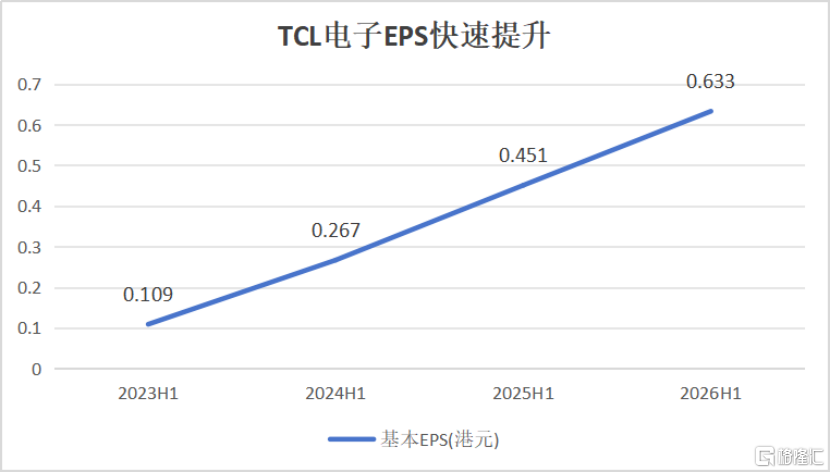
盈利的持续高增长已在松动“周期股”的假定。
TCL电子的高增长财报,或许不仅仅是一份业绩捷报,更是一份关于黑电能否挣脱周期宿命的实证材料。
一、击穿黑电周期宿命论,用品牌定价权主动定义周期
电视行业一直被视为典型的周期性制造业。过去很长一段时间,黑电企业的利润并不完全取决于自己的产品卖得怎么样,而取决于面板等上游原材料成本。面板跌价,整机厂毛利率改善;面板上涨,成本迅速侵蚀利润。这也是市场长期将传统电视业务视作低毛利、强周期行业的核心原因。
但近两年这一套旧逻辑开始松动,甚至正在被TCL电子击穿,2026年上半年尤其明显。
2026年上半年的成本环境并不轻松。电视用存储器价格自2025年下半年起持续攀升;面板价格在2026年1月也转为环比上涨,贵金属价格亦出现上行,三重压力叠加。
但反观TCL电子2026年上半年的表现,财报显示,TCL TV业务国际市场ASP同比提升16.5%,公司TV业务毛利率同比提升3.4个百分点达19.3%,其中国际市场毛利率同比提升4.5个百分点至18.9%,毛利同比增长70.6%至48.2亿港元。
在原材料涨价的背景下实现毛利率的显著提升,这在过去的黑电行业几乎不可想象。
当前,市场对TCL电子半年报关注点主要还是集中在大屏化、高端化趋势继续;以及Mini LED TV全球出货量同比增长77.1%,出货量市占率稳居行业第一。
然而,这些皆属旧叙事。产品结构优化,并不足以解释全部。
一方面,电视行业的高端化已经进入集体提速阶段。
其中,海信视像同期亦在推进Mini LED、大屏化和海外产品结构升级,同期外销收入同比约增长17%,欧洲、日本及东南亚均价也明显提升。但根据券商测算,其上半年外销毛利率有所下滑,Q2海外TV毛利率有所改善,但仍同比下降0.3个百分点。高端化趋势带来的抬升,几乎都被上升的成本吃掉了,但没有带来利润率的超额提升,再次落入周期性之中。
但为何TCL电子能例外?
另一方面,资本市场未来可能担心,高端化进入深水区后,天然的渗透率提升的速度可能放缓,ASP与利润仍在增长,但增长斜率开始趋缓。这就是资本市场常担忧成长股进入“一阶导为正,二阶导却可能转负”的阶段。
高端化过去几年一直在发生,为何反而在当下释放出更强的利润弹性?
两个看似不同的问题,实则指向同一个根源:
TCL的高端化,已不再只是产品结构占比的提升,而是开始沉淀为真正的定价权。
有两个直观的体现。
首先,BPI(品牌价格指数)的提升,以及产品价格带的上移。
BPI衡量TCL产品在某个国家市场的销售额市占率与销量市占率比值,超过100意味着价格定位已高于当地市场平均水平。
中国市场是TCL电子最先完成品牌心智塑造的市场,亦是第一个BPI突破100的市场。中国市场TCL品牌价格指数早在2017年已经达到102,中间因行业价格结构调整一度震荡,但此后伴随中高端化持续推进,品牌价格指数整体继续向上。
如今,这一趋势正在海外加速复制。2026年上半年,美国BPI达到104;新兴市场已有超过11个国家BPI超过100;新兴市场ASP同比增长20%,北美ASP同比增长18%以上。在越来越多海外国家,TCL的整体价格带已被推至当地市场平均水平甚至以上。
此外,从2026年官方MSRP及参考价看,TCL旗舰产品已经进入传统高端品牌的价格腹地。Sony BRAVIA 9 II 85英寸和Samsung R95H 85英寸的官方MSRP均为6499.99美元,LG G6 83英寸首发价为6499.99美元,而TCL X11L 85英寸首发MSRP为7999.99美元,RM9L 85英寸官方MSRP也为7999.99美元;115英寸RM9L的MSRP为29999.99美元,与Samsung MR95F的29999.99美元和Sony BRAVIA 9 II的30999.99美元处于同一价格区间。这些官方标价至少说明,TCL旗舰产品的价格锚点已经进入传统高端品牌所在区间。
另外,渠道结构的系统性升级。
开源证券于2026年1月对美国四大KA渠道调研,并与2024年结果对比,发现TCL在中高端渠道Best Buy和Costco中的SKU数量、均价与产品露出均取得显著优化。这意味着客群结构从大众化向品质导向型迁移。
渠道的优化在全球多个市场同步发生。TCL电子持续深化MediaMarkt、Gigantti以及法国、西班牙等欧洲主流渠道覆盖。
这说明TCL电子的渠道层次被抬高,中高端渠道的货架地位和议价能力同步增强。只有产品力及品牌力足够强,才能顺利在成本上涨的背景下获得更高的产品定价权与更强的品牌溢价能力;并使消费者接受了TCL更高质量的产品和更高的价格带,让TCL电视出货量和全球市场份额继续提升。而一旦完成提价,品牌力的提升及中高端的定位得以巩固。面板价格在2026年Q3已开始回落,随着未来成本下行,产品价格将不会回落,反而将进一步增厚利润空间。
此时此刻,TCL电子不再是周期的被动接受者,而是定价权的主动掌控者。黑电的周期宿命正在被品牌力改写。
这才是2026年上半年最值得关注的变化,也是TCL电子给出的关于黑电未来最有力的回答。
二、深耕终端基本盘延展LTV,一次销售,双重利润
TCL在硬件端打破的是黑电的周期宿命,而互联网业务正打开黑电企业利润天花板的上限。
传统电视企业的商业模式极为线性:电视出厂、经渠道送达消费者、确认收入,交易即告终结。一台电视的商业价值,在它搬进客厅的那一刻便已封顶。
智能电视则截然不同。每售出一台,TCL电子便新增一个持续运转数年的用户入口;TCL十余年积累的全球装机量,正从一次性硬件收入,转化为可长期运营的用户资产。
对互联网业务来说,每年新增的终端,都在不断叠加用户时长、广告投放、内容订阅与平台分成的增量。这样的商业模型遵循复利增长模型,本质正是用户的持续沉淀与价值延伸,与硬件的脉冲式销售形成互补。另外,同一次销售,商业价值可以发生二次释放,由此带来高经营杠杆与强盈利弹性。
中期业绩即为明证。2026年上半年,互联网业务收入达16.9亿港元,同比增长16.1%;毛利率从54.4%跃升至61.1%,提升6.7个百分点,毛利同比增长30.4%至10.3亿港元。尽管该业务收入占比不足集团总收入的3%,却贡献了近一成的毛利。
另外,海外市场迎来关键分水岭。上半年国际互联网业务收入同比猛增74.6%,占互联网业务总收入的比重过半。背后是TCL与Google、Roku、Netflix等全球互联网及流媒体平台深化合作,通过预装费、长期运营收入分成等多元模式实现商业化。截至6月底,自有内容平台TCL Channel累计用户已突破5359万,用户规模、活跃度以及后续商业化基础进一步增强。
至此,一台TCL电视身上正并行运行着两张利润表。硬件端,尽管利润天然受BOM成本的影响,但品牌定价权让TCL在成本上行时毛利率逆势扩张;互联网业务则让TCL在硬件销售之外开辟了一条完全免疫于面板周期影响的利润通道,存量终端的平台收入照常产生,新增终端的服务收入仍在叠加增长。
双重因素叠加,使得“黑电周期宿命”彻底被击穿。
三、能力边界进一步延伸,实现超高端突破与海外多品类协同
2026年,TCL电子正同步推进两笔重磅交易,包括与索尼成立家庭娱乐合资公司,以及拟收购TCL空调业务51%权益。借此,TCL电子将已建立起的品牌力与全球化运营能力,向更高阶市场层级和更宽广的品类版图进一步延伸。
2026年,TCL电子与索尼达成战略合作,双方计划成立合资公司。该合资公司由TCL持股51%,产品将继续采用Sony和BRAVIA品牌。这是近二十年来为数不多的全球电视市场一线品牌间的深度战略合资案例,将对全球电视市场格局产生全面影响。根据群智咨询等机构预测,若合作顺利,TCL与索尼的合并市占率有望超越三星,夺得全球第一。
这也是TCL电子打开超高端市场入口、获得更强品牌定价权的关键一步。TCL得以调用索尼数十年积累的高端用户心智、全球渠道与画质调校技术,并与自身Mini LED领先地位、产业链优势形成互补。这是单靠内生增长难以在短期内实现的跨越。
拟收购TCL空调业务,则是互联网复利逻辑在品类层面的横向延伸。
7月,TCL电子宣布拟收购TCL空调业务51%权益,预计于2026年第四季度经股东大会通过后并随后并表。TCL空调业务增长动能强劲,据中信建投测算,过去几年销量、收入、净利润的年复合增长率分别达17%、21%、73%。2025年收入约338亿港元,净利润超过19亿港元,全年销量超过2200万台,年产能超过3800万台,全球销量排名第四,出口出货量位居中国品牌前二,海外收入占比超过70%。
借助TCL电子在海外的渠道网络、品牌运营经验和本地化服务能力,空调业务完全有希望复制电视当年的全球化升级路径,从规模领先走向品牌领先,从出口导向走向全球品牌深度运营。这是TCL在白色家电领域埋下的最大伏笔。
从更长远的影响来看,TCL电子将从以黑电为主业的公司,进一步升级为全球化全品类智能终端,有望迎来价值重估。
两条延伸线,一条向上突破品牌天花板,一条向外延展协同边界。它们共同构成了TCL电子品牌价值与业务结构的自然进化。
结语
2026年不是普通的高增长年份,是所有结构性变化集中进入利润兑现期的起点。
高端化落地为品牌定价权,兑现为毛利率的持续改善;用户资产加速变现,复利模型转化为利润结构的系统优化;资本运作则将前两条主线积累的势能,向更高端市场、更广阔的业务疆域自然释放。
三条主线,首次交汇于同一份中期业绩报告。
此刻,TCL电子,或许该被重新定义。
HK TCL电子
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。