PCB最全近期调研 和 近期自己操作复盘


近期主要看好 玄学(羊字辈、华字辈等,踩准了918启动节点)和 AI硬件的PCB上游材料
上周一连发了多篇PCB调研,今日继续发出
(一)
# 强烈看好弹性小票迅捷兴+威尔高+超声电子
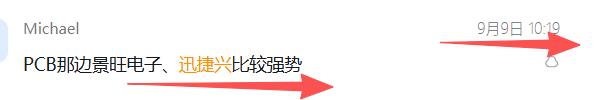
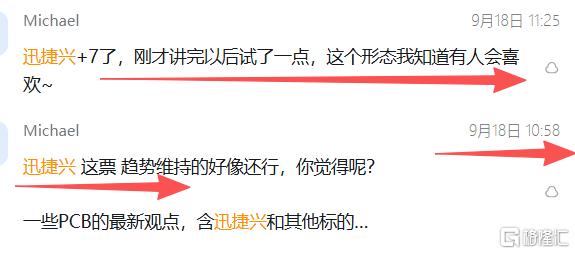
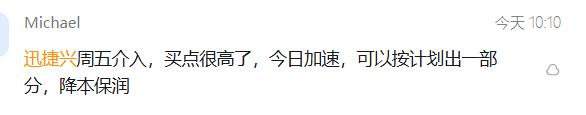
1、迅捷兴(业绩预期更新):# Q3业绩3000-4000万元、今年业绩1-1.5亿。RCC材料如若通过NV验证则能在明年Q1正式应用放量,考虑其月产值2亿元,满产10个月+40%净利率,可算出8e利润弹性。明年整体业绩上限看10亿元,新材料逻辑给予25-30x估值,250-300亿目标市值。
【自我操作】我自己是9月9日介入的,拿到今日出了一些
2、威尔高:一次电源Rubin PCB全球龙头,# Q3业绩有望实现1-1.5亿元、Q4利润有望触及2e,27年订单预期50e+,15-20%净利率估算7.5-10亿利润,小而美的电源PCB市场小龙头,给予30x估值,225-300e目标市值。
3、超声电子:# 8月单月利润高企、Q4有望实现4亿+业绩,CCL持续涨价+PCB顺价顺利,叠加光模块PCB持续推进,公司27年业绩年化可展望20亿,当前估值10倍不到,实属三线PCB业绩链中性价比极高的选择。# 持续关注有边际变化的主线公司景旺+方正1、景旺电子:# Q3业绩有望实现9-10亿元,mSAP PCB+AI PCB顺利放量,27年业绩看50-60亿,目标市值1500亿,当前仍是一线PCB公司中边际变化显著+可持续性强+Q3业绩亮眼的选择。2、方正科技:# Q3业绩有望实现6-7亿元,mSAP PCB业务占比持续提升,AI PCB顺利导入Rubin,27年业绩看35亿,目标市值900亿,同属有重大边际变化的AI PCB新起之秀。
【胜宏科技 北美大客户下单正交背板订单,胜宏拿下70%份额】
周末自己复盘看到胜宏提出mSAP订单饱满,这样午后起来就关注到了
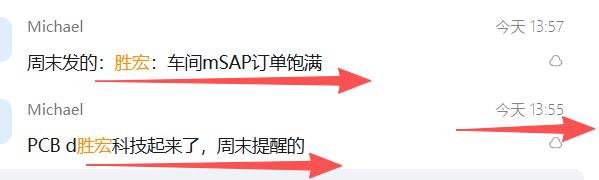
谷歌tpuPCB业绩指引|上调两倍。
拿下北美大客户70%正交背板订单?千亿PCB龙头胜宏科技:具体客户合作细节保密9月21日丨据财闻,千亿市值的PCB龙头胜宏科技大涨,当日报收248元/股,涨幅9.23%,总市值达到2373亿元。当日有传言称:“北美大客户下单正交背板订单,胜宏拿下70%份额,谷歌TPU PCB业绩指引上调两倍。”同时还有部分关于胜宏科技下半年业绩增长的传闻流出。对此,胜宏科技接线工作人员称:“我们跟具体客户的合作细节保密,没办法讨论。”对于下半年业绩环比增长超50%等传闻数据和股价上涨情况,该工作人员表示:“公司没有对后面业绩做出预期或承诺,具体以披露的定期报告为准。”“股价影响因素有很多,今天整个PCB和科技板块都涨的还可以。”该工作人员提到。
【中信电子】AI PCB量价双增逻辑持续,传统涨价利润弹性释放,持续推荐
1)短期业绩动能强劲:AI PCB领域,H2以来Rubin/Trainium 3已开始大规模拉货,TPU v8拉货则有望于Q4启动,同时PCB端良率和产能稳步推进,业绩增长斜率有望提升;传统PCB领域,具备拿料能力的厂商6-8月集中提价20%+,涨价节奏提升,26Q3起盈利能力有望大幅改善。#我们看好26Q3/4头部PCB公司的业绩增长动能。
2)中长期供需紧张延续,PCB业绩高增能见度提升:需求端持续上修,英伟达Rubin ultra PCB方案逐步清晰,ASP显著增长,M9/超高多层渗透提升,PTFE+热固材料混压方案进展顺利,有望率先在SwitchTray落地,正交背板应用存在超预期机会;谷歌TPU、AWS等出货量亦在持续上修,v9/T4 PCB升级持续,同时国产算力也在迎来加速放量期;供给侧仍偏紧,当前核心钻机、曝光机、电镀等设备交期持续拉长,新接订单已排至2年后,短期产能增长斜率受限。#我们认为中期维度供给产能强约束将延续,PCB高增能见度持续提升。
3)传统CCL涨价趋势延续,AI CCL加速放量。传统CCL领域, 8月最新提价已于9月开始落地执行,当前PCB顺价通畅,CCL厂商涨价诉求较强,我们判断供需持续紧张下后续传统CCL涨价趋势有望延续,26Q3起相关厂商利润有望加速释放。AI CCL领域,当前海外算力景气仍高企,CCL层面核心物料缺货,同时海外头部CCL厂商产能供应紧张,国产CCL迎来加速放量机遇,同时2026年起国产算力PCB/CCL需求有望强劲增长,国产AI CCL头部厂商有望深度受益。当前国产AI CCL出货节奏持续超预期,我们看好未来国产厂商AI CCL加速释放利润。
4)载板化趋势加速,载板、mSAP景气周期进一步拉长。载板领域,国产BT载板有望随产能释放加速释放利润,而ABF载板良率和产能蓄势待发,26H1已完成众多核心客户及产品导入,26H2有望迎来全面起量。类载板领域,高端光模块/mSAP PCB紧缺延续,量价双增驱动下2027年mSAP PCB需求有望激增,#我们判断2027年mSAP行业仍将维持供需紧张状态,相关公司业绩有望高斜率释放。投资结论:我们看好行业景气周期的持续性,短期受益于AI的迭代放量及传统领域的涨价,26H2业绩有望表现强势;中长期则有望受益于PCB工艺/材料迭代升级,ASIC、载板、mSAP、PTFE等细分方向均有望实现超额增长。
其中建议关注以下投资主线:1)AI PCB/CCL龙头公司:短期业绩表现强劲+中期业绩高增能见度提升,【沪电股份、深南电路、生益科技、景旺电子、兴森科技】,建议关注【广合科技】;2)此前传统业务占比较高、业绩承压的公司,随年中涨价传导,26H2有望迎来业绩明确反转,同时AI预期有望进一步强化,建议关注:【世运电路、奥士康、崇达技术、迅捷兴、四会富仕】等;3)受益于CCL持续涨价落地,业绩释放有望超预期,建议关注:【南亚新材、金安国纪、华正新材】。
SH 迅捷兴 SZ 胜宏科技 SH 景旺电子 SZ 澳洋健康 SZ 广合科技 SZ 大亚圣象 SH 超颖电子 SZ 中际旭创 SZ 新易盛
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。