1352人已关注
【公司问答丨超声电子:公司是苹果合格供应商】格隆汇9月15日|有投资者在互动平台向超声电子提问,有媒体报道超声电子是苹果公司pcb供应商是否属实?iPhone18以及 18pro 或其他型号手机是否有超声电子相关?超声电子回复称,公司是苹果合格供应商。基于商业保密原因,与客户具体合作情况不便透露。
电报 ·前天 17:04
【公司问答丨苏州固锝:目前未与苹果厂商合作】格隆汇9月15日|有投资者在互动平台向苏州固锝提问,目前公司产品(如二极管、整流桥、ESD保护器件等)是否已经直接或通过OEM代工客户间接供货苹果折叠屏手机新品?若已参与,主要涉及哪些产品品类?若暂未参与,公司是否有相关的技术储备或切入计划?苏州固锝回复称,公司目前未与苹果厂商合作。
电报 ·前天 14:58
迟到两年终落地:苹果iOS 27推送,Siri AI开放测试
局外人前天 08:05
【大行评级丨大华继显:手机供应链分化,看好果链股及AI硬件商】格隆汇9月14日|大华继显发表报告指,本业绩期以苹果及高端敞口的供应商相对更具韧性,低端及中端安卓手机则受元件涨价严重冲击,该行预期压力将持续至2027年,并偏好果链股多于安卓供应链,因其出货、利润率及平均售价更具韧性;同时看好业务已切实多元化至AI设备及AI伺服器的厂商,认为可提供有意义缓冲。该行维持行业“增持”评级,并看好AI硬件多于手机供应链。该行提到,舜宇、丘钛及瑞声均预期相关业务2026年有高双位数增长;AI基建元件料自今年下半年起放量。
电报 ·09-14 14:18
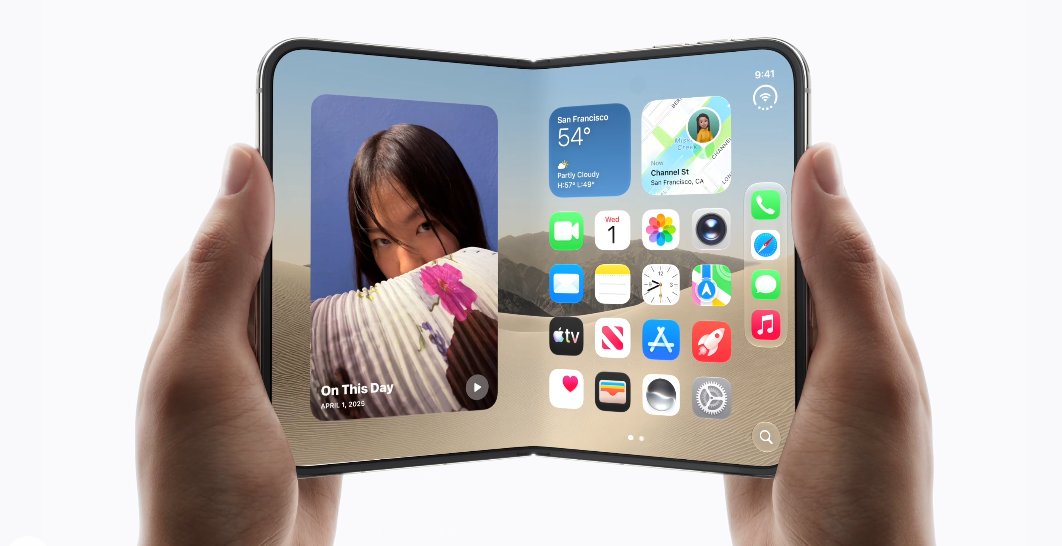
苹果折叠屏,除了贵,还剩什么?
深网腾讯新闻09-12 11:41
【大行评级丨高盛:上调舜宇光学目标价至83.3港元,上调收入及纯利预测】格隆汇9月10日|高盛发表研报指,舜宇光学科技的手机摄像头模块正朝着高端化演变,推动公司收入增长及毛利率扩张,同时满足品牌客户的要求。该行看好舜宇在AI边缘设备、AI/AR眼镜、运动/360度相机等领域的长远潜力,维持“中性”评级,目标价由82.3港元上调至83.3港元。该行将舜宇2026及27财年的纯利预测分别上调4%及2%,由于来自XR、车载及光学仪器产品的贡献增加,调升2026及27财年收入预测4%及1%。
电报 ·09-10 14:37
折叠的iPhone,最贵的苹果
林春木09-10 09:49
苹果放大招,为什么市场还是跌?
wind09-10 07:16
苹果史上最大规模发布潮来了
默德君09-05 09:36
【大行评级丨星展:上调比亚迪电子目标价至40港元,维持“买入”评级】格隆汇9月4日|星展发表研报指,比亚迪电子正由手机为主的EMS模式,转向更高价值的液冷散热、电源及汽车电子业务。最新一代液冷冷板项目已进入量产阶段,多款服务器已批量出货。虽然AI基建目前仍不足以抵销2026财年智能终端业务压力,但可提供更清晰的增长路径。该行将估值基础延展至2027年,目标市盈率由预测2026年16倍转移至预测2027年14倍,以反映苹果订单可见度转弱,对其2027财年盈利预测下调3.6%,不过料AI基建驱动明年估值重评,维持“买入”评级,并将目标价由30港元上调至40港元。
电报 ·09-04 13:14
【大行评级丨杰富瑞:下调比亚迪电子目标价至25港元,维持“持有”评级】格隆汇9月2日|杰富瑞发表报告指,比亚迪电子上半年收入同比升2%,符合该行及市场预期,惟纯利同比大跌75%,远逊该行及市场预期,主要受约7亿元汇兑亏损拖累。毛利率同比收缩2个百分点至4.9%,低于该行及市场预期,主因高毛利组件贡献减少导致产品组合转差。该行将2026至2027年纯利预测下调最多29%,远低于市场预期;维持“持有”评级,目标价由29港元下调至25港元,相当于2026及27年预测市盈率24倍及15倍。
电报 ·09-02 17:21
苹果新任CEO特努斯年薪5800万美元
小摩根09-02 07:28
【大行评级丨花旗:上调比亚迪电子目标价至28港元,评级升至“中性”】格隆汇9月1日|花旗发表研报指,比亚迪电子第二季及上半年业绩均逊于预期,主要是受到设备利用率偏低及外汇损失影响。比亚迪电子相信第三季业绩将较第二季轻微改善,而第四季受到手机业务进入主要供应阶段、液冷产品大批量交付及服务器交付量增加所带动,预料将成为盈利拐点。至于2027年,上半年传统3C业务料保持稳定,并随着海外主要客户的新机型进入量产阶段,在下半年显著改善。该行表示,比亚迪电子股价的跌幅已合理地反映其疲弱的消费电子与汽车业务,且相关业务很可能已于今年上半年触底。该行将公司目标价由22.6港元上调至28港元,评级由“沽售”上调至“中性”。
电报 ·09-01 11:24