2026.10.19 新股皇冠新材分析;国科、隆新转债上市


熬过了艰难的一周,明天又到了开盘的日子,吐槽的话已经说得太多,骂他并不会让他好起来,咱们就聚焦于未来怎么办吧。
关于这次的下跌,咱们上周的文章已经有过讨论,对于未来,往上各式专家、博主有很多很多的观点,彼此之间的分歧也很大,看太多也是会让你晕头转向,那么索性咱就不预测了,说说比较值得关注的点。
上周的救柿行动,幅度大的有3次,周四无疑是动用最多的,周五尾盘无力的时候,也是继续流入,进而保住了3700。这个位置,最近这样的跌法,明天暂时还是难言安全,特别是上周五晚老米那边硬科技又是泥沙俱下,这种情况某个队也是无法精准的保住某个点位,只能是尽力的去缓解极端情况。
但某个队的行动,特别是最近力度很大,真金白银,确实是表明了一个态度,认可这个位置是zc底,认为这个位置可以大幅去干,虽然未必能在短时间内把他抬起来,但至少这个位置是不必太过悲观。
这个位置还是左侧,再未稳住之前,以做T为主,如果形成底部,来到右侧,则才可以有比较大的动作,当然,没有心情去做的就等右侧走出来再说。
从大周期来看,咱们还是在一个弱 复苏的周期内,在尝试着往复苏的方向去,所以只会有结构性行情,虽然最近一年被搞得一团糟,但要重回全面的xiong,倒是可能性较小。心态放好,未来还有机会,谁叫咱们是混这里的呢,只能自己不断进化,去应对这个市场。
NO64:皇冠新材(001381)
发行价:16.98
发行前股份:412 675 232
发行股份:56 304 768
发行后股份:468 980 000
发行市盈率:25.87
公司是一家以功能性新材料为核心,研发、生产及销售工业级胶粘材料、电子级胶粘材料及功能性薄膜材料等功能性复合材料的企业。公司产品应用广泛,覆盖轻工业、家用电器、汽车制造、新能源电池、消费电子、智能物联网、半导体等多个领域。
公司产品性能得到国内外客户的广泛认可,当前,公司产品已在OPPO、vivo、华为、苹果、谷歌、亚马逊、比亚迪、特斯拉、宁德时代、国轩高科、中创新航、格力、格兰仕、得力等多个领域知名终端中实现应用。
公司及子公司为国家级专精特新重点“小巨人”企业。
业绩表现:
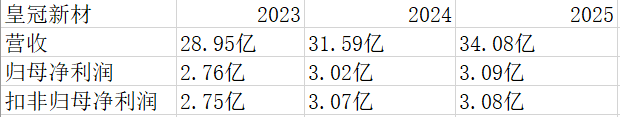
近三年营收逐年稳步增长,而扣非净利则虽然有增长,但25年度增速较慢。
可比公司比较:
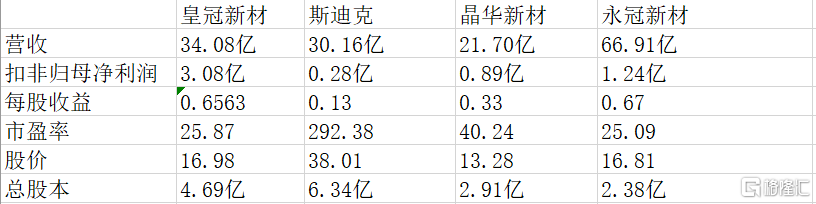
与同行业对标企业相比较,皇冠新材发行市盈率仅高于永冠新材,股价则仅低于斯迪克。利润率方面,皇冠新材最高,晶华新材次之;总股本方面,永冠新材最小,晶华新材次之,皇冠新材再次之。
与晶华新材和永冠新材相比较,相比晶华新材,皇冠新材利润率稍高,总股本比其大1.78亿,相比永冠新材,皇冠新材利润率较高,总股本比其大2.31亿,综合分析来看,我认为皇冠新材目前的定价合理,我会申购。
-----------------------------
2026年10月19日
国科转债(123286)上市
一、注意
未有深研,仅对技术数据进行分析,难免出错,不作为投资建议,据此操作,风险自担!!!
二、主要条款
评级:AA-
规模:8.49亿
无担保
利率:6年票息13.7%
下修条款:15/30~85%(一般)
强制赎回:15/30~130%(一般)
有条件回售:2~30~70%(一般)
行业对标:航宇转债
股东配售率:64.470%
单账户顶格申购中0.0294签
三、正股质地(主营及题材)
对应正股国科天成,公司主要从事红外热成像等光电领域产品研发、生产、销售与服务业务。报告期内,公司以红外热成像等光电领域业务为核心,以导航、遥感、信息系统服务为补充。
四、总结
票息尚可,其他条款一般,质地一般,规模较大,转股价值相比申购时有一定程度的下降。
五、上市首日开盘价预估:
目前转股价值92.24(申购时转股价值100.67)
开盘价预估130,收盘150。
------------------------------
2026年10月19日
隆新转债(123288)上市
一、注意
未有深研,仅对技术数据进行分析,难免出错,不作为投资建议,据此操作,风险自担!!!
二、主要条款
评级:AA-
规模:9.60亿
无担保
利率:6年票息13.5%
下修条款:15/30~85%(一般)
强制赎回:15/30~130%(一般)
有条件回售:2~30~70%(一般)
行业对标:中仑转债
股东配售率:82.050%
单账户顶格申购中0.0169签
三、正股质地(主营及题材)
对应正股隆华新材,公司主要从事聚醚多元醇系列产品的研发、生产和销售,是国内专业的聚醚系列产品规模化生产企业,主要产品涵盖软泡用聚醚、CASE用聚醚及端氨基聚醚。
四、总结
票息尚可。其他条款一般,质地一般,规模大,转股价值相比申购时有一定幅度的下降。
五、上市首日开盘价预估:
目前转股价值87.45(申购时转股价值93.45)
开盘价预估130,收盘132~136。
PS:因为最近的新债看起来热度明显下降,所以很有可能到不了我预测的收盘价格,各位请注意,见好就收吧!!!
个人观点,仅供参考,不作为投资建议,不推荐包括个股在内的任何投资产品!!!
SZ 皇冠新材
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。