抵债标的评估值3889.83万元,荣盛发展近50亿债券如何“以车位清场”?


“38.516亿元未偿本金、约12亿元利息,拟用来抵债的资产评估值仅3889.83万元”——这是10月19日荣盛发展(002146.SZ)抛出的债务重组方案。抵债标的不是住宅、不是商业,而是“车位使用权”。
在资产负债率93.90%、账面可动用资金不足7亿元、审计师已连续提示持续经营重大不确定性的背景下,这场“以车位换债务”的重组,更像是一家千亿房企债务黑洞不断扩大的最新注脚。
一场不对等的“清场”
10月19日,荣盛房地产发展股份有限公司(证券代码:002146,证券简称:荣盛发展)发布关于债务重组的公告。
荣盛发展在公告中表示,为化解公司债务风险,帮助实现公司脱危解困,助力公司持续稳定发展,公司计划与标的债券持有人进行协商,对标的债券采用部分本金以物抵债、同时利息进行豁免的方式进行债务重组。
其中包括于2020年发行完成20荣盛地产MTN001、20荣盛地产MTN002、20荣盛地产MTN003和20荣盛地产PPN001(以下统称“标的债券”),发行本金总额共40亿元。截至目前,尚未偿还的本金余额为38.516亿元、利息约12亿元。
根据北京中天华资产评估有限责任公司评估,本次用于抵债的标的资产账面价值为4704.88万元,评估值为3889.83万元,评估减值815.05万元,减值率17.32%。
据悉,本次债务清偿方案是通过以资抵债的方式进行清场,剩余部分双方另行协商清偿方式。方案中抵债资产为“车位使用权”。
荣盛发展方面称,本次债务重组事项的推进,能够有效减少公司即期的现金偿付压力,优化债务结构,并在整体上有助于降低公司债务的综合资金成本与现金支出负担,从而有助于降低公司债务风险,促进公司经营与发展,保障日常业务的稳定。
不过,公告同时承认,相关协议尚未签署,方案尚需股东会、债券持有人会议表决通过,实施“尚存在不确定性”。
值得注意的是,这四只债券早已陆续到期:MTN003和PPN001分别于2024年12月、2024年11月到期,MTN001、MTN002则于2025年4月、5月到期,票面利率介于7.18%—7.50%之间。其中余额最大的MTN003达13.8亿元,原应付本息合计约16.78亿元,公司此前已多次就该债券召开持有人会议磋商注销事宜。
事实上,这并不是荣盛发展第一次“以物抵债”。2025年11月,荣盛发展与中国信达河北分公司达成约20亿元债务重组,若按期偿付10.5亿元(含3.5亿元实物抵债),剩余约9.5亿元债务及4亿元补偿金、1.1亿元违约金即予以豁免。2026年8月,荣盛发展发布公告称以湛江开发区荣发房地产开发有限公司的资产资产为廊坊银行一笔约3633万元债务抵债,并接受了银行方面为期8年、每年3%业绩考核的委托运营协议。意味着资产“抵给”银行后,实际处置权仍在公司手中,且公司须对未达标部分现金补足。
主业仍在失血
车位抵债的底气,本应来自经营回款;但荣盛发展的主业,仍在加速失血。
公开资料显示,荣盛发展起步于河北廊坊,2018年以1015.63亿元签约额跻身“千亿房企俱乐部”。但行业调整以来,公司业绩断崖式下滑。2025年年报显示,全年实现营业收入267.15亿元,同比减少29.72%;归属于上市公司股东的净利润(简称“净利润”)为亏损94.28亿元,扣除非经常性损益的净利润(简称“扣非净利润”)为亏损89.43亿元。
拉长时间看,财报数据指出,2021年至2025年,荣盛发展合计亏损已超过380亿元。其中2022年单年亏损高达163.07亿元,2024年亏损84.44亿元。
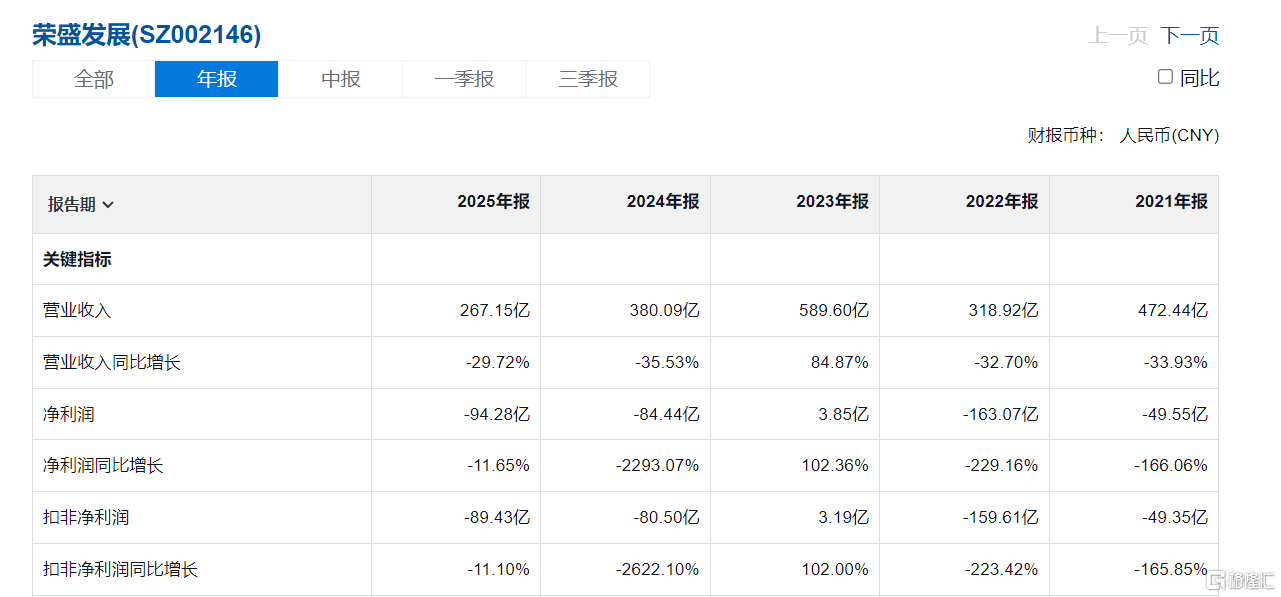
进入2026年,下滑并未止步。半年报显示,荣盛发展上半年营业收入61.72亿元,同比骤降56.48%,几乎腰斩;净利润亏损10.27亿元,扣非净利润亏损18.63亿元——两者之间8.36亿元的落差,主要来自9.29亿元债务重组损益这一非经常性收益。
同时,荣盛发展地产主业的毛利率已降至极低水平。2026年上半年房地产业毛利率仅2.94%,结算收入48.08亿元,同比下滑61.34%。报告期内公司无新增土地储备,期末土储总建筑面积从2025年末的1725.89万平方米降至1580万平方米,其中703.12万平方米集中在河北,环渤海区域占比超四成。
经营端的失血,沉淀为资产负债表上的流动性窟窿。
2026年半年报显示,截至6月30日,荣盛发展流动负债约1035.31亿元,非流动负债约135.16亿元,资产负债率93.90%;融资总余额373.17亿元,其中一年内到期的有息债务高达248.55亿元。而同期货币资金余额仅16.45亿元,其中受限资金9.83亿元,可自由动用资金不足7亿元。短期有息负债与可动用现金之间的缺口,超过240亿元。
担保与资产受限同样触目惊心。报告期末公司担保余额合计445.62亿元,占净资产比例高达788.67%;资产受限规模392.96亿元,大量存货、固定资产已被抵押质押,资产处置灵活性受限。
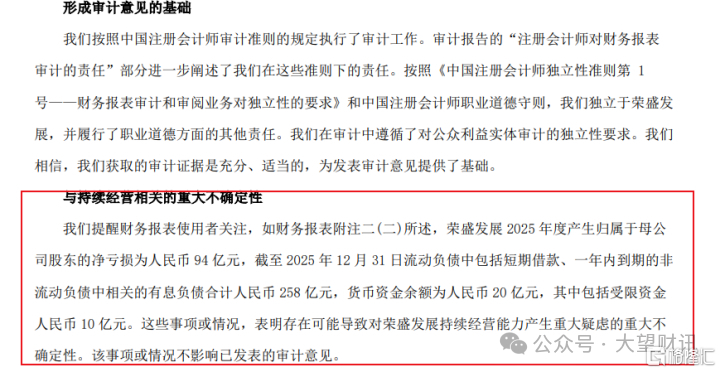
审计机构的措辞更为直接。北京澄宇会计师事务所对荣盛发展2025年年报出具的是“无保留意见(附持续经营重大不确定性段落)”的审计报告,明确提示:“荣盛发展2025年度产生归属于母公司股东的净亏损为人民币94亿元,截至2025年12月31日……有息负债合计人民币258亿元,货币资金余额为人民币20亿元,其中包括受限资金人民币10亿元。这些事项或情况,表明存在可能导致对荣盛发展持续经营能力产生重大疑虑的重大不确定性。”
如今看来,一边是持续失血的地产销售、高企的短期偿债压力与巨额对外担保,一边是高度受限的资产池、捉襟见肘的可动用现金。尽管荣盛发展持续推进多笔债务展期、豁免与以资抵债操作,但存量债务规模依旧庞大,主业尚未实现造血修复。这场“车位化债”,能否暂缓荣盛发展的现金兑付压力,依旧充满不确定性。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。