老挝稀土审批收紧!全球“抢全链”战开打


产联社研究员|李小满
老挝以总理令形式收紧稀土开采审批与关键矿产出口。10月7日,老挝工贸部向国会提交新版《矿业管理总理令》草案,核心三条:
停止审批新增稀土采矿项目;锑、钴、钨、镍等原矿2030年前禁止直接出口;矿权公开招标并要求具备加工能力。存量矿山须在2026年底前提交原矿减量出口方案。背景是老挝2026年11月将告别“最不发达国家”,优惠与援助退出后,把资源收益留在国内的诉求更迫切。
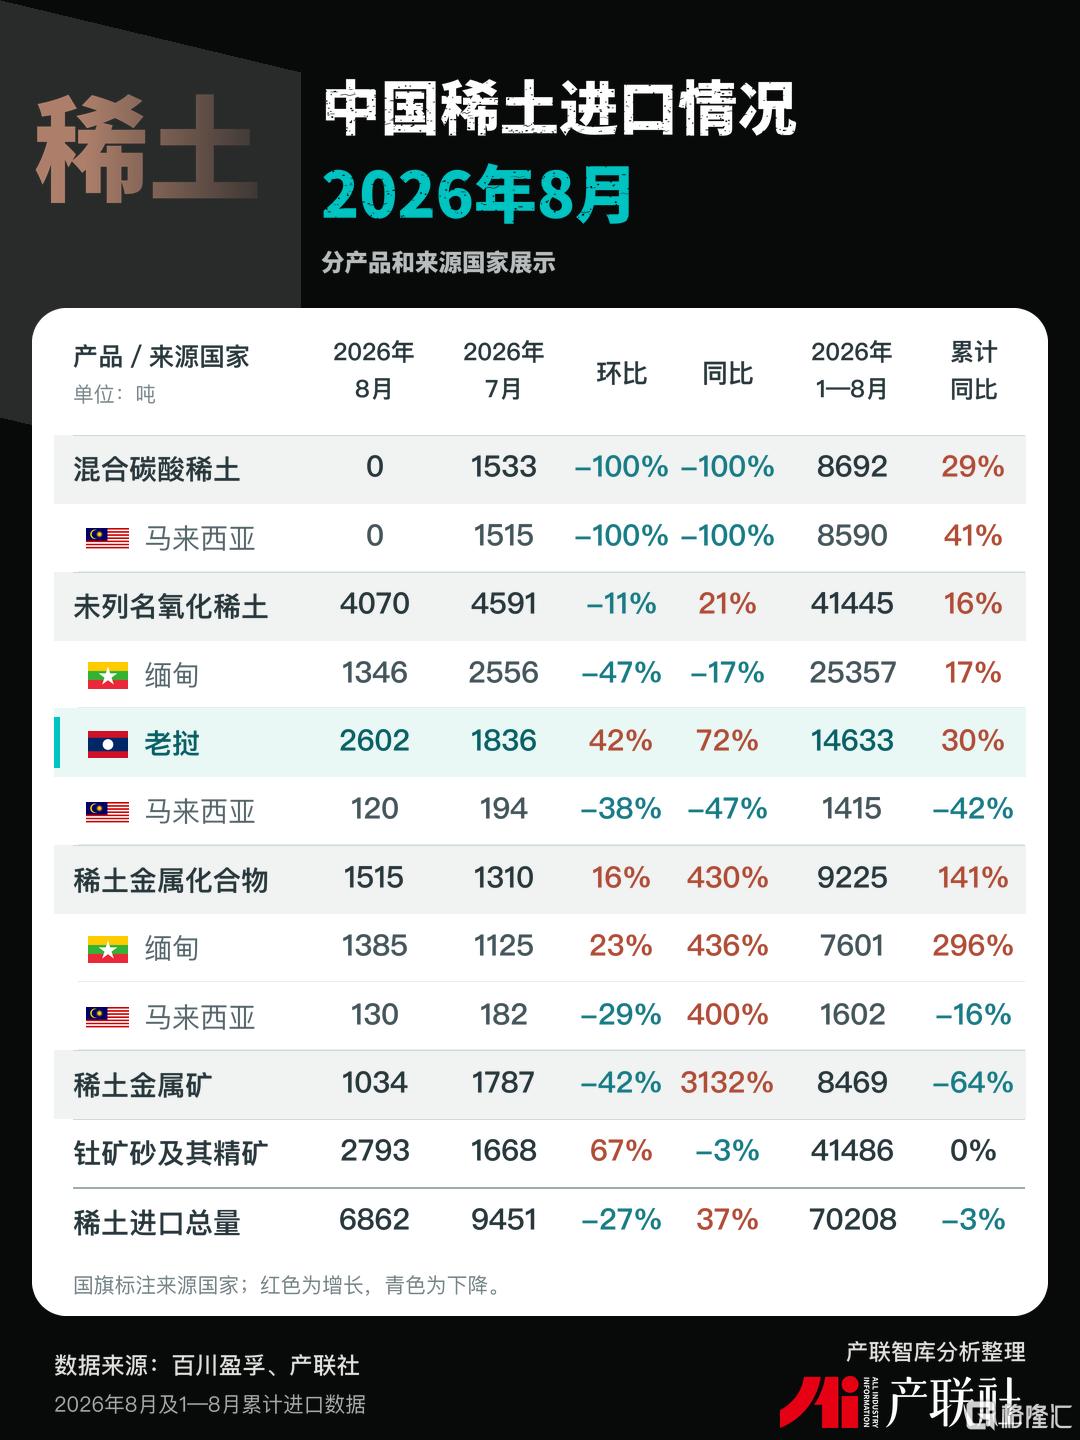
老挝在中国稀土进口中居第二。上海钢联显示,老挝矿占中国稀土进口总量约25%,仅次于缅甸56%,高于美国19%。百川盈孚显示,老挝8月对华出口未列名氧化稀土2602吨,同比增72%;1—8月累计14633吨,同比增30%。其政策会直接传导至中国稀土供给预期。
但冲击存在时间差:草案冻结“新增”,停止审批新采矿项目;对“存量”另留通道,须在2026年底前提交减量出口方案,现产及勐康等已批项目仍可过渡。赤金厦钨已于8月7日提前停止勐康项目采矿与选矿。新增收紧、存量缓冲,短期实际冲击有限。
稀土真正瓶颈在分离而非矿山。中邮证券指出,中国冶炼分离产能占全球约88%,SMM口径近90%;叠加分离技术出口管制,资源国即便建成矿山,短期也难复制分离能力。
但中资“就地建厂”并非现成出路。赤金厦钨勐康项目2025年产量998.56吨,归母净亏损1.07亿元,续证条件成两难。更关键的是,中国对分离技术出口管制,中资即便就地深加工,也难完整输出核心分离技术。
全球稀土供应链重构已从“抢矿”升级为“抢全链”。巴西、南非、沙特、阿根廷、美国均有项目向分离与磁体环节延伸,资源国与消费国均不再满足于原矿交易。“抢全链”最难是分离,Lynas、MP Materials等主力项目投产多在2027—2029年,重稀土分离能力有限,未来两三年海外矿山与磁体厂间存在分离产能断档。
分离瓶颈已体现于价格与需求。8月中国稀土出口4735.1吨,同比降18.24%,均价同比涨63.46%至15.52美元/千克,量缩价升反映海外对分离产品刚需大于供给弹性。2026上半年高性能钕铁硼产量同比增23%。供给集中、需求扩张,是价格中枢上移根本逻辑。
整体看,老挝禁令是全球稀土供应链重构又一焦点。资源国从卖原矿转向出成品诉求强烈,但分离技术与资本壁垒决定重构进度:矿山可新建,分离能力难迁移。市场应跟踪全球分离产能投放节奏与集中度演变,这才是稀土供给最终锚点。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。