中金:基本面转弱,市场一致预期或将继续下修


中金研究
我们对中国澳门博彩行业基本面仍然保持审慎,下调行业评级,并下调行业2026年和2027年盈利预测。我们在总博收与盈利水平层面,短期暂未看到清晰拐点。我们认为,若无实质性新增供给、政策调整或其他需求端催化,行业复苏或将进一步推迟。
我们认为,市场一致预期尚未充分反映需求疲软的影响。本次下调盈利预测后,我们预计2026和2027年行业EBITDA同比下滑5%和9%。然而Visible Alpha一致预期仍预计行业将维持同比正增长(预计EBITDA 2026和2027年同比增长0%和7%)。我们认为市场低估了需求端疲软程度,一致预期仍存在下修空间。
内容重复及启德方面竞争,澳门活动吸引力下降。我们认为,澳门的娱乐安排对增量游客的吸引力已有所下降,原因在于:1)过去四年娱乐内容较为重复;2)来自香港启德场馆的竞争加剧,其5万人场馆可承办更多重量级国际盛事,或将分流澳门高端娱乐资源,导致澳门娱乐活动对客流的吸引力下降。
高端需求走弱,复苏依靠消费能力较低的当日往返客群拉动,境外访客增长触顶。2026年十一黄金周期间,访澳人次同比上升 9%,但我们预计可比总博收同比下降5%,说明人均消费能力疲软。与此同时,受全球股市低迷影响,自2026年5月起,境外访客也逐渐见顶,由此前双位数增速转为个位数下滑。
公司预计银河四期推迟至2028年初开业,2027年行业缺少增长亮点。银河四期的开业时间晚于我们预期,导致2027年行业缺少关键的催化剂,导致短期内可刺激行业需求的驱动因素有限。
我们预计行业估值修复周期将长于预期,因为这需要有证据表明需求增长并非源于普通的季节性波动或汇率变动。
风险
博彩需求和流动性复苏或快于预期;新物业开业或早于预期,翻新物业的爬坡或好于预期。
行业增长假设
市场一致预期仍然偏高,预计市场将大幅下调盈利
我们对澳门博彩基本面依然持谨慎态度,并下调行业评级,鉴于我们认为需求尚未出现有意义的反弹。我们将2026和2027年经调整EBITDA预测分别下调7%和24%至77.25亿美元和70.16亿美元,对应2026年和2027年行业经调整EBITDA分别同比下降5%和9%。
下调盈利预测后,我们的预测分别比Visible Alpha一致预期低5%和19%。由于我们认为行业盈利尚未见底,我们认为市场一致预期(截至2026年10月13日)仍然过高。我们预计,行业3Q26业绩公布后,市场一致预期或将进一步下调,因为市场可能不再只关注季节性、假期和人民币升值带来的短期支撑。
我们认为,当行业需求出现明显反转点、可持续的增长驱动力时,行业估值可能出现上修空间。但是鉴于目前行业短期内缺乏新物业开业、政策变化或其他客流催化剂,我们预计整体行业估值和盈利的复苏将晚于预期。
中国内地客流结构转弱;海外客流增长见顶
十一黄金周表现:客流强劲,但高端需求疲弱
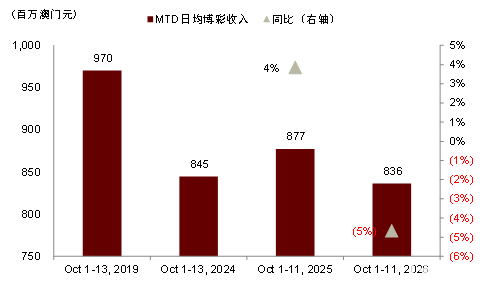
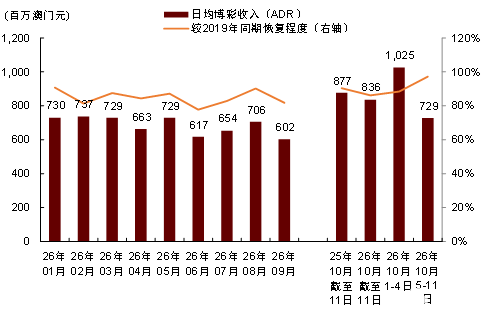
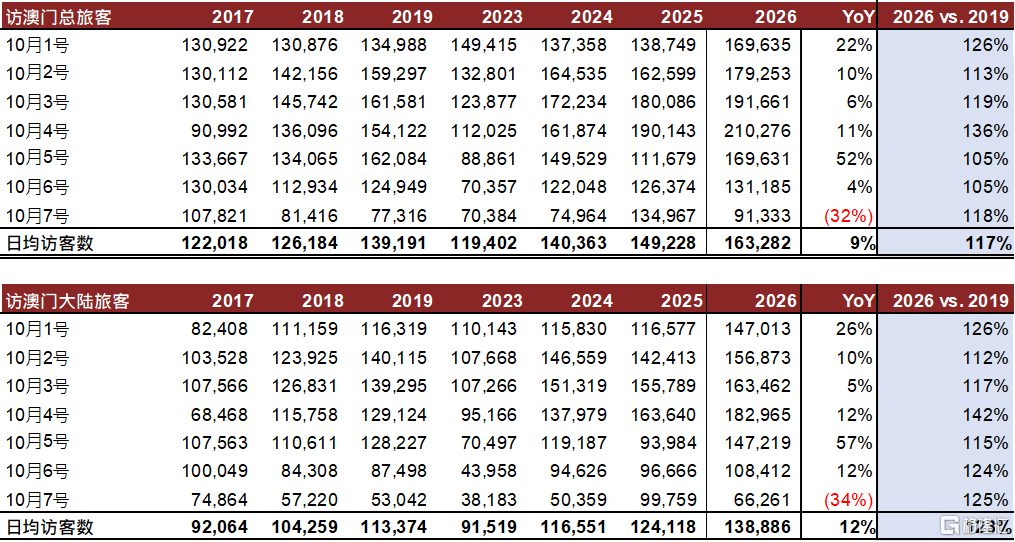
根据中国澳门政府旅游局数据,2026年国庆假期期间(10月1日至7日)澳门日均入境客流同比增长9%,恢复至2019年水平的117%。然而,我们估算,可比口径下,2026年国庆假期期间(10月1日至11日)澳门总博彩收入同比下降5%,日均博彩收入为8.36亿澳门元(2025年同期日均博彩收入为8.77亿澳门元)。我们认为,客流走强但博彩收入走弱,反映人均消费能力下降。这表明高端需求开始疲软,当前客流复苏由低消费能力的游客主导。
图表1:历年十一黄金周的周度博彩收入表现
资料来源:中金公司研究部
图表2:周度日均博彩收入表现
资料来源:DICJ,中金公司研究部
图表3:十一黄金周期间访客数量表现
资料来源:MGTO,DSEC,中金公司研究部
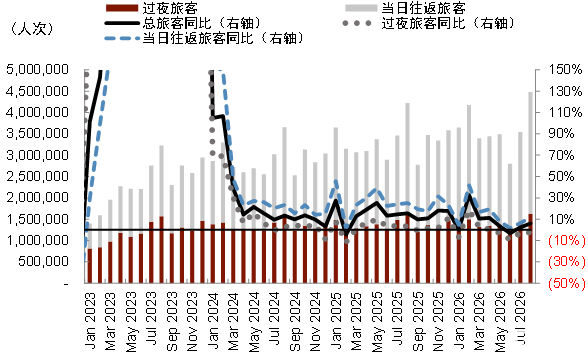
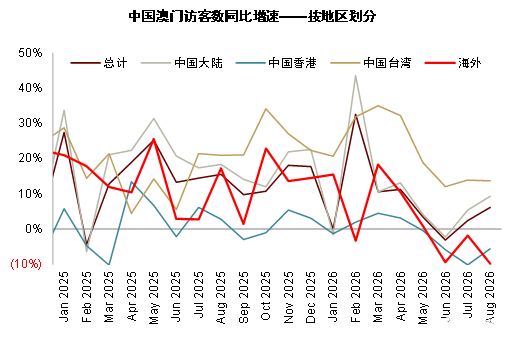
2026年前8个月,中国澳门入境访客数总计2,896万人次,同比增长8%,主要由中国内地(同比增长10%)和中国台湾地区(同比增长22%)访客带动,海外访客数同比仅增长3%,表现落后。然而,我们发现中国内地客流的增长主要受到当日往返旅客(同比增长17%)的推动,而过夜访客数反而同比下降1%。
► 中国内地客流质量转弱:我们认为,整体客流虽然仍保持韧性,但内地游客增长越来越依赖于低消费能力的当日往返旅客,导致行业的人均消费水平下滑,客流质量下降。当日往返旅客的停留时间通常较短,在博彩、酒店住宿、零售、餐饮等方面的消费倾向相对较低。这表明客流量增长未必能转化为中场博彩收入的增长。
► 海外客流增长见顶:我们发现,海外旅客的增长贡献已接近见顶。海外入境人次已由2026年1–5月的低双位数增长放缓至2026年6月以来的单位数下滑。我们认为,增速放缓部分归因于全球股市表现疲软及高基数。随着2026年基数抬升,预计2027年海外旅客对行业增长的边际贡献或将进一步减弱。叠加内地旅客消费结构及质量走弱,我们重申对澳门客流驱动型消费前景的审慎观点。
图表4:中国澳门入境客流增长由低消费的当日往返旅客带动
资料来源:CEIC,中金公司研究部
图表5:来自海外的访客人次自2026年5月起见顶回落
资料来源:CEIC,中金公司研究部
人民币升值与季节性因素未能抵消基本面疲软
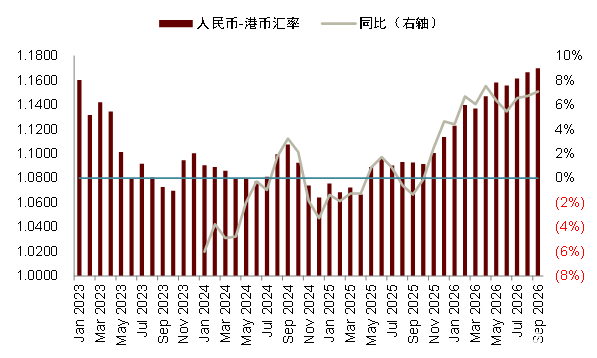
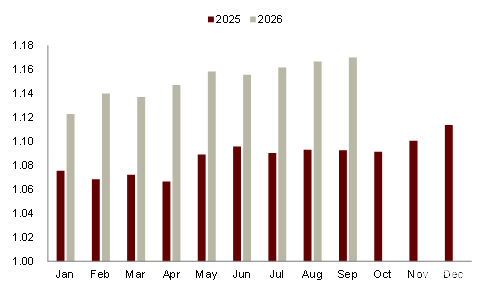
尽管3Q26人民币对港元升值(同比上涨6.8%,环比上涨1.1%),且第三季度通常存在季节性提振,中国澳门博彩收入在3Q26仍环比下降1.3%。
► 季节性:从历史看,暑期通常会对澳门第三季度日均收入形成明显提振。然而,3Q26日均收入受到本届FIFA世界杯赛程持续时间长于往常(7月20日结束)拖累。
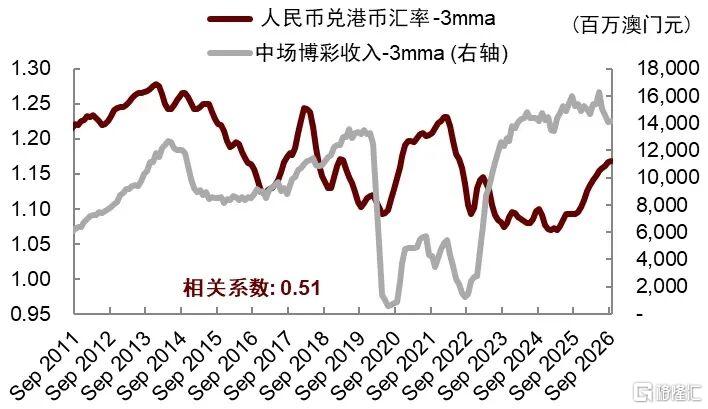
► 人民币升值:尽管3Q26人民币对港元同比升值6.8%、环比升值1.1%——这本应支撑中国内地访客的消费能力——3Q26中场博彩收入仍环比下降5%。我们认为,这表明该季度潜在需求和消费者的消费意愿出现高单位数下滑。
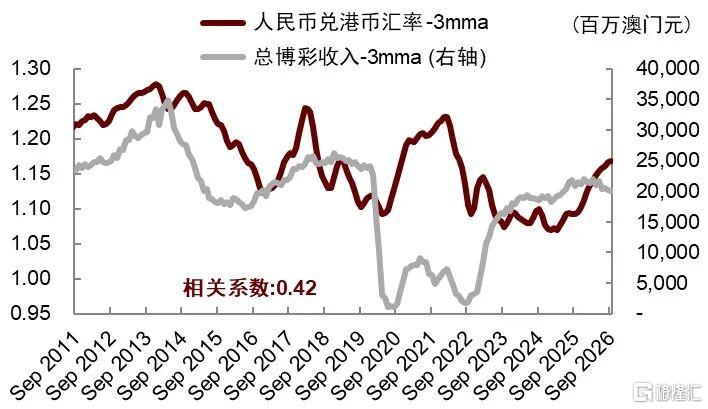
我们认为,人民币走强尚未转化为博彩需求的实质性改善。我们预计,短期内若无新物业开业、政策变化或客流催化因素,我们预计全行业在估值和盈利两方面的整体复苏将晚于预期。
图表6:自2025年1月以来,人民币兑港元持续升值
资料来源:彭博资讯,中金公司研究部
图表7:2026年与2025年人民币兑港元汇率对比
资料来源:彭博资讯,中金公司研究部
图表8:行业总博彩收入与人民币兑港元汇率的相关性
资料来源:彭博资讯,DICJ,中金公司研究部
图表9:中场博彩收入与人民币兑港元汇率的相关性
资料来源:彭博资讯,DICJ,中金公司研究部
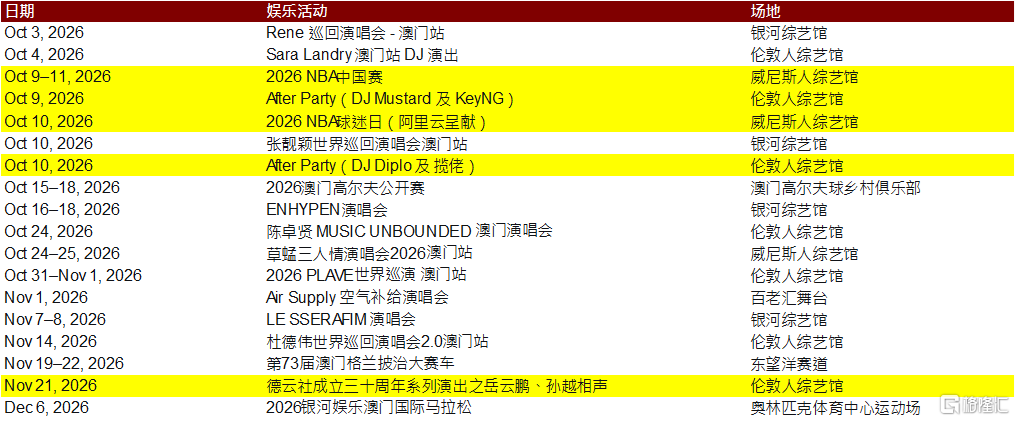
澳门娱乐活动日程乏善可陈,同时来自香港启德的竞争加剧
重复性活动导致澳门吸引力下降。2023至2025年这三年间,澳门通过不断扩充音乐会、体育赛事及其他大型活动阵容,有效拓宽了非博彩行业的吸引力。然而我们认为,在连续数年密集举办活动后,2026年的活动日程安排主要为和往年较为重复的表演形式和返场演出。我们认为,娱乐活动的内容新颖度下降,可能削弱其吸引增量访客、促进重复到访的能力,尤其对于追求全新娱乐体验的休闲客群。
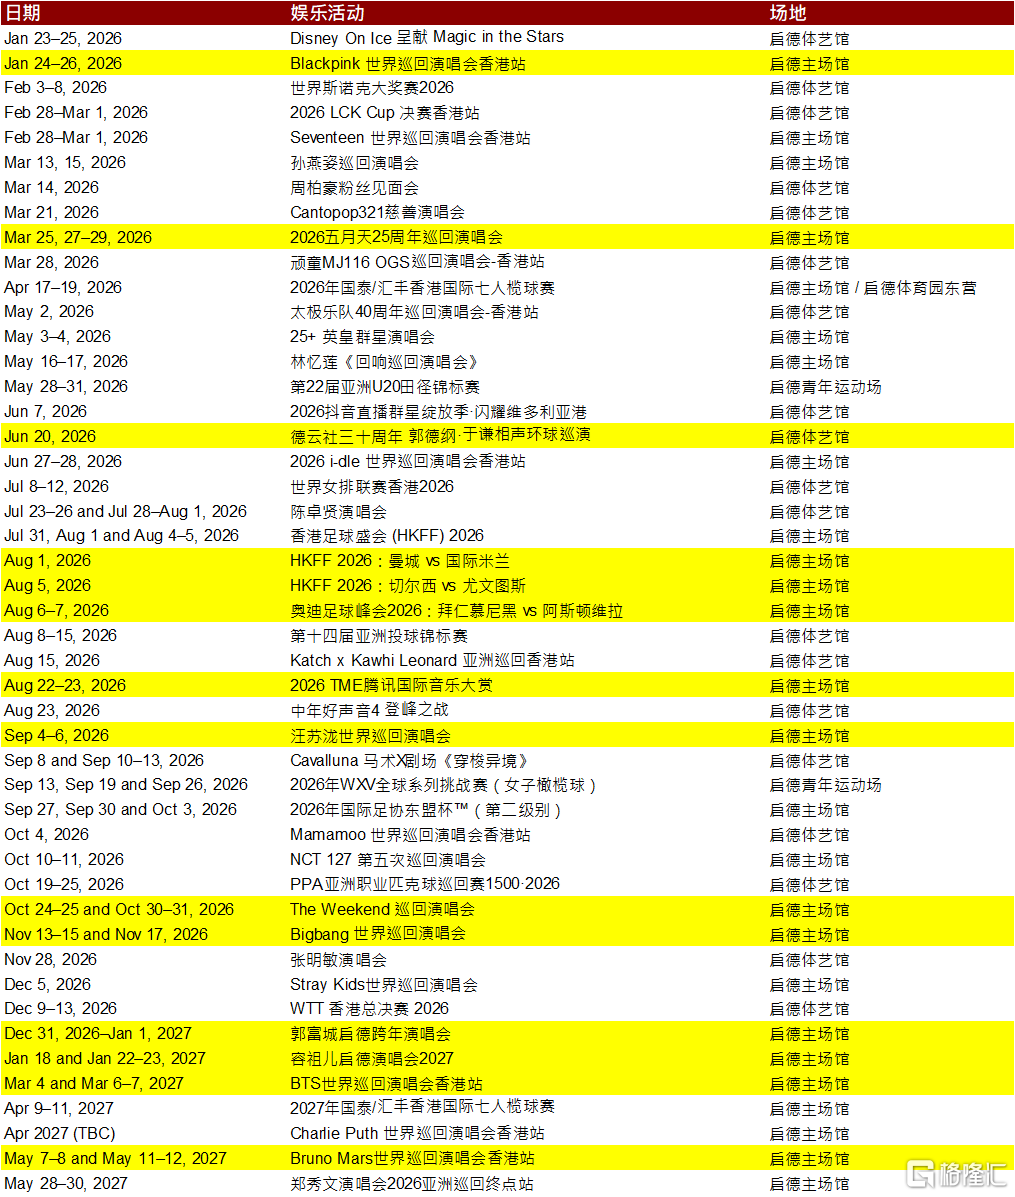
2026年来自香港启德的竞争日趋激烈。我们认为,香港启德体育园可能成为澳门承办顶级音乐会和大型活动的竞争对手。该场馆于2024年底开始试运营、2025年3月正式开幕,已经积累了可以承办大型活动的运营经验。其5万座主体育场容量是澳门各室内场馆的三倍以上(银河综艺馆16,000座;威尼斯人综艺馆14,000座;伦敦人综艺馆6,000座;新濠影汇活动中心5,000座)。这大幅扩大了潜在可售门票规模和单场活动收入,使得启德对国际艺人和大型体育或娱乐活动更具吸引力。
如图10和图11所示,我们注意到,2026年全年澳门娱乐活动的质量和频次略有下降,这可能削弱澳门作为“娱乐之都”的吸引力。我们认为,这一下滑部分归因于来自启德的竞争。
我们认为香港启德场馆,并不会在所有活动上完全取代澳门。澳门场馆在中型巡演以及和度假村绑定的娱乐活动方面(如NBA中国赛和UFC之夜,已与对应的博彩运营商签订多年合约)仍具竞争力。然而,我们预计启德将越来越多承办需要更大场馆容量、区域辐射更广的大型活动。随着启德场馆在2027年进入更成熟的运营阶段,澳门2027年可能继续面临活动排期吸引力不足的局面,从而压缩音乐会带动增量访客、延长停留时间和非博彩消费的空间。
图表10:中国澳门2026年第四季度活动日程
资料来源:Klook,中金公司研究部
图表11:中国香港启德场馆2026年娱乐活动安排,来自香港启德的竞争日趋激烈
资料来源:Instagram官方页面,中金公司研究部
博彩销售团队暂停招聘,释放对前景的谨慎信号
当前根据我们对各家公司官网的梳理,澳门六家博彩运营商中有四家已暂停一线博彩销售岗位招聘(仅美高梅中国和永利澳门例外)。尽管招聘活动并非能够反映月度总博收的直接指标,但我们认为,博彩销售团队开始暂停招聘名额,是运营商对人员配置需求以及近期业务前景趋于谨慎的早期信号。
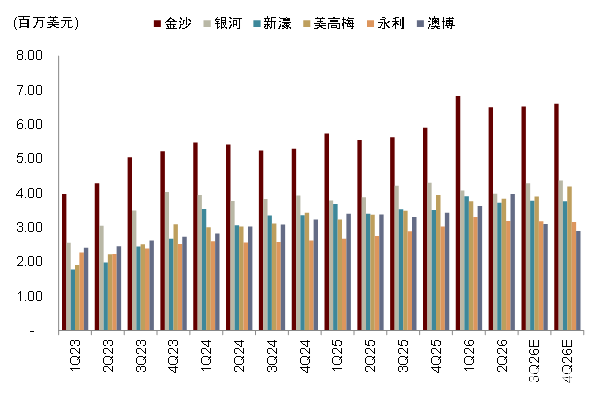
相比之下,在疫情后行业上行周期(2023-2025年),随着业务复苏,我们看到各家运营商持续积极扩充一线工作人员的招聘,并提高运营费用。企业希望投资于销售团队、服务能力和客户获取,以在行业上行周期跟上市场步伐并抢占更大市场份额。
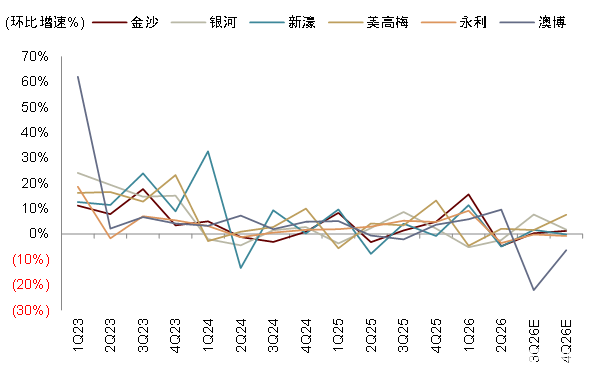
我们认为,这一反差可能表明,运营商及其管理团队目前认为行业增长驱动力疲软,行业可能处于下行周期。他们似乎并未通过增加固定人力成本来追逐激进的业务扩张,而是优先考虑成本控制和运营效率。这表明管理层对行业持审慎态度,正在为较为疲软的行业周期做准备。我们认为,这一经营策略转变与我们对该行业的谨慎立场一致。
图表12:疫情后行业上行周期中,行业运营费用有所增加
资料来源:公司公告,中金公司研究部
图表13:我们预计3Q26行业日均运营费用环比出现下降
资料来源:公司公告,中金公司研究部
银河四期开业推迟至2028年;27全年缺乏客流催化剂
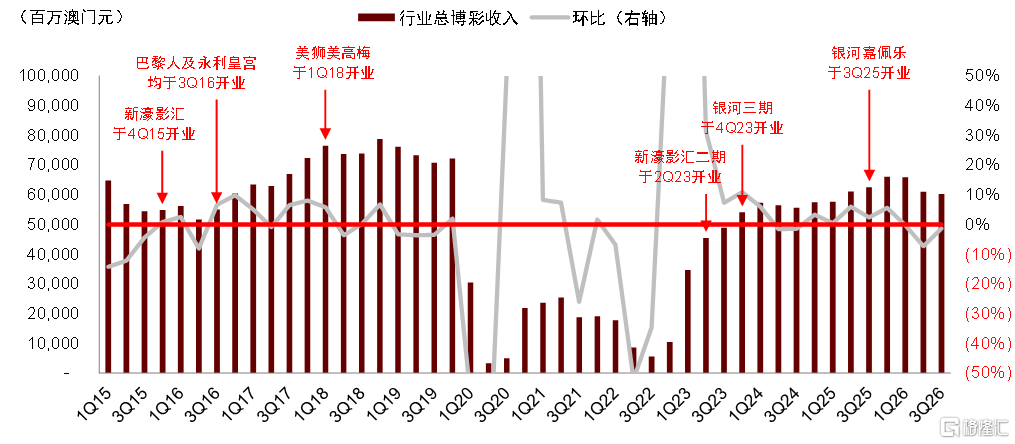
根据公司业绩会,管理层指引银河四期开业时间推迟至2028年初,而此前市场预期为2027年下半年开业。鉴于该项目有望丰富澳门综合度假村供给并驱动增量访客,我们及市场此前将其视为2027年澳门新增供给的关键来源和客流驱动的因素之一。我们认为,开业晚于预期意味着该行业将持续缺乏新增供给和相关活动。我们认为缺乏新增供给端的催化剂,或将导致2027年访客数增长有限,进一步降低了需求出现明显复苏转折点的可见度。
图表14:历史上新物业开业支撑总博收环比增长,使银河四期开业成为潜在行业催化因素
资料来源:DICJ,公司公告,中金公司研究部
全年预测调整
总博收预测调整:鉴于2026年下半年基本面疲弱、人民币兑港元汇率面临较高比较基数,且2027年缺乏新增供给或其他催化因素,我们下调中国澳门2026年和2027年总博收预测,预计2026年和2027年总博收同比分别下降1%和7%,恢复至2019年水平的85%和79%。我们还预计,中场业务板块2026年同比增长1%、2027年同比下降6%,恢复至2019年水平的120%和113%。我们预测贵宾业务2026年和2027年同比均下降10%,恢复至2019年水平的28%和25%。
盈利预测调整:继下调总博收预测后,我们同步下调2026年和2027年经调整EBITDA预测。我们预计行业经调整EBITDA在2026年和2027年同比分别下降5%和9%,恢复至2019年水平的82%和74%。
行业估值
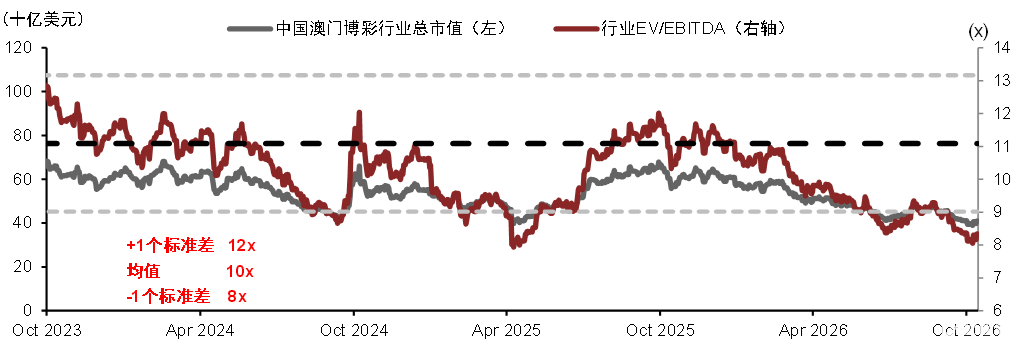
盈利表现疲软,估值尚未到达底部。在3Q26经营表现疲弱后,我们下调了2026年和2027年全年盈利预测。基于当前盈利预测,澳门博彩业目前交易于约7.8倍2026年和8.4倍2027年EV/EBITDA,仍较其历史EV/EBITDA区间底部(远期EV/EBITDA为7-12倍)高约10%。我们认为,估值仍面临进一步下行风险。
图表15:澳门博彩业远期EV/EBITDA
资料来源:彭博资讯,公司公告,中金公司研究部
风险
► 博彩需求与流动性复苏快于预期。我们认为,全球宏观经济回暖有望提振高端客户需求。
► 新项目开业早于预期。我们预计,银河四期若于2027年末开业,有望在2027年为行业带来增量客流。
► 翻新物业的经营爬坡好于预期,如翻新后的金沙威尼斯人套房及新濠REM酒店。
注:本文摘自中金2026年10月21日已经发布的《基本面转弱,市场一致预期或将继续下修》
吴昇勇 分析员 SAC 执证编号:S0080525070003 SFC CE Ref:BEF674
王嘉钰 分析员 SAC 执证编号:S0080522110006 SFC CE Ref:BTW740
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。