国泰海通:人民币逆势走强的背后


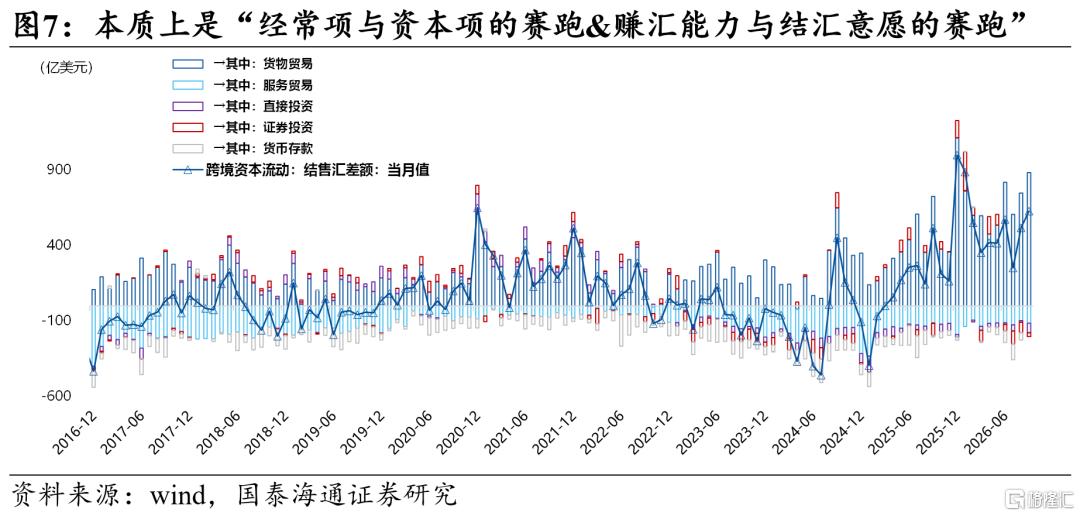
海外紧缩周期下的人民币逆势升值,本质上是:1)经常项与资本项的赛跑;2)赚汇能力与结汇意愿的赛跑。换言之,在海外流动性收紧,但不至于动摇全球经济动能的环境,就是人民币汇率逆势升值的最佳土壤。预计本轮汇率升值的持续性会超市场预期,有望升破6.5。
利差倒挂,逆势升值?
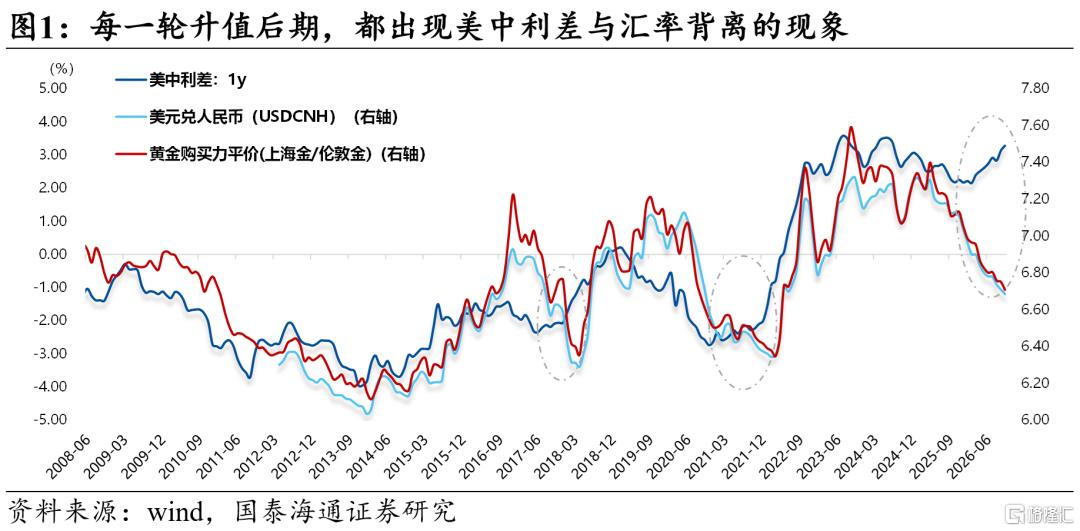
关于利差走扩是否必然导致汇率承压,我们做一个简单的复盘,发现:每一轮升值后期,往往都出现美中利差与汇率背离的现象。
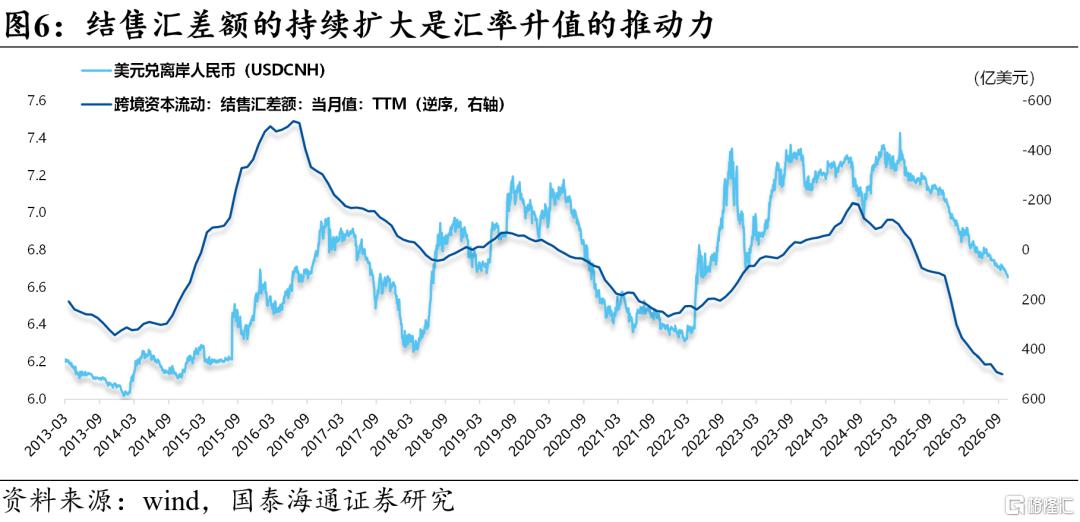
实际上,在汇率的决定因素当中,美中利差只是其中一方面,它决定了资本项的流动;而当下真正推动汇率升值的是庞大的经常项(贸易顺差)。从结售汇差额的持续净流入来看,目前的汇率升值就是市场自我推动的结果。
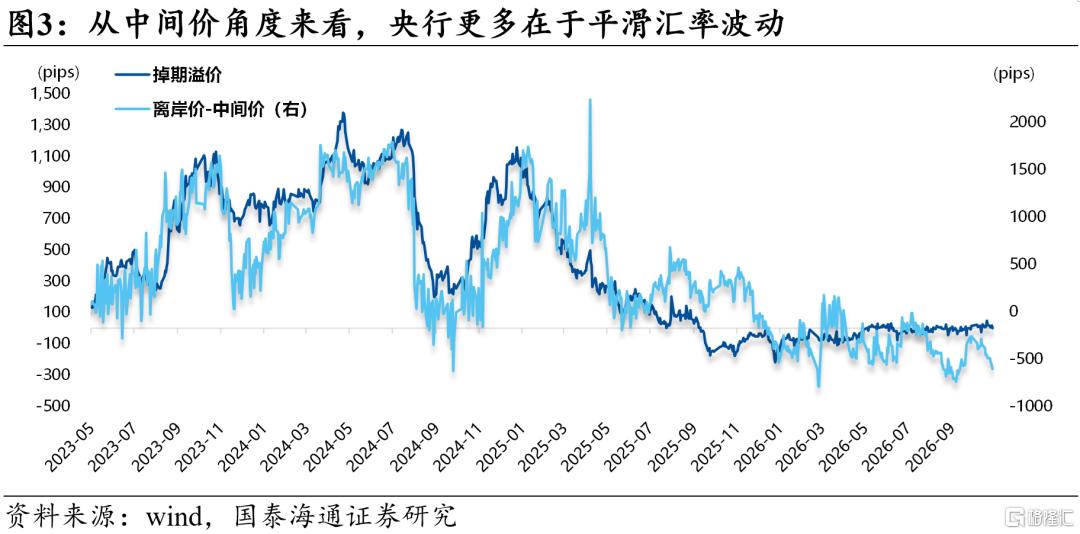
央行并未主动引导升值,从中间价角度来看,央行更多在于平滑汇率波动,防止市场的“羊群效应”。同时也帮助外贸企业规避潜在的汇率风险。
外贸企业,竞争结汇?
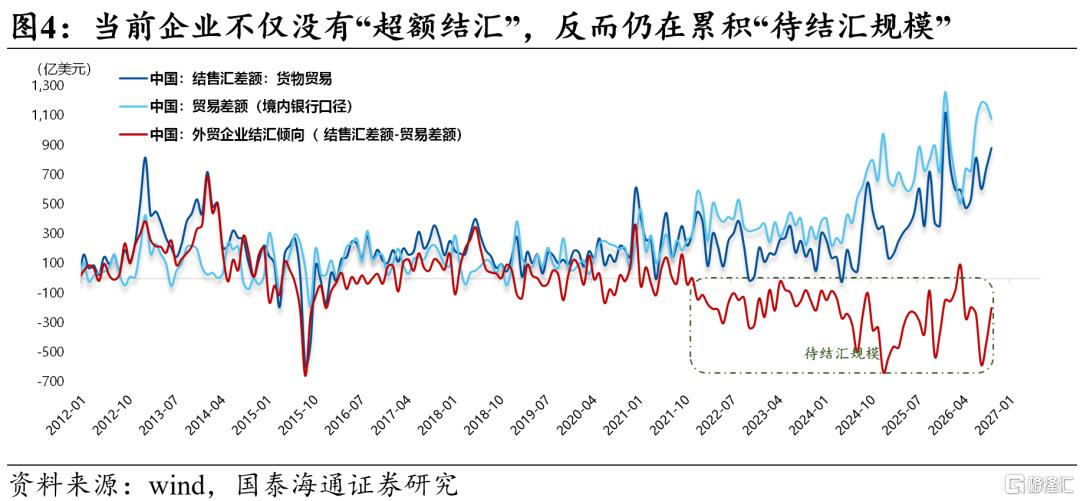
市场主流观点认为:企业为了避免汇率进一步升值造成的汇兑损失,所以进行“竞争性结汇”。实际上,当前企业不仅没有“超额结汇”,反而仍在累积“待结汇规模”。
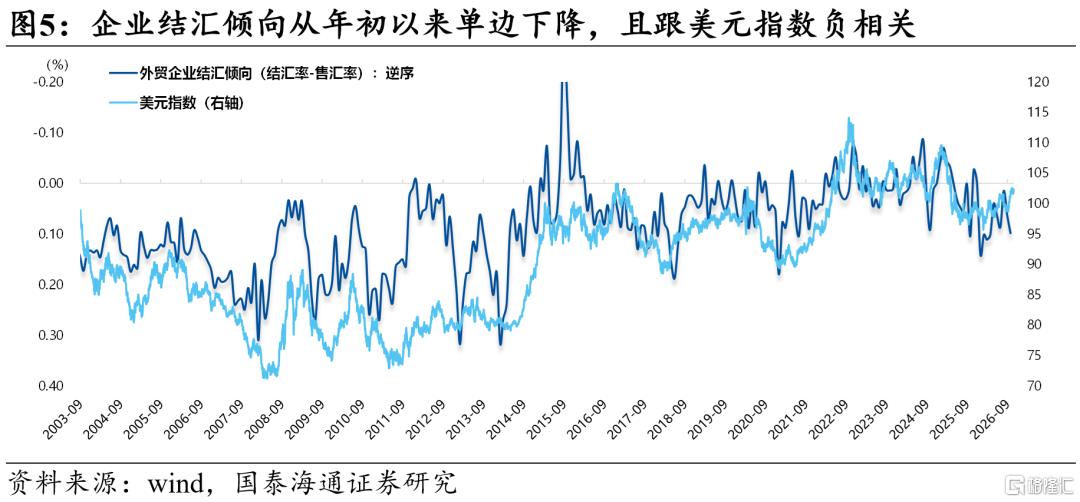
用“结汇率”来刻画企业结汇意愿,发现:企业结汇倾向从年初以来是在单边下降的,且跟美元指数高度负相关。说明企业将“可结汇规模”(贸易顺差)根据美元强弱分布在人民币和美元资产两端。并没有过度押注人民币单边升值,也没有过度认为高息美元就一定是好东西。
也就是说,汇率升值的本质是企业赚汇能力的提升,而非结汇意愿。换言之,出口是因,汇率是果。汇兑损失是市场自发的对贸易竞争力的平衡,而非企业竞争性结汇的结果。
升值之势,通向何方?
总体而言,海外紧缩周期下的人民币逆势升值,并非央行有意引导,也非企业单边押注,而是每一轮升值后期都会出现的普遍现象。本质上是:1)经常项与资本项的赛跑;2)赚汇能力与结汇意愿的赛跑。
换言之,在海外流动性收紧,但不至于动摇全球经济动能的环境,就是人民币汇率逆势升值的最佳土壤。考虑到美国经济的韧性与本轮加息周期的渐进性,预计本轮汇率升值的持续性会超市场预期,有望升破6.5。
风险提示:地缘不确定性超预期、美联储紧缩速度超预期
正文
背景:近期美中利差持续走扩,人民币汇率却逆势升值。
市场产生三个疑惑:
疑惑一:到底是央行引导的升值,还是市场自发的升值?
疑惑二:为何出口企业争相结汇,导致自身的汇兑损失?
疑惑三:若海外流动性继续收紧,逆势升值还能否延续?
针对这三个疑惑,国内宏观周度观点重点展开探讨。
利差倒挂,逆势升值?
关于利差走扩是否必然导致汇率承压,我们做一个简单的复盘,发现:每一轮升值后期,往往都出现美中利差与汇率背离的现象(图1)。
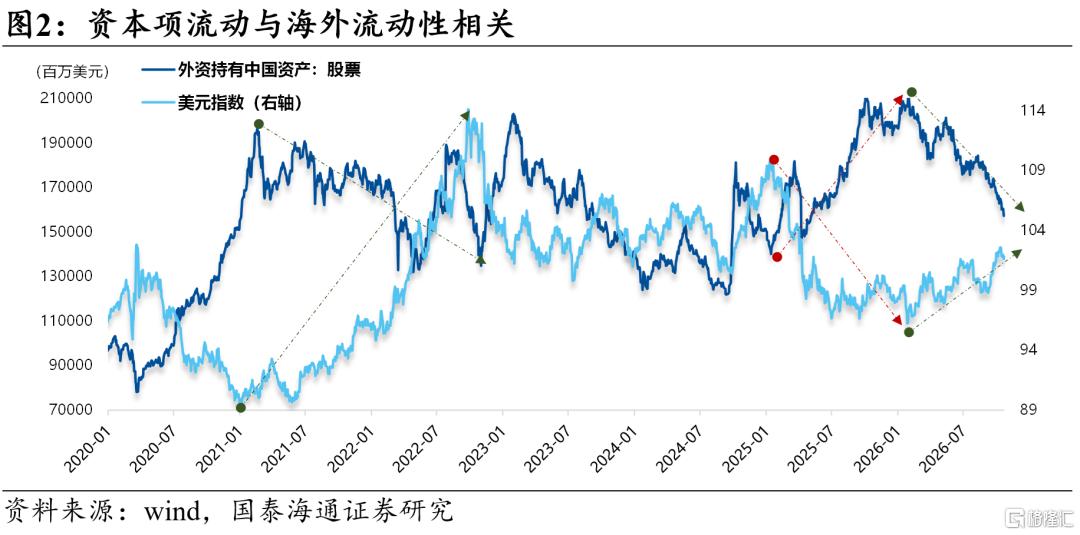
实际上,在汇率的决定因素当中,美中利差只是其中一方面,它决定了资本项的流动(图2);而当下真正推动汇率升值的是庞大的经常项(贸易顺差)。从结售汇差额的持续净流入来看(图6),目前的汇率升值就是市场自我推动的结果。
央行并未主动引导升值,从中间价角度来看(图3),央行更多在于平滑汇率波动,防止市场的“羊群效应”。同时也帮助外贸企业规避潜在的汇率风险。
外贸企业,竞争结汇?
市场主流观点认为:企业为了避免汇率进一步升值造成的汇兑损失,所以进行“竞争性结汇”。实际上,当前企业不仅没有“超额结汇”,反而仍在累积“待结汇规模”(图4)。
用“结汇率”来刻画企业结汇意愿,发现:企业结汇倾向从年初以来是在单边下降的,且跟美元指数高度负相关(图5)。说明企业将“可结汇规模”(贸易顺差)根据美元强弱分布在人民币和美元资产两端。并没有过度押注人民币单边升值,也没有过度认为高息美元就一定是好东西。
也就是说,当下汇率升值的本质是企业赚汇能力的提升,而非结汇意愿。换言之,出口是因,汇率是果。汇兑损失是市场自发的对贸易竞争力的平衡,而非企业竞争性结汇的结果。
升值之势,通向何方?
总体而言,海外紧缩周期下的人民币逆势升值,并非央行有意引导,也非企业单边押注,而是每一轮升值后期都会出现的普遍现象。本质上是:1)经常项与资本项的赛跑;2)赚汇能力与结汇意愿的赛跑。
换言之,在海外流动性收紧,但不至于动摇全球经济动能的环境,就是人民币汇率逆势升值的最佳土壤。考虑到美国经济的韧性与本轮加息周期的渐进性,预计本轮汇率升值的持续性会超市场预期,有望升破6.5。
风险提示:地缘不确定性超预期、美联储紧缩速度超预期。
注:本文来自国泰海通证券发布的《人民币逆势走强的背后》,报告分析师:韩朝辉 S0880523110001,于博 S0880526070017
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。