高盛:高供应中断风险下上调油价预测

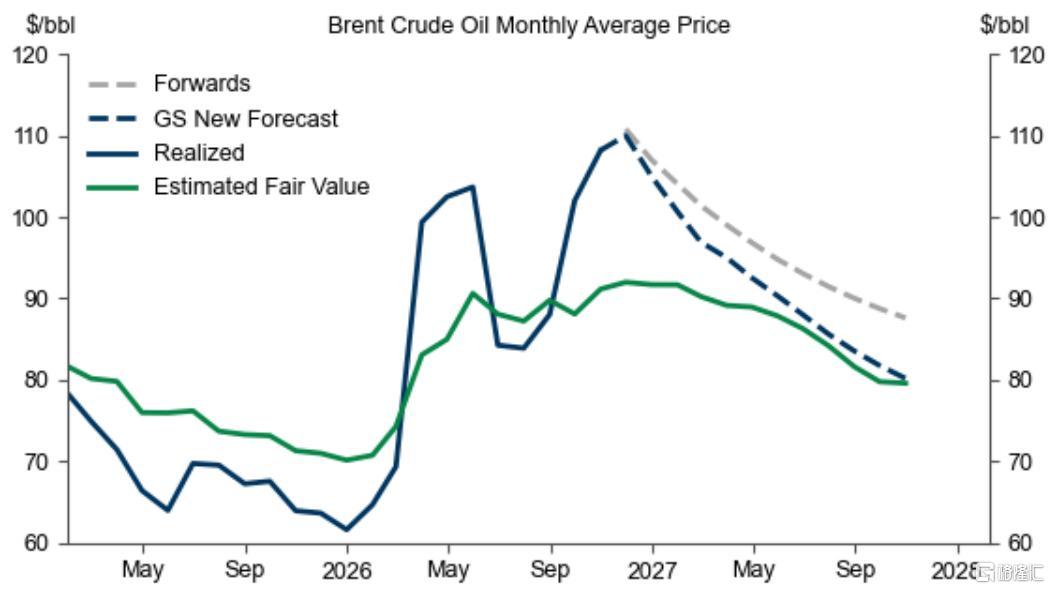
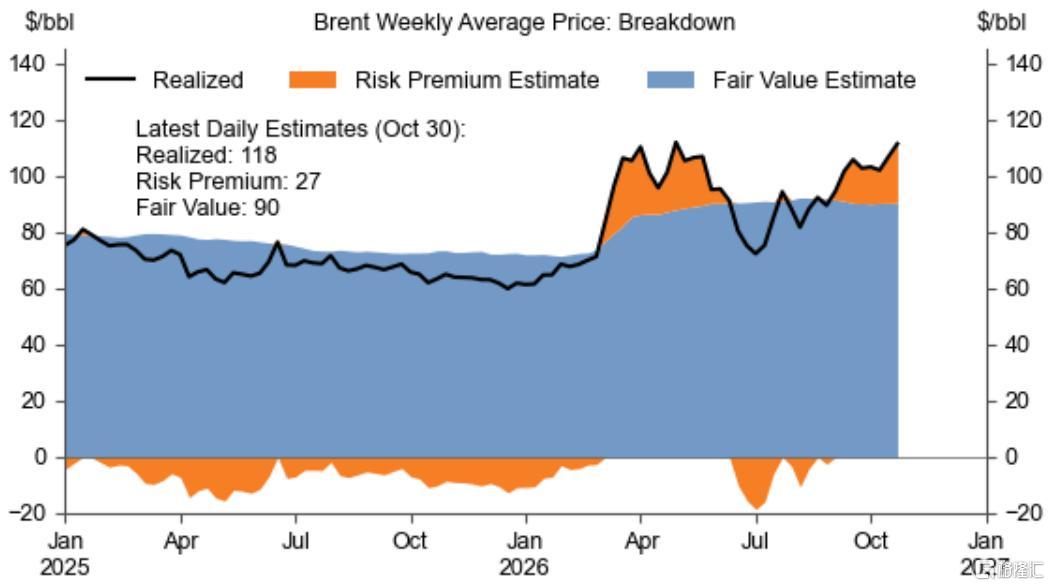
高盛发布报告指出,10月油价上涨主要由风险溢价驱动(约27美元/桶),而基本面(公允价值约90美元/桶)基本持平。
鉴于供应中断风险高企,高盛上调原油价格预测:2026年12月布伦特105美元/桶、WTI 94美元/桶;2027年平均布伦特88美元/桶、WTI 78美元/桶。
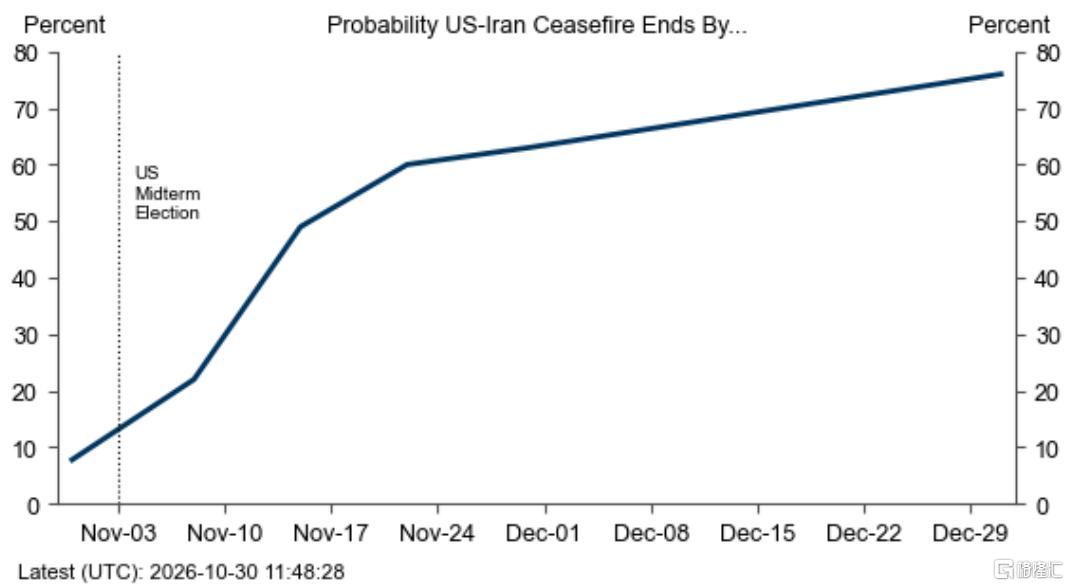
基线情景包含2027年全球供应中断津贴1百万桶/日,以反映中期供应中断风险。市场对中东供应风险的定价上升,Polymarket隐含停火结束概率年底达75%。
尽管风险溢价预计从高位回落,但风险仍偏向上行:上行情景布伦特可能触及140美元/桶,下行情景可能跌至60多美元/桶。
全球油市在9-10月基本平衡,显示供需适应。
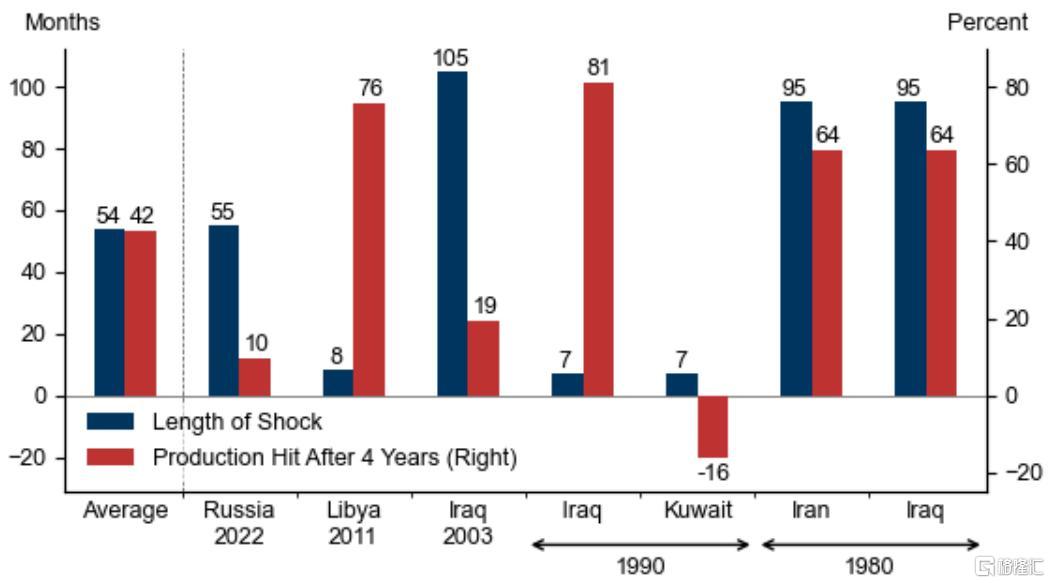
长期来看,过去供应冲击的持续性和损害性要求结构性更高价格以鼓励生产。
主要观点
风险溢价是10月油价上涨的主要驱动,基本面保持稳定。
报告指出,10月布伦特现货价格涨至118美元/桶,其中风险溢价估计跃升至约27美元/桶,贡献了大部分涨幅。与此同时,布伦特公允价值基本维持在90美元/桶左右,因为全球库存(公允价值的主要驱动因素)基本持平,表明供需适应使全球石油产出与消费大致平衡。
高盛上调原油价格预测,因供应中断风险高企。
高盛将2026年12月布伦特预测从90美元/桶上调至105美元/桶,WTI从81美元上调至94美元;2027年平均布伦特预测从80美元上调至88美元,WTI从73美元上调至78美元。上调原因包括市场可能维持较高风险溢价,以及基线情景中新增2027年全球供应中断津贴1百万桶/日,反映中期供应中断风险。
市场预期中东供应风险,风险溢价可能持续高位。
Polymarket隐含概率显示,美国-伊朗停火因冲突升级而结束的概率从中期选举前的10%上升至11月15日的约50%,年底达到约75%。市场参与者关注美国/以色列可能对伊朗采取军事行动的三种形式,包括打击核设施、导弹设施和能源基础设施,这些可能进一步威胁中东石油供应。
全球油市在9-10月基本平衡,适应继续。
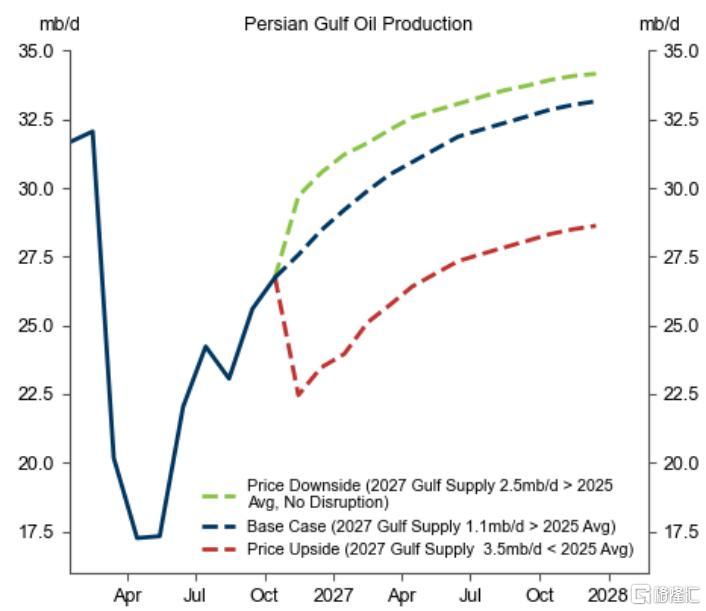
报告估计9-10月全球液体市场大致平衡,与3月7.3百万桶/日的赤字形成对比。波斯湾产量减少4.4百万桶/日(相对2025年均值)被非海湾产量增加2.1百万桶/日、2025年盈余1.1百万桶/日和全球需求下降1.3百万桶/日所抵消。出口数据表明原油供应已适应高航运风险和高价格。
风险仍偏向上行,但更对称。
上行情景下,若2027年海湾平均产量比2025年低3.5百万桶/日,布伦特可能达到140美元/桶,平均约130美元/桶;下行情景下,若产量高2.5百万桶/日且中断不发生,布伦特可能跌至60多美元/桶。关键上行触发因素包括航运攻击加剧、石油基础设施受损和风险溢价持续;下行触发因素包括中东产量更快恢复或风险溢价快速下降。
长期风险溢价和供应中断风险要求更高价格。
报告指出,过去重大石油供应冲击往往持续数年并对产量造成持久损害,因此市场对长期供应风险定价。高盛假设2026年第四季度风险溢价16美元,2027年第二季度7美元,并认为结构性风险溢价提高需要更高价格以鼓励生产。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。