全线拉升!低位板块集体炸场!

11月第一个交易日,游戏板块高调开场。
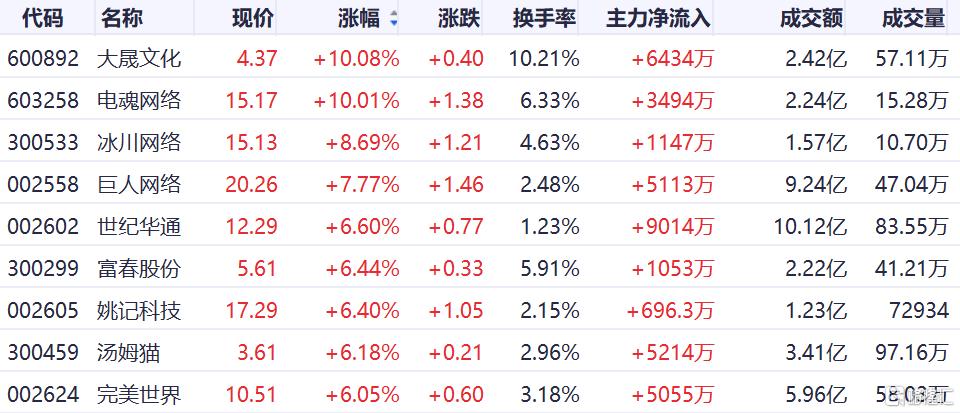
大晟文化、电魂网络涨停,冰川网络、巨人网络、姚记科技、世纪华通紧随其后,申万游戏二级指数涨近5%。
最直接的触发来自产品端。
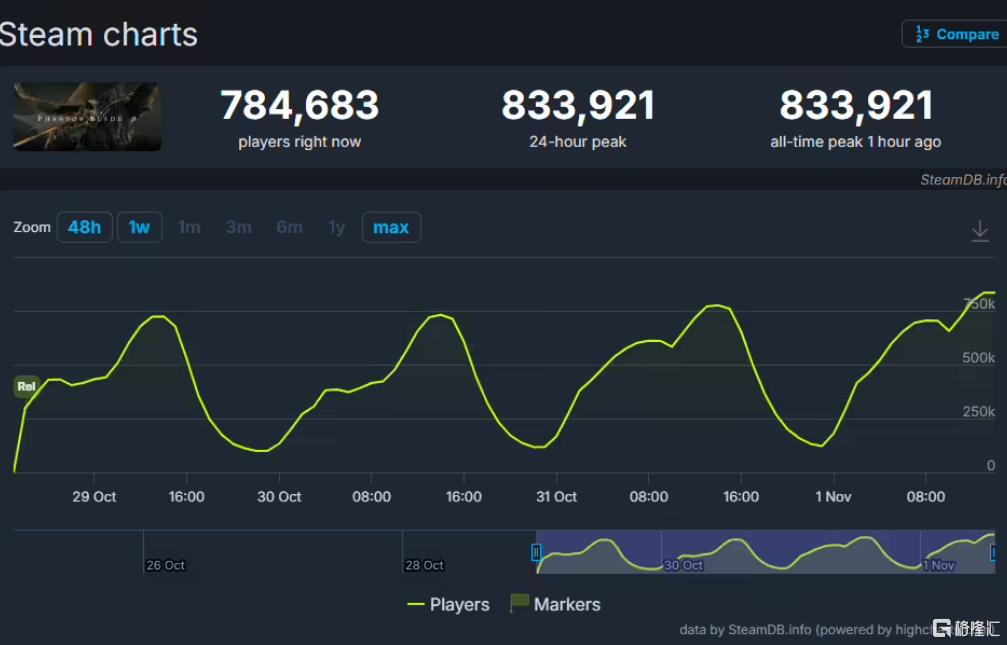
10月29日发售的国产武侠单机《影之刃零》,上线首个周末在Steam录得83万人的同时在线峰值,在线人数连续四天走高。
这一数字不仅刷新了2026年Steam单人游戏的同时在线纪录,还达到了Steam平台单机游戏在线峰值总榜的第11名。
一款买断制单机跑出这种量级,修复的不只是一款游戏的商业预期,更是资本市场对国产原创单机能不能赚钱这个问题的信心。
市场开始把定价逻辑从流水规模转向品质导向,哪怕走得还不算远,但方向本身已经构成催化。
与此同时,11月19日《GTA6》定档在即,米哈游《星布谷地》12月4日公测,恺英网络《斗罗大陆:诛邪传说》同样锁定11月19日全平台上线,产品日历的密度也断绝了市场关于供给真空的担忧。
但如果只有新品,行情通常走不远。
今天更值得留意的是,一是版号与政策定位的变化。
10月游戏版号如期下发87款,环比增长超过三成。
9月下旬印发的《出版业发展“十五五”规划》首次将网络游戏系统性纳入国家级出版业五年规划框架,明确提出“加强优质版号供给”,监管基调从单纯的数量管控向放量提质迁移。
对A股游戏公司而言,这意味着供给端的不确定性溢价在收窄,而精品内容的政策背书在加厚。
另一层是AI对成本结构的实际渗透,而非停留在概念层面。
多模态模型和世界模型在互动内容生产中的落地,正在压缩美术、动画和场景搭建的单位成本,AI工具加速内容生产降本提效和版号常态化,已经成为板块估值修复的双重供给端支撑。
回看基本面,数据涨幅并不夸张,但仍在稳定增长。
2026年第三季度国内游戏市场实际销售收入925.22亿元,同比增长5.11%,环比增长1.36%;上半年整体收入1884.5亿元,同比增长12.17%,用户规模6.84亿。
单看Q3个位数增速似乎并不亮眼,但细究结构,其中自研游戏海外收入57.72亿美元,同比增长15.58%。
完美世界Q3归母净利润同比大增211.5%,《异环》全球累计流水突破27亿元,海外及官方渠道占比近六成,经营杠杆开始在利润表上兑现。
换句话说,行业总量增长温和,但头部公司的盈利质量在改善,而出海和小游戏这两条增量线还在提供超出大盘的弹性。
叠加重点A股游戏公司估值已经回到2025年15至20倍的相对合理区间,供给端版号充沛、产品周期改善,移动端竞争格局因为头部大厂仍聚焦PC而边际缓和,板块处在估值与产品预期的低位,长线配置的性价比正在抬升。
今天涨停的大晟文化、电魂网络和冰川网络,体量都不算大,情绪一旦被点燃,弹性天然靠前。
但真正决定这轮行情的,不会是这些小票的封单厚度,而是接下来两个月里《GTA6》对全球玩家时长的虹吸效应会不会外溢到A股游戏公司的产品排期,以及Q4业绩能不能接住Q3的利润修复信号。
SH 大晟文化 SH 电魂网络 SZ 世纪华通 SZ 姚记科技 SZ 巨人网络 SZ 冰川网络
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。