美银:下调2027财年iPhone销量预期,维持苹果买入评级,目标价370美元

苹果公司即将于11月2日盘后公布2026财年第四季度(9月季度)业绩,美银最新发布了对苹果公司的研报。
美银证券(BofA Securities)分析师Wamsi Mohan团队对苹果持买入评级,目标价370美元,认为市场目前对苹果的盈利模型存在两大误判:一是错峰发布导致的收入季节性扭曲,二是毛利率承受的暂时性压力。
美银的核心观点是:由于苹果今年改变了新品发布节奏,将高端iPhone 18 Pro/Pro Max和可折叠Duo机型安排在9月发布,而基础版iPhone 18和iPhone Air推迟到2027年第一季度末(即C1Q27)发布,这将导致传统上销售高峰的12月季度缺乏基础型号支撑,消费者可能推迟购买或转向高端型号,但整体需求并未消失,而是延后至6月季度。因此,美银认为市场对12月季度收入预期(1529.54亿美元)过于乐观,而美银自身预测为1356.85亿美元(同比下滑5.6%),同时认为6月季度收入将高于市场预期。报告将2027财年iPhone销量预期下调900万部至2.47亿部,2027财年EPS下调至9.12美元。
毛利率方面,内存成本大幅上涨(特别是DRAM和NAND)对iPhone成本造成约900bp的冲击。苹果通过提高平均售价(Pro机型基础配置从1000美元提至1100美元)、推动高端Duo机型销售、自研基带芯片、向供应链争取让步以及提升运营效率等措施,将净负面影响降低至约500bp。叠加关税退款等一次性因素,9月季度毛利率指引为47-48%,但扣除100bp关税退款后基期为46.5%,到3月季度全公司毛利率预计降至43.6%-44.6%,显著低于市场共识47.7%。美银强调这一压力是暂时性的,随着产品结构优化和成本控制,毛利率将从2027财年末开始回升。
服务收入方面,App Store增长明显放缓,F4Q26同比仅增长1.8%,低于前几个季度;谷歌搜索业务低于预期可能影响苹果的许可收入,并引发市场对AI驱动搜索转型的担忧。但美银仍预计服务收入全年保持10%左右增长。
资本回报方面,苹果继续实施大规模回购和派息,F2Q26宣布新增1000亿美元回购授权,股息提高5%,F3Q26返还股东约298亿美元。美银预计未来几年自由现金流每年超过1000亿美元,支持持续高额资本回报。
估值上,目标价370美元基于35倍2028财年预期EPS 10.79美元。美银认为该倍数高于历史区间上限,但鉴于代理式AI带来的长期机遇、多年升级周期和强劲现金流,溢价合理。主要下行风险包括iPhone需求疲软、服务减速、反垄断诉讼、汇率及贸易摩擦等。
综上所述,美银维持苹果买入评级,认为市场共识需修正对错峰发布和毛利率的预期,但长期逻辑未变。
主要观点
市场共识错误估计了错峰发布和毛利率风险,重申买入评级。美银维持苹果(AAPL)买入评级,目标价370美元。报告认为,由于苹果今年采取错峰发布策略(Pro/Pro Max/Duo在9月发布,基础版和Air在3月发布),市场对12月季度收入预期过高,对3月季度毛利率预期过高,但对6月季度收入预期过低。美银将2027财年iPhone销量预期下调900万部至2.47亿部(市场预期2.60亿部),2027财年EPS从9.46美元下调至9.12美元。
F4Q26业绩可能略低于市场预期,但12月季度收入将显著低于共识。预计F4Q26(9月季度)收入1130.81亿美元,每股收益1.97美元,略低于市场预期的1135.60亿美元和1.99美元;毛利率47.5%,符合指引47-48%。但F1Q27(12月季度)收入预计1356.85亿美元,同比下滑5.6%,远低于市场共识1529.54亿美元,主要因错峰发布导致需求推迟。管理层指引9-11%的收入增长,但美银认为实际会低于预期。
毛利率压力主要来自内存成本上升,但属暂时性,预计2027财年末恢复。报告通过图1估算,内存成本(DRAM+NAND)对iPhone毛利率造成900bp的冲击,但通过提高平均售价(ASP)、产品结构优化(Duo型号)、供应链让步和其他成本节省措施,部分抵消后净负面影响约500bp,相当于公司整体毛利率约250bp的拖累。预计9月季度基期毛利率(不含关税退款)为46.5%,至3月季度全公司毛利率将降至43.6%-44.6%,远低于市场共识47.7%。美银认为毛利率压力是暂时的,将在2027财年末至2028财年回升。
服务收入增速放缓,App Store和许可收入面临压力。预计F4Q26服务收入同比增长10%,与指引一致(排除汇率影响)。但App Store收入环比增长仅1.8%(上一季度3.8%,再上一季度12.8%),明显减速。谷歌搜索业务收入低于预期,可能影响苹果许可收入,并引发对搜索流量向AI转移的担忧。
资本回报保持强劲,回购和股息继续支撑股价。苹果在F2Q26宣布新增1000亿美元回购授权,并将股息提高5%至每股0.27美元。F3Q26向股东返还约298亿美元(含40亿股息和258亿回购)。美银预计未来几年自由现金流每年超1000亿美元,支持持续回购。
估值基于2028年EPS,长期增长故事不变。目标价370美元基于35倍2028财年预期EPS 10.79美元。该倍数高于5年历史区间19-35倍的上限,但美银认为鉴于代理式AI(Agentic AI)的重大机遇、多年升级周期、庞大现金余额及多元化潜力,溢价合理。
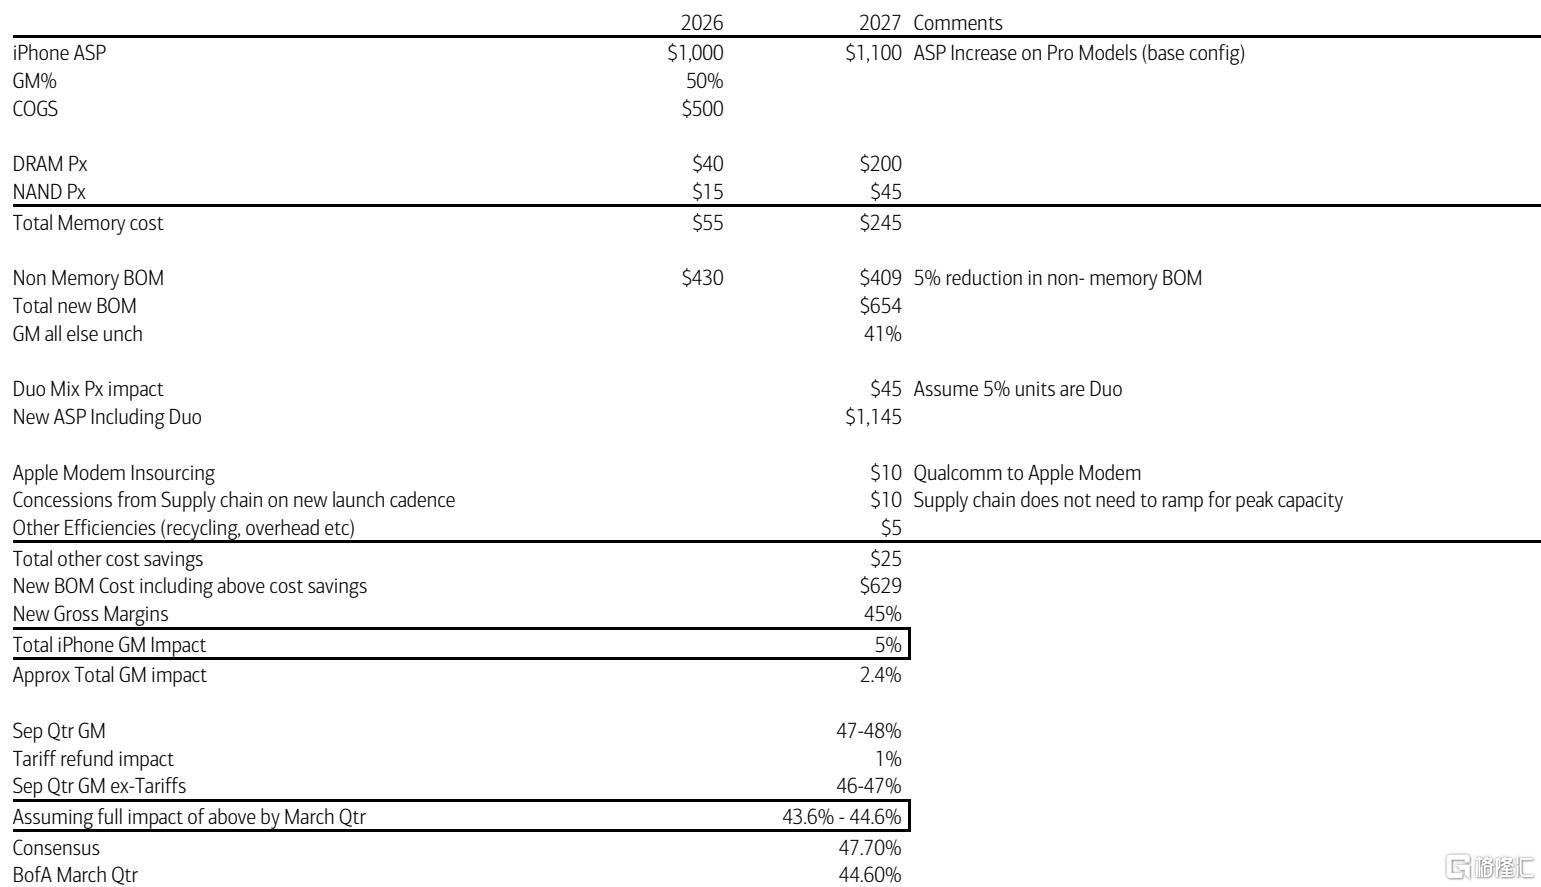
图1,来自美银对苹果公司的研报
US 苹果
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。