阳光人寿领下314万重罚,李所义要多费心了

阳光人寿作为国内头部的全国性寿险公司,近日一则行政处罚消息,让其再次进入到大众的视野中。
从北京日报等官媒报道中,可了解到,阳光人寿因没有按照监管规定,开展洗钱风险评估、客户尽职调查等四项违法行为,被中国人民银行处以警告并罚款314.4万元。
(图源:中国人民银行)
要知道,阳光人寿的保费大多来自银保渠道,这类业务天然单均保费高、趸交占比高,客户由银行场景导入后,资金来源核查、受益人穿透识别的难度本就大,如果反洗钱的内控再跟不上规模扩张,那就很容易成为不法资金借道流转的通道。
熊虎财观认为,阳光人寿此次被罚并非偶然,毕竟这不是简单的操作疏漏,而是反洗钱内控链条所存在的问题,严重性可想而知。往好处想,这笔罚单虽然给公司带来了财务损失,但也警醒公司反洗钱底线与合规内控的重要性。
保费狂飙与偿付能力双降
阳光人寿作为阳光保险集团旗下的核心寿险子公司,保费规模、品牌价值与业务增速都处在行业前列。相较于合规层面暴露的问题,阳光人寿的规模扩张势头可谓是强劲。
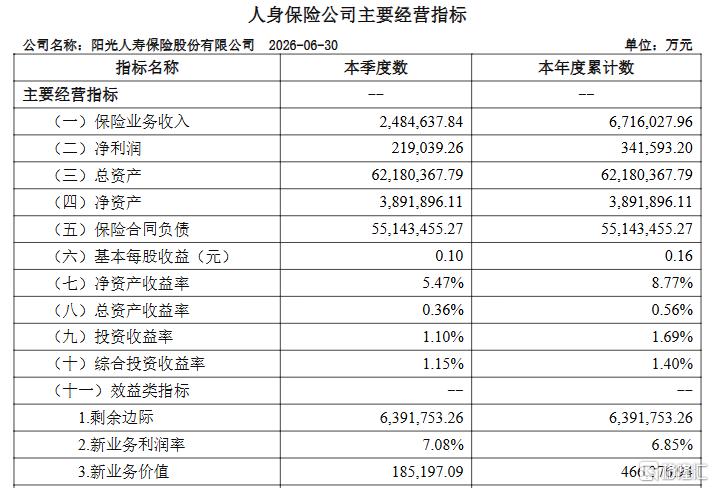
(图源:阳光人寿2026年第2季度偿付能力报告)
据阳光人寿2026年第2季度偿付能力报告显示,公司总保费收入达671.60亿元同比增长21.1%;新业务价值达46.64亿元,同比增长16.4%。两项指标均延续了近年来的高增长态势。在资本端方面,阳光人寿的表现不够理想。公司核心偿付能力充足率为111.10%,综合资本减少了17.52亿元。
显然,这种规模扩张带来的资本消耗,是阳光人寿要审视规模增长质量的一个关键点。毕竟,“规模向上、资本向下”的背离情况,也让保费高增与偿付能力下滑两种状态形成了剪刀差。
而其他需要注意的点还有资产负债匹配的能力。要知道,如今的资本市场,波动幅度加剧及利率下行,且随着资产端收益率承压,阳光人寿需要加快优化资产的配置,提升长期稳健的投资能力。
最后的点是资本补充与业务优化。从偿付能力报告中不难发现,阳光人寿的核心偿付能力已经逼近监管红线,需要其引入外部资本补充的同时,发展高价值期交业务,由此实现内部资本的“造血”。
总经理李所义的“价值突围”与治理重塑
首先来看李所义带领阳光人寿实现了哪些价值突围。
从公司2026年的第二季度偿付能力报告中可以看出,在李所义的带领下,阳光人寿的保险业务收入达到了671.60亿元,签单保费约712.16亿元,在业内,这种成绩也是可圈可点的。
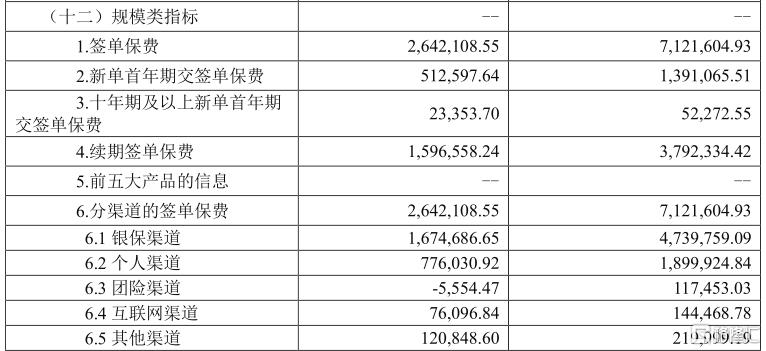

(图源:阳光人寿2026年第2季度偿付能力报告)
只是,投资收益端的历史均值出现了偏离,投资收益率与综合投资收益率分别下降1.95个百分点和3.87个百分点。
其次,自担任总经理一职,李所义便重塑了公司的核心治理结构。在今年2月,李所义新增首席合规官职务,之前在公司深耕合规条线的孙毅已经退出高管序列,这也意味着这种“一人加码、一人退出”的人事安排,凸显了公司强化内部治理的明确导向。
熊虎财观认为,李所义作为阳光人寿的现任总经理,无疑是带领公司走出合规泥潭,并实现价值突围的关键人物。而如今的李所义,肩负着总经理与首席合规官双重身份,对于公司的业务发展与合规治理而言,起到决定性作用。后续考验他的,是如何通过产品差异化、渠道多元化、科技赋能与服务生态闭环,推动阳光人寿从规模驱动向价值创造转型。
向新而生,数智与康养
面对合规层面的阵痛,阳光人寿也谋划了一条向新而生的发展道路。
“科技阳光”作为阳光人寿面向高质量发展的转型战略,核心是依托大模型与数据工程,将AI技术与销售、理赔、风控等业务链条相结合,生成个性化经营方案的同时,精准匹配客户需求。当然,在服务与理赔端上,阳光人寿也推出了“心理赔”体系与“理赔服务机器人”,用来搭建万元内医疗险的全流程线上服务平台,彻底化解客户的等待焦虑。
所谓的“知心阳光”,是阳光人寿创新推出的“三五七”产品配置理念与“美好人生”的银发产品体系。该体系的优势在于提供理赔绿色通道与家庭保障测评,同时提供养老社区入住权、留学规划等高端增值服务。从这也可以看出阳光人寿正将保险与服务构建成企业的生态闭环,目的自然是为了构建起穿越行业周期的核心护城河。
对于这一战略,更像是阳光人寿的未来发展规划。在低利率环境与行业转型期的关节点上,阳光人寿正加速重塑自身的价值创造能力,从公司严格落实“报行合一”,主动压降负债成本这一点上就能看出。而在渠道与产品策略上,阳光人寿也大力发展机构队伍与职域营销,持续加大分红险等高价值浮动型产品,目的自然是夯实价值基础。
在熊虎财观看来,现阶段的阳光人寿,科技与“知心”是其打造盈利韧性与长期价值的两项重点项目。合规阵痛所引发的反思,已经让这家险企意识到,唯有价值创造能力得到重塑,才有望在高质量发展的道路上稳步前行。
结语
2026年对于阳光人寿来说,罚单可以说是没有少领,也暴露出公司基层方面的合规内控短板。大部分人只看到它的千亿保费规模,而忽略了这一方面的不足。
对于李所义这位新任总经理而言,要带领阳光人寿迈向高质量发展的道路,困难是有的,如偿付能力承压以及银保渠道的合规失守,这些都是他所要面临的挑战。
而展望阳光人寿的未来发展,其破局之道,不是继续做大保费规模,而是以此次重罚为契机,全面重塑内控合规体系。唯有将合规底线真正转化为公司的核心竞争力,才有望在赢得市场尊重的同时,逐步迈向高质量发展道路。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。