摊余债基抢发潮:东财基金拔得头筹,戴彦功不可没

9月14日,首批15只摊余成本法债券基金正式拿到批文。
从8月14日机构集中申报算起,整个审批流程只用了一个月,审批节奏比市场预想的要快很多。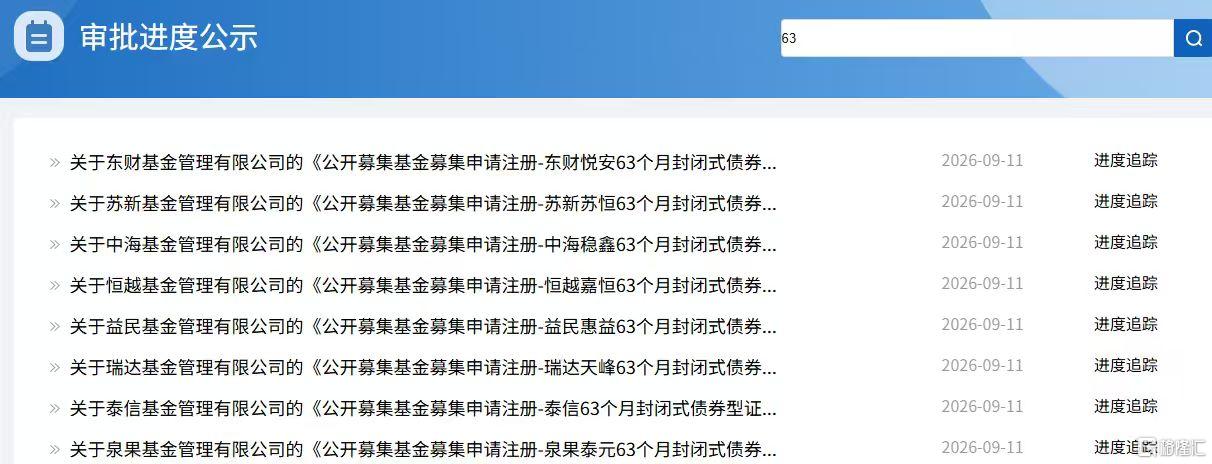
来源:证监会官网
批文到手后,基金公司的动作也十分迅速,部分机构不到24小时就敲定了发售时间,还有的计划在国庆前后开启募集。
这场申报大战里,一共有28家中小公募参与角逐。在一众机构当中,东财基金的表现受到市场关注。
据财联社报道,截至今年二季度末,东财基金管理总规模约为574.66亿元。和传统公募相比,这家背靠东方财富的基金公司,在摊余债基项目上的打法有着明显区别。
摊余债基重启:中小公募的五年输血窗口
从业界的视角来看,摊余成本法债基重新开闸,对中小公募而言,是一次难得的业务机会,但是这个机会并不是永远存在的,能否抓住这次机会还是要看各家公司自身综合实力。
产品规则层面。单只摊余债基募集上限80亿元,封闭运行63个月,管理费设定在0.15%。假若该产品成功募集到80亿,未来五年能够持续带来的管理费收入合计约为6000万元。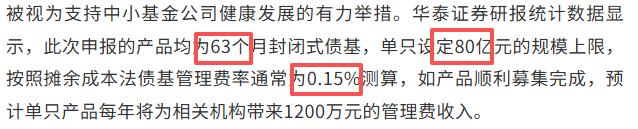
来源:上海证券报
对于头部公募来说,这笔收入体量有限,但对于规模偏小的尾部公募而言,一只产品带来的管理费,甚至可能会超过公司原有全部产品的收入总和。这也是28家中小公募争相申报的核心原因之一。
现如今市场竞争已经进入了白热化阶段。各家机构拿到批文后都想尽快占据首批发行窗口,优先锁定银行、券商渠道等资源,争取尽早完成募集,“抢时间、尽快发售” 在目前阶段已经成为了行业共识。
在资产配置上,底层债券的信用化趋势也在持续显现。据相关机构测算,在摊余成本法基金持有的债券中,政金债的比例已经由去年底的73.44% 降至了今年二季度末的47.65%,而企业债和中期票据等信用类债券所占的比例则持续上升。
资产结构发生变化之后,意味着基金管理人需要承担更多信用风险识别工作,信用研究能力的重要性持续上升。
而且摊余成本法特殊的估值规则,又会进一步放大这类产品特征。产品不会跟随二级市场债券价格实时调整净值,只有债券发生实质性违约、减值等重大风险事件时,才会一次性计提损失。
在违约事件发生之前,产品的净值是稳定的;但一旦底层债券出现违约之后,净值就会出现大幅下跌。这就是该类产品引起市场上广泛关注的原因之一。
东财抢发底牌:渠道+固收双王牌
对于基金公司而言,摊余债基的发行,本质是渠道资源和固收管理能力的双重比拼。东财基金在这两个维度,都具备差异化优势。
其一,母公司渠道优势明显。摊余债基80亿的募集规模要求对仅依赖银行机构资金的中小公募形成了不小的募资压力。
而东财基金具备行业稀缺的“机构+C端双线募资能力”。母公司东方财富旗下天天基金作为头部独立代销平台,今年上半年独立系机构非货基市占率持续攀升、债基份额大幅扩张,C端个人理财用户基数海量且粘性极强。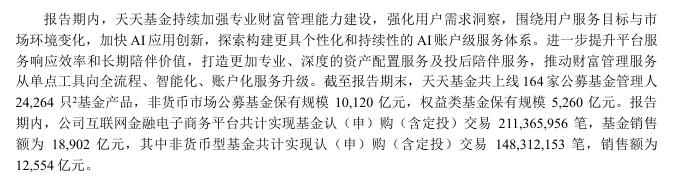
来源:东方财富网
这部分稳健型理财资金,恰好能匹配摊余债基低波动、长期封闭、稳票息的产品属性,能够作为优质增量资金,有效稀释机构持仓占比,支撑产品快速募满80亿规模。
其二,托管行合作资源优质。选择什么样的托管行可以直观地反映出基金公司对接银行机构资源的能力。本次东财基金选择基金代销业务实力靠前的江苏银行作为托管行,也侧面说明了东财基金在银行体系内有稳定合作基础。
托管行除了完成资产存管手续之外,还会协助对接理财子公司、银行自营资金参与认购,同时帮助管理人引入多元资金,助力管理人满足监管对单一投资者持仓不超过40%的硬性限制,规避了集中度违规问题。
其三,互联网基因深厚。传统公募高度依赖线下银行网点,推广慢、触达窄、用户教育成本高。而东财基金深耕互联网理财生态多年,具备轻量化、高效率的线上运营、投资者教育、产品推广体系。
这使其能够快速完成市场预热、用户匹配、份额募集,适应本次摊余债基“抢窗口、快落地”的行业节奏,在同质化产品竞争中抢占发行先机。
其四,固收基础扎实。固收投研底盘,是摊余债基平稳运行的基础。截至2025年末,东财基金债券基金规模突破400亿元,在本次申报的28家中小公募里,属于少数具备成熟固收业务基础的机构。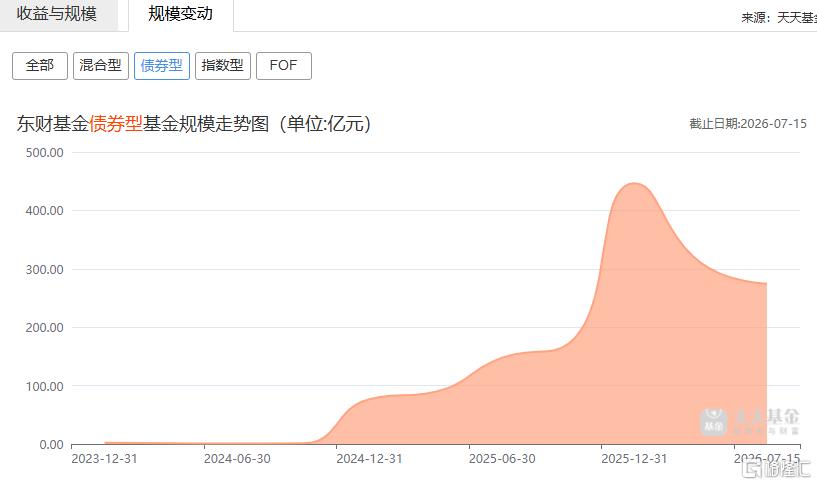
来源:天天基金网
Wind数据显示,2025年东财基金非货管理规模同比增长了147%,增长速度较快。并且产品线布局覆盖了短债、中长债、信用债等多个细分品类,固收团队配置相对完整。
戴彦出手,审批节奏精准拿捏
除此之外,公司管理层背景也起到了一定的支撑作用。
摊余债基申报审核环节,合规是监管重点考察方向。东财基金本次申报材料准备充分,离不开管理层的统筹。
董事长戴彦拥有监管系统从业背景,熟悉合规管理要求。戴彦曾任职证监会上海监管局,后续在光大银行、光大证券负责法律合规相关工作,对资管行业监管规则理解更深。这份从业背景,可以更好的帮助团队理解申报要求,把控材料风险。
同时戴彦还拥有东方财富证券任职经历,熟悉券商渠道运作逻辑,除银行自营、理财子公司之外,券商资管、保险资金也是摊余债基潜在机构客户,这些相关从业经历也有助于机构客户拓展。
除此之外,今年2月底正式出任东财基金总经理的顾勇也具备相关的履历。他从业经历横跨公募、保险、券商、金控平台,曾经担任永安财险CFO,还主导过华安证券财富管理业务转型。
这两人组成的管理团队,进一步强化了东财基金“稳字当头”的治理风格,同时也夯实了合规管控和机构渠道的业务基础。
80亿落地后,东财的破局与升级
摊余债基的募集目标是80亿,但东财基金目前的债基规模结构,呈现出明显的集中化特征。这种结构既是挑战,也是东财基金优化产品布局的契机。
募集落地可以推动公司产品结构走向均衡。2025年末,东财瑞利债券基金规模343.93亿元,占公司全部债基规模81.92%,占公司公募总规模59.71%,单只产品撑起大部分管理规模,属于明显的结构短板。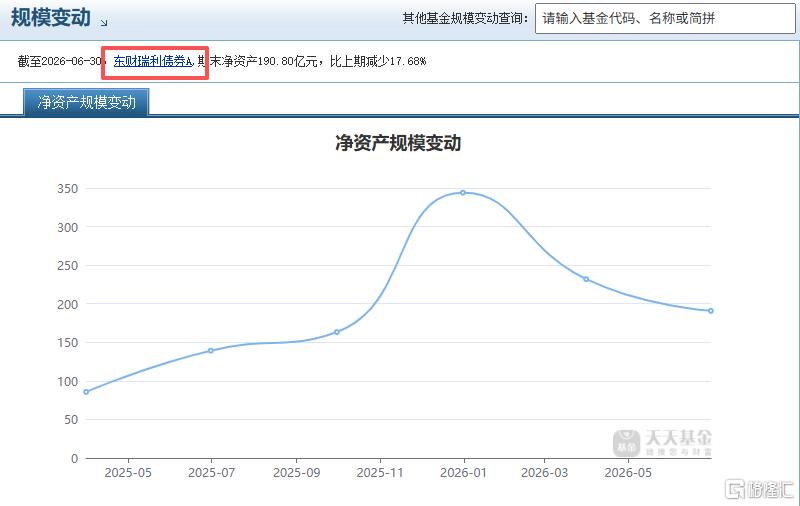
来源:天天基金网
而新增80亿摊余债基之后,就有可能打破单只产品撑起公司大半规模的局面,推动产品布局走向均衡,为后续新产品发行打下基础。
另外,持有人结构也将得到优化。2025年末,东财瑞利债券的持有人当中,机构投资者占比接近99%,业务高度依赖少数机构客户。
而本次摊余债基面向银行自营、理财子公司募资,这类机构资金对流动性敏感度更高,新增机构资金来源,可以有效分散客户结构风险,降低对原有核心机构的依赖程度。
再者,五年封闭期,给东财基金留出了补齐投研短板的时间。截至目前,东财基金旗下一共11只混合型基金,合计规模约7.98亿元,单只混合基金平均规模不足1亿元。公司成立至今,主动权益产品规模从未突破10亿元,权益投研团队建设还有较大完善空间。
摊余债基封闭周期长达63个月,这段时间可以作为信用研究能力沉淀的窗口期,帮助公司从单纯依靠渠道卖产品,转向渠道与投研能力并行发展。
但需要明确的是摊余债基带来的红利期限固定。本次产品封闭63个月,到期之后终止运作,不再续发。五年窗口期结束之后,政策红利消失,公司能依靠的就只有持续稳定的渠道能力和投研管理水平。
所以总体来看,摊余债基重启,虽然给中小公募带来了一次阶段性业务机会,但政策红利只是短期外部条件。
这80亿额度能否真正帮助公司完成业务升级,还要看后续产品投资运作效果,以及公司持续打磨投研能力的实际进展。
免责声明:个人观点,不构成投资建议
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。