基建央企万亿应付款,到底怎么来的?


本文作者 | 独行侠
数据支持 | 勾股大数据(www.gogudata.com)

9月14日,国务院政策例行吹风会上,多部门联合宣布推动央企从三方面带头行动:
带头不违约拖欠,确保违约拖欠“动态清零”;
带头少开票、多付现,将对中小企业的现金支付作为“硬杠杠”,严禁开具6个月以上的“票证”;
清欠纳入负责人考核,带头打破不合理的行规和惯例。
同期,国务院办公厅印发通知,推动龙头企业率先践行“60日付现承诺”。
四天前,9月10日,国务院办公厅印发的《关于加强中小企业回款难问题治理有关工作的通知》(国办发〔2026〕24号)里,有一句话写得更直白:
重点关注应付账款规模大且现金类资产充裕的大型企业。
这两个重大政策动作,并不是无的放矢。
就在一个月前,中国建筑交出了2026年半年度报告。营收9758亿元,同比下降12%;归母净利润230亿元,同比下降24.3%。
而应付账款+应付票据的资金规模达到1.10万亿元,同比增长20.16%,首次突破万亿大关,较2025年末增加约1028亿元。
同期,中国中铁8072亿、中国铁建6035亿、中国交建4341亿、中国中冶4027亿,仅这五家加起来达到了3.36万亿,几乎就等于重庆2025年的GDP(3.38万亿)。
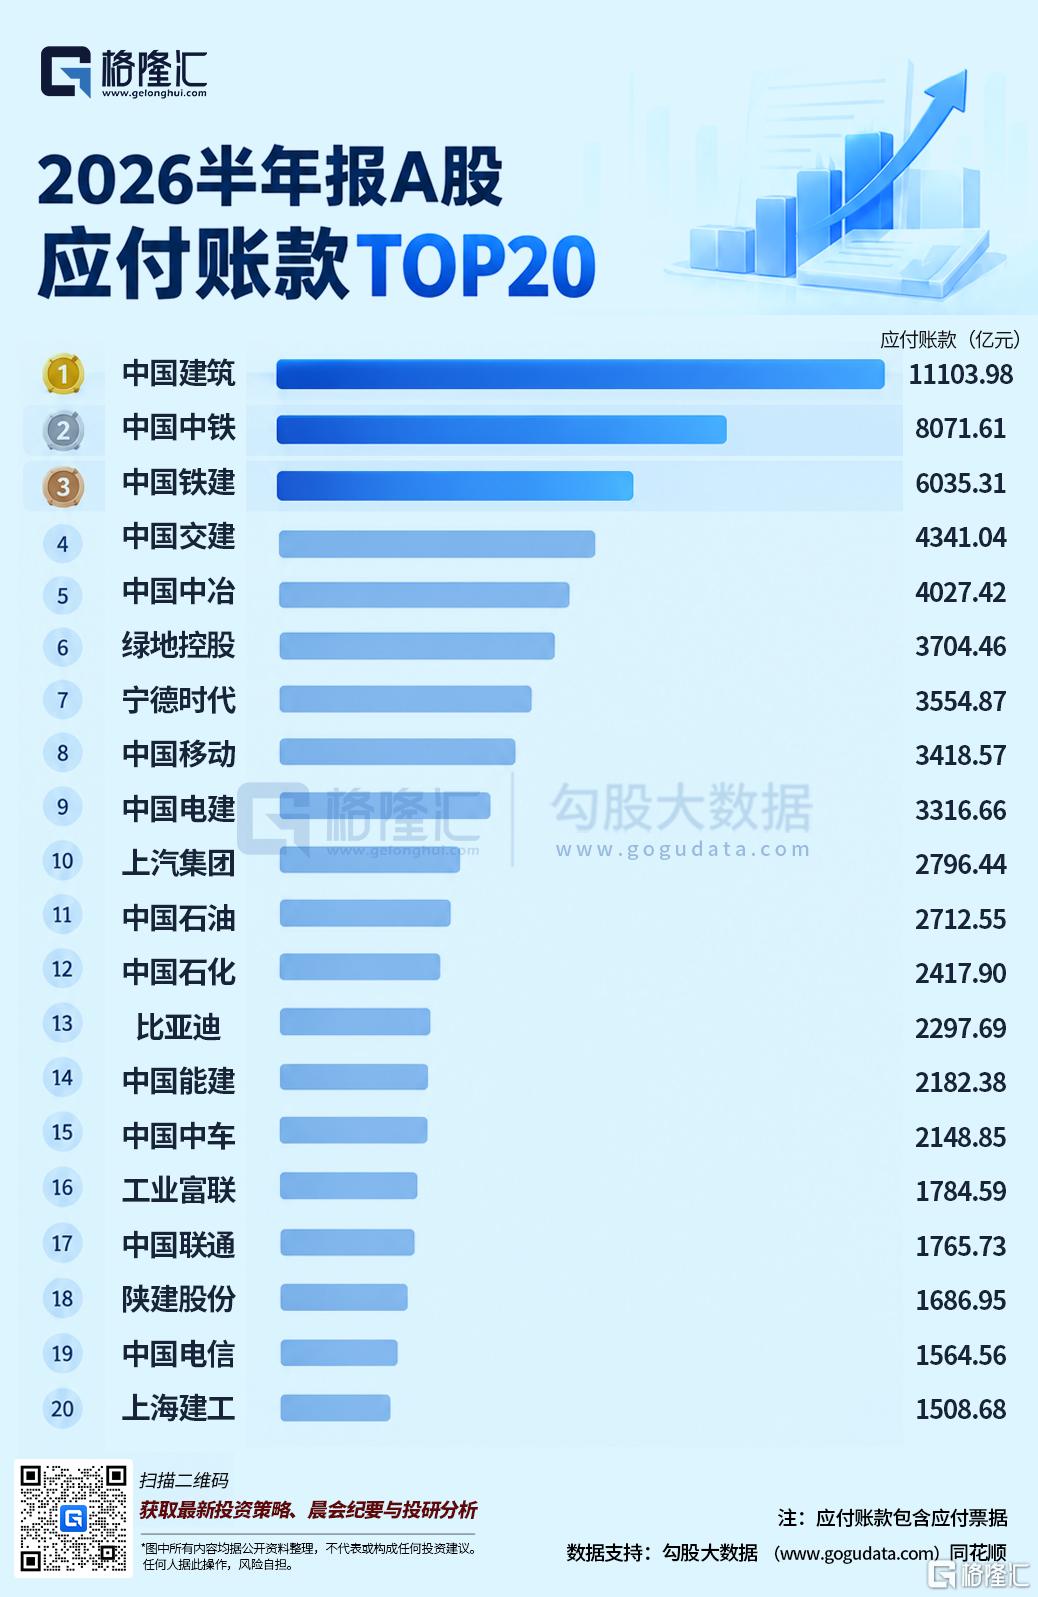
应付账款周转天数方面,中国中铁约337天,中国铁建约263天,中国中冶约438天,行业普遍超过200天。
这些数字,足够震撼,那么,它们是怎么形成的?
01
先要明确的是,中国建筑的万亿应付之所以震撼,首先是因为公司的体量足够庞大,它半年营收9758亿,是全球最大的工程承包商。
把它的任何一个科目单独拎出来,都是天文数字。
中国建筑年营收突破2万亿元,1.11万亿元应付账款对应的周转天数大概200天;其余几家央企的应付周转天数也基本在180-260天区间。
横向对比整个A股建筑板块,上市公司应付账款周转天数普遍超过180天,头部央企的水平并没有明显偏离行业常态。
常有人拿民营建筑企业的短账期做对比,其实忽略了最核心的差异:民企账期短,往往不是因为更愿意付钱,而是自身信用背书不足,没法长时间占用上游资金。
对供应商来说,给央企更长账期,本质是用时间换确定性——回款慢一点,但坏账风险低;给民企短账期,是因为不确定性高,不敢放太长账。
更进一步说,应付账款本身就有双重属性:它既是工程模式下的正常经营产物,毕竟建筑行业天然是先施工后结算,有时间差很正常;
同时它也是一种无息的经营性融资,账期越长,相当于从上游拿到的免费贷款越多,对企业利润的贡献越直接。
二者之间的边界,在于账期是否超出了行业共识的合理范围。
真正值得注意的,不是“万亿”这个量级本身,而是近三年的趋势:建筑央企应付账款的增速持续高于营收增速,周转天数逐年攀升。
换句话说,行业整体的资金周转速度在变慢,企业对上游资金的占用强度在提升。这也是此次政策出台的重要背景。
02
亿规模的形成,不是某一个因素导致的,而是行业模式、资金传导和市场地位共同作用的结果。
首先是工程结算的天然时间差。
建筑行业的生产和付款节奏,从规则上就是错位的。
一个工程项目短则1-3年,大型基建周期甚至长达5年以上,而付款是分阶段走的:
施工过程中,业主只按已完工程量的70%-80%支付进度款;剩下20%-30%的尾款,要等项目竣工、完成结算审计之后才能支付;最后还有3%-5%的质保金,要等两年缺陷责任期满后才会结清。
从头到尾算下来,从开工到收回全部款项,普遍要3-5年时间。
但施工期间的建材采购、劳务分包、设备租赁都需要持续付款,回款和付款之间的缺口,天然就需要通过占用上游资金来填补。
这些年,EPC总承包模式普及,又进一步放大了这个效应。
央企作为总包方中标后,会把设计、土建、安装、采购等环节拆分分包给数百家甚至上千家下游企业。
产业链每多一层,付款周期就多一重滞后——业主晚付1个月,总包对分包商的付款可能就会晚1.5-2个月,链条越长,末端的账期被拉得越长。
其次是资金压力的自上而下传导。
如果说商业模式是先天属性,那上游甲方回款放缓,就是近年应付账款持续增长的直接原因。
建筑央企的核心客户,一类是地方政府、城投平台,一类是房地产企业。
近些年地方财政收支承压、城投债务约束收紧,再加上房地产行业深度调整,业主方的支付能力明显下降,直接体现为建筑央企的应收账款规模持续膨胀。
2025年末,七大建筑央企应收账款合计已超过1.47万亿元,回收周期不断拉长。
建筑行业有个默认的现金流逻辑:收多少,付多少。
行业数据显示,2025年建筑发债企业应收账款周转天数同比拉长21天,同期应付账款周转天数同比拉长了41天,达到270天。
这个差值背后,就是企业在主动拉长对下游的付款周期,对冲上游回款的恶化,把甲方带来的资金压力沿产业链向下转移。
最后是央企独有的信用溢价。
同样是建筑企业,只有央企能支撑起万亿级的应付规模,核心在于其规模和信用优势。
一方面,建筑央企是国内最大的工程采购主体,掌握着行业最核心的订单资源。
在行业需求偏弱的阶段,中小供应商为了获取稳定业务,普遍愿意接受3-6个月甚至更长的账期,账期本身就是竞争订单的重要筹码。
另一方面,央企主体信用等级高,违约风险极低,供应商普遍有“账期长但回款稳”的预期。
这种信用优势是民企无法复制的——同样是延长账期,央企提出来是行业惯例,民企提出来可能就没人愿意合作。
对净利率普遍不足3%的建筑行业来说,无息应付账款的价值很高。
粗略估算,应付账期每拉长30天,头部央企就能节省数十亿级别的财务费用,这比压缩成本、提升效率的见效更直接。
03
万亿级的应付账款,不只是企业报表上的一个数字,它更像一面镜子,折射出基建产业链的运行逻辑和宏观经济的微观表现。
它反映了基建投资的资金循环逻辑。
本质上,基建资金的拨付节奏慢于项目施工节奏,中间的资金缺口并不是由央企独自承担,而是通过应付账款这一载体,分散给了产业链上成千上万的供应商与分包商。
建筑央企在其中扮演了资金缓冲带的角色:上游承接财政与地产的回款压力,下游通过应付账款将压力分散到整个行业生态。
某种意义上,广大中小建筑企业,在为基建投资的资金滞后提供隐性的资金垫付。
它也反映了建筑产业链的权力结构。
整个产业链形成了“甲方—央企总包—专业分包—劳务/材料供应商”的金字塔格局,越往底端,资金话语权越弱,账期也越长。
头部央企凭借规模优势与信用背书,占据了产业链的核心位置,既可以向上游争取付款条件,也可以向下游传导资金压力。本质上是产业链头部企业对下游的资金虹吸,也是产业强弱分层在财务上的直接体现。
它还是地方财政状况的微观镜像。
建筑央企应付账款持续增长的周期,恰好与地方财政承压、城投债务规范的周期高度重合。
财政宽裕时,工程款拨付及时,央企回款顺畅,对下游的付款自然也快;财政紧张时,工程款支付延迟,央企应收账款增加,应付账款也会同步增长。
04
回到此次国资委的三项要求,确实切中了行业长期存在的积弊,对缓解中小企业回款压力有明确的积极意义。
但也需要客观看到,万亿应付账款是系统性问题,单靠要求央企带头付款,很难从根本上解决问题。
最直接的效果,是规范支付环节的灰色操作。
比如限制6个月以上的票证、提高现金支付比例,会直接压缩商票贴现、工抵房等变相拉长账期的空间,让账面账期更贴近实际账期,降低中小企业的隐性资金成本。违约拖欠动态清零的要求,也能直接遏制恶意拖欠的行为。
但更深层的矛盾在于,央企付款的源头是甲方的回款。
如果地方财政和房地产端的资金压力没有得到缓解,只要求央企加快付款,相当于让央企独自承担整个产业链的资金压力。这会消耗企业的现金流储备,甚至可能反过来影响央企自身的经营稳定性。
说到底,治理下游的应付问题,得先疏通上游的应收环节。只治理末端,不解决源头,效果终究有限。
从目前的情况看,建筑央企的应付账期虽然持续拉长,但整体仍在行业惯例范围内,尚未突破信用底线。
但如果趋势持续演进,风险也会逐步累积。中下游企业的利润空间已经被压缩到较低水平,很多建材、劳务企业净利率不足2%,资金成本持续上升会让更多企业陷入“越做越亏”的困境;同时行业三角债链条越拉越长,资金周转效率持续下降,整个体系的脆弱性会不断提升;
再加上现房销售制度的推进,房地产企业的回款周期进一步拉长,新的资金压力还会继续沿产业链向下传导。
05
结尾
总的来说,建筑央企的万亿应付账款,并不是一个简单的道德评判问题。
它是工程商业模式、宏观资金环境、企业市场地位、考核激励机制共同作用的必然结果,是整个基建产业链资金循环的缩影。
此次政策出台,是一次重要的边界校正,为产业链的支付行为划定了更清晰的规则,给了中小企业更明确的预期。
但要从根本上改善回款环境,最终还是要从源头疏通资金循环,让上游的回款顺畅了,下游的付款才能真正顺畅起来。(全文完)
SH 中国中铁 HK 中国中铁 SH 中国铁建 HK 中国铁建 SH 中国交建 SH 中国中冶 HK 中国中冶
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。