半年涨价10倍!油运涨疯了

9月17日,波罗的海交易所的原油运输指数TD3C航线(中东湾至中国,27万吨级VLCC)的TCE报121.25万美元/天,环比上周涨了40.64%。
一个月前,这个数字还在70万美元附近。
如果再往前推到2月13日美伊冲突正式爆发前,TD3C对应TCE约11.74万美元/天。
半年多的时间,涨了差不多10倍。
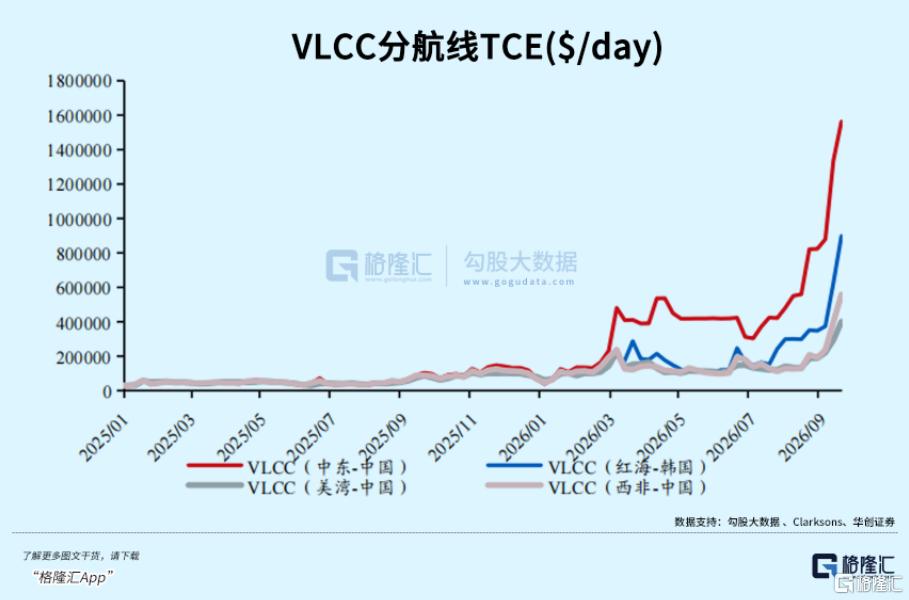
同一时间,TD15西非至远东航线TCE报52.45万美元/天,涨48.3%;TD22美湾至远东航线TCE报38.84万美元/天,涨51.1%。
9月16日,中国进口原油运价综合指数CTFI达到14575点,较9月初上涨约83%。
全球主要原油运输航线,都在以强势到夸张的变化同步走强。
那么,如此强劲油运行业景气周期下,谁将受益?
01
VLCC运力全球告急
运价指数的飙升根源,在于霍尔木兹海峡被封后,中东原油出口模式发生了巨大的结构性变化,导致超大型原油运输船(VLCC)的有效运力被系统性地急剧消耗。
一部分原油不再走传统的大型油轮直航路径,而是通过短驳、船对船过驳等方式完成运输。
与此同时,沙特西海岸的延布港出口大量转向苏伊士运河南端的AinSokhna港,再通过苏麦德管道输送至地中海的SidiKerir港装船。
这条路线看起来绕了一个大弯,但实际上苏麦德管道每日240万到280万桶的运力,远低于延布港1500万桶的潜力,大量原油仍然依赖油轮绕行好望角运输。
但绕行的代价,必然造成航次时间的大幅拉长。常规延布直达远东的航次55天左右,绕行好望角之后拉长到80到110天。
这意味着,同一艘船,一年能完成的航次数量直接减少三分之一以上。
另有分析测算,霍尔木兹海峡通行受阻导致近一成VLCC船队被困,另有一成运力待命搁浅。这些船没有从船队清单上消失,但它们从可调度的有效运力中消失了。
另一方面,虽然全球各造船厂在连夜造新船,但当前的产能主要只能做到替换要退出的老船,实际能立即交付的增量并不多。
相关数据显示,当前全球VLCC在建订单262艘,相当于现有船队的30%左右。2026年上半年VLCC新船订单达到139艘、4259万载重吨,手持订单占现役船队比重从2024年初的5%飙升至35%。
看到这些数字,第一反应是运力过剩即将到来。
但拆开看完全是另一回事。
目前全球VLCC船队约900艘出头。VLCC经济使用周期20到22年,正常新老更替每年至少交付40艘。
而2024到2025年,全球合计只交付了8艘VLCC。2026年预计交付39艘,2027年64艘,2028年跳到102艘。即2026到2028年合计约205艘,刚好匹配船队基础更替需求。
更关键的是,老龄船正在被法规逼退,而不是被运价逼退。
当前全球VLCC船队中15年以上船龄占比高达41%。IMO的CII碳排放评级和欧盟ETS碳收费构成硬性合规约束,20年以上老船很难达标。
当前已有约150到160艘老旧VLCC因受制裁及安全风险逐步退出市场。
中信证券测算,到2027年20岁以上VLCC运力占比将提升4个百分点至23%。这些船不会等到运价下跌才拆解,合规红线会迫使它们退出。
02
吨海里需求结构性抬升
运力在收缩,需求侧的变化同样值得关注。
比如日韩的原油采购结构调整。冲突之前,日韩有超90%的原油采购自中东。而冲突之后,日韩炼油企业开始加大对美湾原油的采购量。
4月初,日本、韩国、新加坡和泰国的炼油企业为下月装船,至少采购了6000万桶美国墨西哥湾沿岸原油。
但美湾至亚洲的运距是中东至亚洲的2.6倍,单航次吨海里消耗将显著抬升,这正是当前运价暴涨的核心驱动之一。
中国这边,成品油出口配额恢复后,炼厂可以通过出口成品油兑现国际市场高额裂解利润。
9月成品油出口达到420万吨,按40%到50%的成品油综合转化率倒推,至少需要额外消耗800万吨原油,折合接近30艘VLCC的货量。
这部分增量需求,也直接叠加了在原油端的运输需求上。
而中国自身的原油库存处于去化阶段。当前中国原油库存规模估计超过12亿桶,上半年整体仍净增加约53万桶/日,但6月已转为释放约94万桶/日。
一旦中国从去库存转向补库,释放的货盘量级会显著改变供需天平。
FGENexantECA预计中国将在今年晚些时候重新启动战略性补库,速度可能达到80万桶/日。
如果这一预期兑现,叠加成品油出口配额持续恢复带来的原油加工需求,中国货盘对VLCC运价的拉动将是结构性的。
03
谁在吃到这轮景气红利?
本轮油运景气的红利分配极度不均,核心看两个维度,是否拥有VLCC核心运力以及现货运力占比高低。
招商轮船的核心优势是现货、短租运力占比高,业绩弹性在国内标的里最大。
公司手握52艘左右VLCC超级油轮,是国内顶级VLCC船队,业务覆盖原油、干散货、LNG。在现货运价冲高的阶段,短租、现货占比高的船队能第一时间吃满涨价红利。
2026年上半年,招商轮船实现归母净利润69.60亿元,同比增长227.57%,其中油轮运输板块净利润61.89亿元,同比暴增378.62%,仅油运一项就贡献了全公司归母净利润的89%。
国金证券测算,TCE每上涨1万美元/天,招商轮船税后利润将增厚12.11亿元。
上半年公司VLCC美湾、西非航线运价均值分别为10.6万和11.3万美元/天,而当前TD15和TD22的TCE已经分别达到52万和38万美元,Q3和Q4的业绩弹性远大于上半年。
中远海能是全球油轮船队运力规模最大的公司。拥有53艘VLCC船队,同时布局成品油、LPG、LNG运力,无干散货业务,赛道更纯粹。
公司采取长协加现货组合模式,中长期期租合约锁定了稳定利润,抵抗周期波动能力更强。但也正因长协占比偏高,行情爆发阶段的业绩弹性略低于招商轮船。好在公司LNG、成品油业务筑牢业绩安全垫,中长期景气行情持续周期更长。
2026年上半年,中远海能归母净利润约45亿元,同比增长141%,其中外贸油运实现毛利22.4亿元,同比暴增317.6%。
公司管理层在业绩说明会上明确表示,9月大部分急升的运价会反映在第四季度业绩中。公司目前持有6艘VLCC订单,另有6艘光船租赁VLCC将于2027至2028年交付。
成品油运输环节的传导稍慢,但方向清晰。
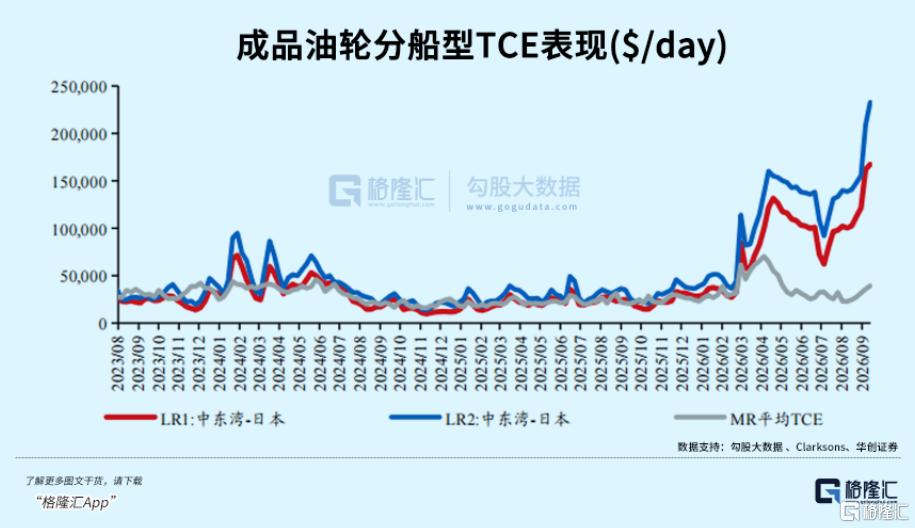
招商南油是A股唯一的成品油运标的,公司无任何VLCC运力,核心资产是MR中小型成品油轮,主营远东-中东成品油运输航线。
成品油海运拥有独立的货盘和定价体系,原油运价暴涨不会直接带动成品油轮涨价,行情传导存在明显时滞。它能跟随能源海运景气回暖,但业绩弹性远不及两大VLCC龙头,属于二线受益标的。
2026年上半年,招商南油归母净利润8.12亿元,同比增长42.41%,MR成品油轮大西洋航线日收益达到5.03万美元,同比翻倍,亚太航线超3.26万美元,涨52.74%。
公司同期处置了4艘老旧成品油MR船舶,优化运力结构。原油运价高企时,船东会优先将运力配置到收益最高的航线,成品油轮的供给相应收缩。
叠加中国成品油出口恢复带来的炼厂东移效应,成品油运的补涨逻辑正在兑现。
至于干散货民营船东方面,和本轮油运基本无关了。
比如国航远洋、海通发展等民营航运公司,核心运力是干散货船,主营中东硫磺、化肥、粮食等散货运输,和原油VLCC海运是两套完全独立的供需周期。中东原油航运景气走高,不代表散货行情走强,这类企业仅能依靠中东散货货盘增量小幅受益,但和本轮VLCC涨价行情是基本脱节的。
造船环节的传导更靠后,但订单数据已经反映了市场对运力的饥渴。
中国船舶截至6月末累计手持民品及海工船舶订单729艘、9389万载重吨、5262.66亿元,其中油船占比约30%。上半年新接订单金额1194亿元,同比大增93%。
但船舶建造周期长达2-3年,当下的运价暴涨其实无法转化为船厂当期业绩,属于纯预期炒作,业绩兑现存在漫长时滞。
还有一些纯蹭热度、完全无关的海运标的。
中远海控主打集装箱班轮、中远海特聚焦特种大件运输,业务赛道和原油油运毫无关联,本轮油运行情无法对其经营产生任何实质利好,仅存在板块情绪联动,无基本面支撑。
04
结语
客观来看,本轮油运景气行情是贸易流重构带来吨海里增量、有效运力刚性收缩、行业合规出清三重核心逻辑共振的结果,并非短期地缘炒作。
但需要注意的是,航运是极致的强周期行业,没有永恒的牛市。当前行业也存在几重现实约束。
比如,地缘局势是最大变量,若红海航道快速全面恢复,绕行好望角的长距离贸易流回归短线,市场有效运力将快速释放,运价中枢会面临下调压力。还有2028年VLCC新船交付量大幅攀升,长期供给压力会逐步稀释当前的供需紧平衡。
此外,产油国贴水调整、炼厂成本上限,也会反向约束运价上行空间。
对于投资者来说,如何判断行业当前处于周期的哪个位置,并在不同周期节点上做出与之匹配的策略安排,是一道极考验投资能力的思考题。(全文完)
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。