炸裂!明年出货量翻倍?

11月3日盘中,光伏设备板块强势上行,整体涨幅达2.38%。
在板块整体走强的表象之下,盘面分化依然剧烈,圣阳股份强劲封死涨停,*ST亿晶录得一字涨停,清源股份则在触及涨停后出现回落。
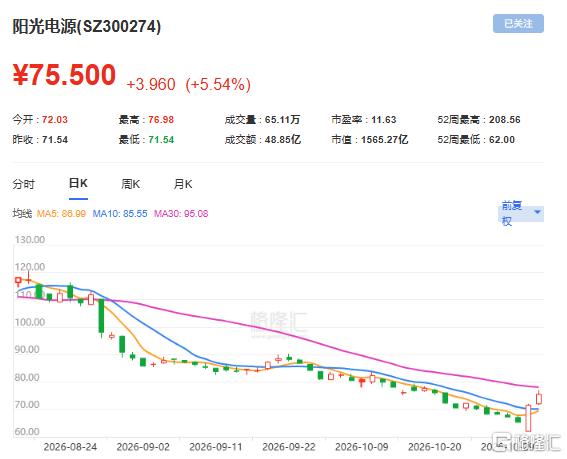
(阳光电源股价走势;格隆汇)
站在裂缝两侧的资本定价逻辑截然不同。总市值84.74亿元的圣阳股份主营储能电池,盘末买一封单高达45.79万手;而一字板的*ST亿晶每股净资产已跌至负0.24元,全天成交仅254万元。
相比之下,市值高达888.15亿元的组件龙头隆基绿能仅微涨1.91%,硅料、硅片及组件等主产业链环节几乎未参与反弹,场内资金今日显然将全部筹码押注于储能这一端。
除领涨标之外,其他相关概念股亦呈现高频异动。东方日升盘中一度大涨12.92%冲高至8.74元,随后回落至8.21元;清源股份摸至10.89元涨停价后亦震荡回吐;阳光电源收报76.10元,大涨6.37%。
光伏指数曾于9月22日冲高至3715.84点,随后一路震荡探底至11月2日的2958.00点,阶段性最大回撤达20.4%。当前板块整体距离此前高点仍有显著修复空间,极低的位置奠定了反弹弹性,但单纯的位置优势并不能完全解释为何今日储能环节能够表现得如此突出一枝独秀。
引爆储能板块核心动能的,是一份刚刚披露的投资者关系活动记录。11月1日公告显示,龙头阳光电源前三季度储能累计发货达41GWh,同比大增43%;其中三季度单季发货17GWh,环比增长24%。管理层更是给出了四季度单季发货20GWh以上、全年超60GWh的激进指引。
若将时间轴进一步拉长,公司给出的远期指引展现出更高的扩张斜率。管理层预判全球储能新增装机保守增速将超30%,海外市场增速更将突破40%,而公司自身订单增速显著跑赢行业,明年出货量有望在今年高基数上接近翻倍。
这一远超卖方此前预期的激进出货数据,构成了今日主力资金强行拉升的直接催化剂。
然而,在强劲的出货量数字另一端,财务报表中的利润表现却呈现出明显的背离。阳光电源三季度实现营业收入179.50亿元,同比下降21.51%,环比增长16.93%;归母净利润仅13.41亿元,同比大幅下挫67.67%,环比下滑54.82%。单季毛利率降至29.45%,同比与环比分别下滑6.42与9.17个百分点,呈现出典型的发货增加而利润收缩的尴尬局面。
剖析利润压力的来源,非经营性因素的扰动同样不可忽视。公司三季度公允价值变动损益录得负5.5亿元,相较二季度的正5.9亿元形成剧烈反差;同时资产减值损失与信用减值损失分别达2.7亿元与1.5亿元。
若单独将储能业务拆解观察,商业兑现的逻辑显得更为直白。公司三季度储能发货17GWh,但实际确认收入仅约9至10GWh,对应营收77亿元,环比增长14%;单季毛利率更是由二季度的34%陡降至21%。发货增速、收入增速与利润增速呈现逐级递减态势,中间消失的弹性全数滞留在收入确认的环节之中。
这种财务滞后源于海外项目漫长的确收周期。海外大储项目从货物交付发运到最终完成现场验收并确认收入,普遍需要六个月左右的时间差,这意味着三季度呈现的收入仅对应二季度之前的发货。
加之二季度碳酸锂价格剧烈波动,致使行业整体签单与发货节奏出现后延,今日股价所交易的,恰恰是这部分已发货但尚未进表的潜在业绩。
事实上,潜伏的订单增量早已清晰地显现在资产负债表中。截至三季度末,公司存货规模高达410亿元,同比增长37%,环比增幅达27%;代表预收订单款的合同负债达147亿元,同比增长47%,环比增长26%。存货与合同负债双双创出历史新高,为后续的收入兑现奠定了极其厚实的资产基础。
另一条支撑板块估值修复的核心主线则来自于行业集中调价。科华数能自11月1日起将全线光伏逆变器、储能一体机及光储产品上调5%至15%,华为数字能源亦于10月29日发布涨价通知。叠加阳光电源与古瑞瓦特此前在9月与10月的调价动作,涨价潮已在行业内部全面铺开。
在短短不到两个月的时间内,国内前十家逆变器巨头中已有七家完成实质性提价,提价范围全面覆盖户用、工商业及地面电站三大场景。这种提价密度的急剧提升,在过去两年的光伏行业中极为罕见。
成本端的持续逼近构成了本轮提价的硬性约束。
2026年上半年,现货电解铜与铝均价同比分别大涨31.07%与18.81%;碳酸锂价格亦从2025年中期的低位反弹突破21万元/吨大关,每上涨1万元将直接抬升电芯成本0.6至0.7分每瓦时。原材料成本的猛烈传导,逼迫中游设备厂商不得不通过涨价来捍卫盈利底线。
然而,密集出台的调价函仅解决了厂商的提价意愿,并未解决下游终端的成本承接能力。在逆变器与电芯同步提价的夹击下,系统集成商面对的却是业主方相对固定的资本开支预算以及此前早已签署锁定的总包合同。
设备端报价的上扬很难顺畅转化为集成环节的毛利利差,三季度储能毛利率下探至21%正是这一传导阻力的直接例证。
当前独立储能的商业化收益主要依赖容量补偿、现货电价差及运行成本折旧,而大多数省份的容量电价仅能覆盖项目收回成本所需收益的20%至30%。现货价差方面,2026年上半年广东与安徽等试点地区的平均千瓦时电价差仅维持在0.20元至0.23元左右,极为有限的套利空间限制了下游对高价设备的包容度。
好在终端需求的装机总量依然具备强劲支撑。2026年前三季度,全球储能电池累计出货量达839.3GWh,同比大增96.3%;其中中国企业出货810.9GWh,大增94.5%,全球市占率高耸至96.6%。在结构分布上,源网侧大储占据74.7%的主导份额,工商业与户用储能合计占比约22.5%,强劲的装机增速支撑着行业量的底层逻辑。
从估值视角审视,二级市场给出的定价留有余地但也绝谈不上便宜。
阳光电源76.10元股价对应当前总市值1577.71亿元,滚动市盈率为16.55倍;若按照卖方机构对2026与2027年96亿元与150亿元的净利润预测倒推,远期估值分别对应14倍与9倍。在经历两个交易日累计超17%的急速反弹后,当期估值已部分消化了确定性预期。
综合来看,本轮储能行情的本质是对价格修复与出货量的边际重估。出货量与订单预收的逻辑早已在存货和合同负债中予以明确,而报价上调能否真正转化为落地的盈利,仍取决于四季度及明年一季度毛利率能否出现实质性拐点。
SZ 圣阳股份 SH *ST亿晶 SH 清源股份 SH 隆基绿能 SZ 东方日升 SZ 阳光电源
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。