日本央行9月会议前瞻:加速加息的开始?


日本央行将于9月18日(周五)中午公布议息会议的结果。我们预计日本央行将在本次会议中将政策利率由1.0%上调至1.25%。目前市场已经基本完成了对本次会议加息的充分定价。近期贝森特及日本央行票委的鹰派表态,强化了市场对后续加息节奏提速的预期,因此会后重点关注植田行长在记者招待会中对今后加息速率和终点利率的指引。市场目前交易的终点利率为2.0~2.5%。另外,部分投资者担心日本央行加息对全球资本市场的影响,根据历史经验,外部风险事件(例如美国经济出现衰退担忧、AI行情不能延续、美债市场剧烈波动等)才是决定资产价格的关键因素,我们提醒投资者保持警惕。套息交易方面,近期日元显著升值已触发部分套息头寸集中平仓;截至9月9日,对冲基金对日元的净空头头寸降至约5万张,较前期高位回落一半以上,因此我们认为本轮套息交易发生逆转的可能性相对有限。
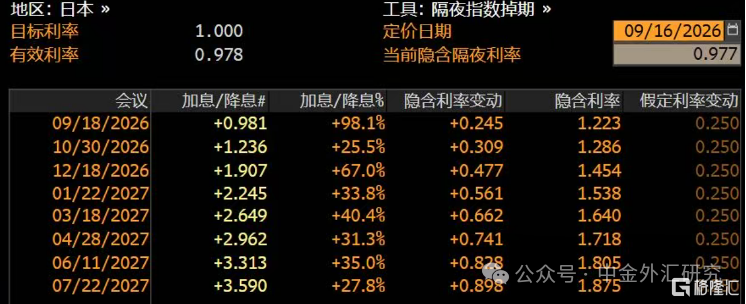
货币政策(政策利率)大概率加息至1.25%:我们在7月的日本央行会议中就已发现出现了“急转鹰”的迹象(详情参考《中金看日银#86:26年7月会议回顾-利率不变,下次加息最快在9月》)。本次会议中日本央行大概率会将政策利率由1.0%上调至1.25%,为今年6月以来的再度加息(详情参考《中金看日银#84: 26年6月会议回顾-加息、放缓缩表、今后继续加息》)。从OIS市场定价看,目前市场已经基本完成了本次会议加息的充分定价(图表1)。本次会议的另一个看点在于会后植田行长的记者招待会,我们认为植田行长大概率会继续强调未来加息的大方向,重点关注行长对今后加息速率和终点利率的指引。
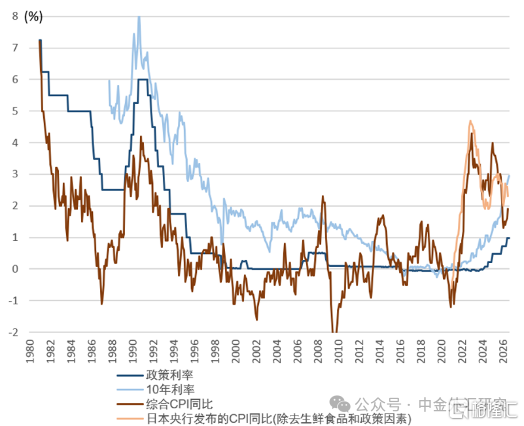
过去高市对加息持反对态度,贝森特入场扭转局面:我们一直以来的观点是“日本的利率并不匹配日本的通胀(图表2)”,日本的通胀中枢在过去2年期间为3%左右,但是日本的政策利率过去仅为1.0%、10年利率也仅为3.0%左右,鉴于日本目前的通胀水平较高,我们认为政策利率仍有上升空间。过去日本宏观政策运营的“堵点”在于日本央行与高市内阁的观点不一致。日本央行鉴于国内的高通胀水平希望今后持续加息。而高市基于自身政治站位对日本央行的加息持有偏反对的态度。但是近期美国参与到日元外汇干预中后,情况发生了明显的变化。同时,贝森特和日本央行票委近期的鹰派表态,进一步加速了市场对日本央行后续加息节奏的预期:
► 贝森特要求逆转“再通胀政策”:9月2日,美国财长贝森特在G20会议后表示,安倍经济学时期的“再通胀政策”已经取得成功,现在已经进入高市经济学阶段,并主张日本应当摆脱以通缩为前提的政策框架。我们认为,该表态一定程度上可以理解为贝森特对高市政府未来政策方向的公开提醒。在通胀压力较高的背景下,日本政府不应继续限制日本央行进一步加息,同时避免财政过度扩张进一步推升通胀及日元贬值压力。我们认为,该表态对高市早苗过去的“财政扩张、货币宽松”的姿态起到了压制,加快了市场对日本央行后续加息进程加快的预期。
►日本央行内部释放信号明显转鹰,加息进程或有所加速:9月2日,日本央行审议委员高田创明确表示,日本已经进入“需要灵活加息的新阶段”,未来不应再拘泥于此前大约半年一次、每次25bp的加息节奏;如果经济和通胀环境发生变化,连续加息以及不同于25bp的加息幅度均可能成为政策选项。9月10日,日本央行审议委员增一行表示,日本仍有必要继续加息,并强调应尽快改善实际利率持续为负的状态。日本央行内部释放信号明显转鹰,但我们认为9月会议上仍然是加息25bps至1.25%的可能性较大。OIS市场对今后日本央行加息路径的定价也出现了明显前移,市场认为日本央行过去每半年加息一次的节奏或存在加快至每季度加息一次(图表1)。
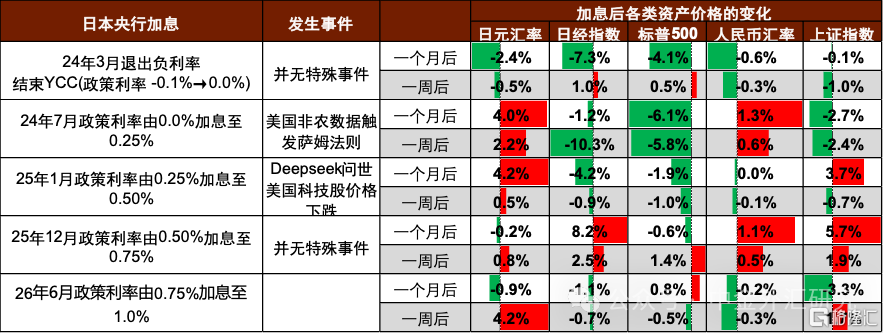
日本央行加息对全球资本市场影响:本次会议日本央行大概率实施加息,市场普遍担心是否对全球资本市场产生影响。我们梳理了自2024年以来日本央行历次加息后各类资产表现(图表3)。历史经验显示,资产价格的扰动更多来自外部风险事件:如2024年7月美国非农数据走弱引发美国经济衰退担忧,以及2025年1月Deepseek问世对美国科技股造成冲击。因此我们认为,若美国经济保持韧性、AI行情延续、美债利率维持相对稳定,则对全球资产价格的影响有限。反之,若美国经济明显放缓、全球AI交易降温、美债利率大幅上升,则需警惕风险资产波动加大的风险。
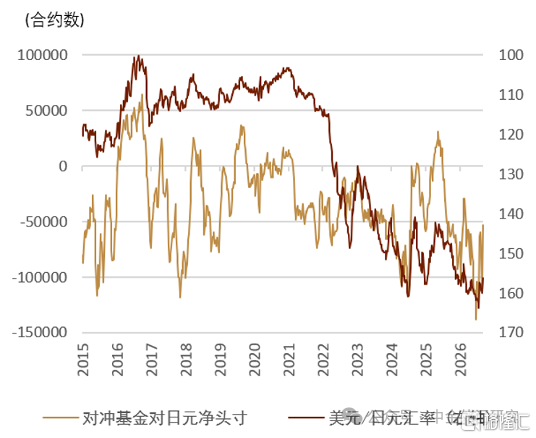
套息交易是否可能逆转?同时,投资者关注2024年8月的套息交易逆转是否会再次上演。截至9月2日,对冲基金日元净空头头寸回升至约11万张,空头敞口再次积累至相对高位。随后贝森特及日本央行审议委员高田创相继释放偏鹰信号,市场对于日本货币政策及日元汇率前景的预期迅速发生变化,日元快速升值至153附近。考虑到前期日元空头头寸较为集中,我们认为政策预期的突然转变触发了日元空头的集中平仓,进一步放大了日元升值幅度。最新数据显示,截至9月9日,对冲基金日元净空头降至约5万张,较9月2日高位回落一半以上(图表4),我们认为当前套息交易整体规模已明显收敛,发生逆转的可能性相对有限。
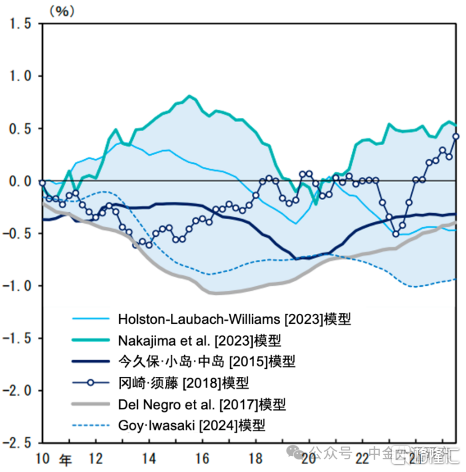
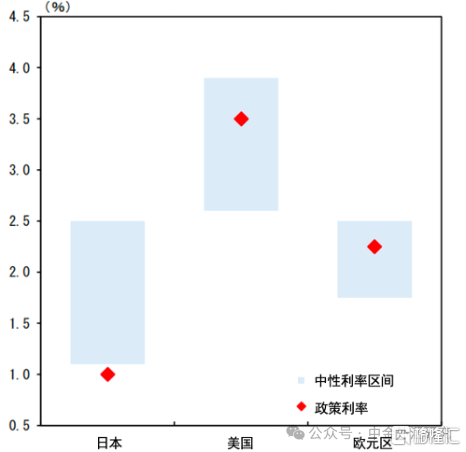
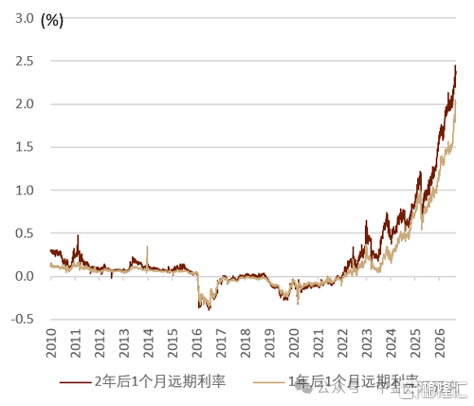
今后加息速率与终点利率。目前OIS市场对日本央行今后加息的定价是9月加息至1.25%、年末或27年初加息至1.5%、27年4月加息至1.75%、27年中加息至2.0%(图表1)。我们的观点同OIS市场的定价接近,我们认为日本央行的加息节奏或加快至每季度一次。关于终点利率,日本央行最新公布的自然利率(实际值)的区间为-0.9~0.5%(图表5),考虑到日本央行的通胀目标为2%,终点利率(名义值)的区间则是1.1~2.5%。日本央行审议委员增一行近期表示,当前日本1.0%的政策利率仍低于自然利率估算区间,而美国和欧元区的政策利率已进入各自自然利率区间(图表6)。因此我们认为日本央行未来将继续加快加息进程。目前市场交易的终点利率在2.0~2.5%的区间(图表7)。我们认为日本央行的终点利率或在2.0%左右,但是日本央行绝非为了到达终点利率而加息,而是基于经济与通胀去调节货币政策,当日本经济与通胀脆弱时,充分存在日本央行中止加息或转为降息的可能性。
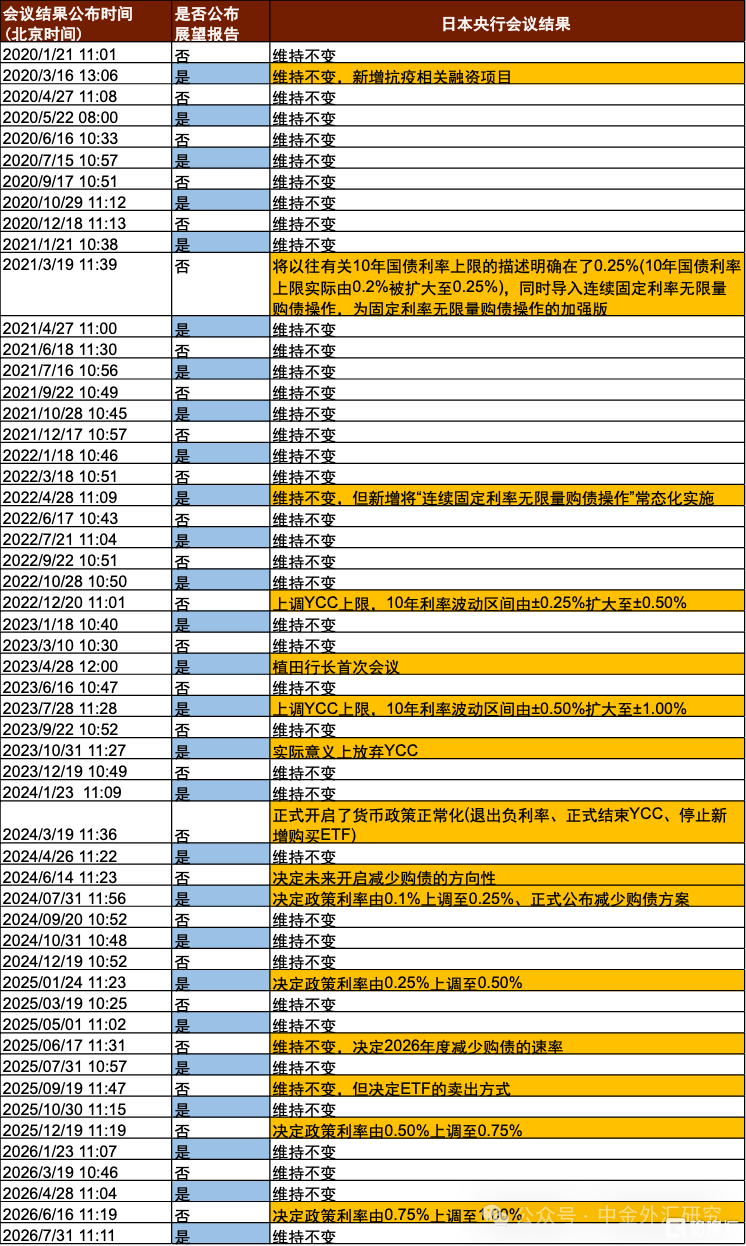
会议结果公布时间。由于日本央行没有公布议息会议结果的固定时刻,因此具体几点几分公布或许也是投资者的关注点之一。根据我们对日本央行的长期跟踪发现,“公布展望报告、货币政策出现调整”的会议往往公布结果较晚(图表8)。本次会议不公布展望报告、但大概率实施加息,我们认为在北京时间上午11点30分左右公布的可能性较大。
图表1:OIS市场对日本央行加息的定价
资料来源:彭博资讯,中金公司研究部
图表2:日本通胀与利率的长期走势
资料来源:日本央行,日本总务省统计局,彭博资讯,中金公司研究部
图表3:日本央行加息后各类资产价格的变化
资料来源:Investing,中金公司研究部
图表4:对冲基金对日元净空头头寸
资料来源:彭博资讯,中金公司研究部
图表5:日本央行推算的日本自然利率(实际值)的走势
资料来源:日本央行,中金公司研究部
图表6:主要央行的自然利率区间与政策利率
资料来源:日本央行,中金公司研究部
图表7:市场对日本终点利率的定价走势
资料来源:彭博资讯,中金公司研究部
图表8:日本央行过去会议公布时间
资料来源:彭博资讯,中金公司研究部
注:本文来自中金公司2026年9月16日发布的《中金看日银#88: 26年9月会议前瞻-加速加息的开始?》,报告分析师:丁瑞、仲村萌、李刘阳、陈健恒、杨鑫、魏儒镝、施杰
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。